(Conditions, taux de 33 enseignes, délais de paiement et 3 880 avis vérifiés le 13 Novembre 2026).
Vous hésitez à vous inscrire sur eBuyClub ? Ou vous avez vu passer un « code promo » à 6 ou 7 € et vous vous demandez si c’est sérieux ? eBuyClub, c’est le doyen du cashback en France : il existe depuis 2000. Mais entre les « jusqu’à 50 % » de sa page d’accueil et les avis qui crient à l’arnaque, difficile de savoir ce qu’on va vraiment toucher.
Pour vous la faire courte : eBuyClub est fiable, ce n’est pas une arnaque. Derrière, en effet, il y a Plebicom, une société parisienne de 26 ans, qui paie par virement ou PayPal dès 10 €. En revanche, le cashback réel est bien plus bas que le cashback affiché. Sur les 14 enseignes de mon relevé qui affichent un taux en pourcentage, le « jusqu’à » médian est de 3,75 %. Mais un client habituel touche en général 1,3 %, soit près de 3 fois moins. Et entre votre achat et l’argent sur votre compte, comptez de 1 à 5 mois selon le marchand.
Dans cet avis, je vous explique donc comment eBuyClub fonctionne vraiment, ce qu’il rapporte et comment être payé. Pour ça, j’ai d’abord lu ses conditions générales et les 121 articles de son centre d’aide, et vérifié la société dans les registres officiels. J’ai aussi relevé les grilles de taux de 33 enseignes du quotidien et passé au crible 3 880 avis récents. Et vous allez voir que le nom de son éditeur apparaît sur des relevés bancaires… de gens qui ne sont même pas inscrits !
Mon avis sur eBuyClub en 30 secondes.
- C’est quoi : un site, une appli et une extension gratuits qui vous reversent une partie de vos achats en ligne, en bons d’achat et, plus rarement, en magasin,
- Qui est derrière : Plebicom, une société parisienne créée en 2000, qui édite aussi Poulpeo depuis qu’elle l’a absorbé en 2025,
- C’est fiable ? Oui. Le site paie en effet depuis plus de 20 ans. Les vrais risques sont ailleurs : un cashback qui n’est jamais enregistré, un service client débordé en 2026 et une cagnotte effacée au bout de 12 mois sans achat,
- Comment on est payé : par virement ou PayPal dès 10 €, bonus compris, en 15 jours ouvrés. Ou en eBuyCard (sa carte multi-enseignes) en 48 heures, avec 2 % en plus,
- Combien : de l’ordre de 24 à 30 € par an pour un cyberacheteur moyen, d’après mon calcul. Et 144 à 203 € si vous payez aussi vos courses en bons d’achat,
- Le bonus : 3 € à l’inscription, validés tout de suite. Les « codes » à 6 ou 7 € qui circulent sont des pseudos de parrains partenaires, sans conditions publiées,
- Le gros piège : le « jusqu’à ». Chez Darty, les 4,1 % ne valent que pour les meubles et la déco : sur une télé ou un ordinateur, c’est 0,8 %,
- Mon verdict : un bon site de cashback pour qui achète souvent en ligne et utilise les bons d’achat. À condition de lire la grille de chaque fiche avant d’acheter.
eBuyClub, comment ça marche ?
Le principe est en fait le même que chez tous les sites de cashback. Quand vous achetez chez un marchand en passant par eBuyClub, ce marchand lui verse une commission, et eBuyClub vous en reverse une partie. Ses CGU le disent d’ailleurs clairement : le marchand rémunère « le dernier site ayant déposé un cookie ». Bref, c’est de la publicité payée au résultat. Si le principe vous paraît encore flou, je le détaille dans mon article qu’est-ce que le cashback.
Concrètement, eBuyClub propose donc aujourd’hui cinq façons de gagner de l’argent. Mais elles ne se valent pas du tout.
Le cashback en ligne : par le site, l’appli ou l’extension.
C’est le cœur du service. D’abord, vous cherchez le marchand sur eBuyClub. Ensuite, vous cliquez sur « J’active mon CashBack » et vous payez votre commande dans le même onglet. Le cashback apparaît ensuite « en attente » dans votre cagnotte. Selon le centre d’aide, il faut compter 1 à 7 jours ouvrés, mais les fiches des marchands parlent de 2 heures.
Pour ne pas avoir à y penser, il y a l’extension « Alerte Bons Plans », pour Chrome et Firefox. Elle signale les marchands partenaires, teste les codes promo et rapporte 1 € à sa première utilisation. Elle compte d’ailleurs 80 000 utilisateurs sur le Chrome Web Store. Attention toutefois : elle reste muette chez plusieurs géants, dont Amazon, Cdiscount et la Fnac. Je vous détaille ce piège plus bas.
Bon à savoir : l’ordre des offres n’est pas neutre. Selon sa page sur le classement des offres, eBuyClub trie par défaut les marchands selon le chiffre d’affaires qu’ils réalisent avec lui. Et une enseigne peut aussi payer pour être mise en avant, avec la mention « Annonce ». Le réflexe : cherchez donc directement le marchand qui vous intéresse.
Les bons d’achat : le cashback immédiat.
C’est sans doute la meilleure fonction d’eBuyClub, à mon avis. Vous achetez sur eBuyClub une carte cadeau de l’enseigne où vous allez dépenser, puis vous payez avec, en ligne ou en magasin selon l’enseigne. Le cashback est crédité dès réception du bon, et il est déjà validé. Le 27 octobre 2026, j’en comptais 20 sur les 33 enseignes de mon relevé, entre 2 et 8 %. J’y reviens en détail plus bas, car c’est là que se font les vrais gains.
Le cashback en magasin : ticket de caisse ou carte connectée.
Sur le papier, eBuyClub vous rembourse aussi vos achats en boutique, de deux façons. D’abord, vous pouvez photographier votre ticket de caisse dans l’appli, dans les 10 jours qui suivent l’achat. Le cashback est ensuite validé « en moyenne » en 45 jours, selon les CGU. Le souci, c’est le choix. Le 27 octobre 2026, la page publique du cashback en ticket de caisse ne listait que 6 enseignes : Aubert et Roady, à 3 %, et quatre commerces d’un seul magasin.
La seconde, c’est le cashback « connecté ». Vous reliez votre carte bancaire dans l’appli, puis le cashback tombe tout seul quand vous payez chez un magasin partenaire. Côté sécurité, la connexion passe par Linxo Connect, un établissement de paiement agréé par l’ACPR depuis 2018 d’après le registre officiel REGAFI. eBuyClub ne voit jamais vos identifiants bancaires, et le numéro de carte enregistré ne permet aucun paiement. En revanche, les avis de 2026 se plaignent souvent de cartes « désactivées » sans raison, et de validations bien plus longues que les 45 jours annoncés.
Enfin, il y a les coupons : des réductions sur des produits de marque, à activer dans l’appli, puis à faire rembourser sur photo du ticket dans les 14 jours. Le remboursement arrive ensuite en 5 jours ouvrés environ.
Sondages, jeux, Shake and Win et seconde main : les à-côtés.
Pour gonfler la cagnotte sans rien acheter, eBuyClub a ajouté plusieurs bonus. Voici ce qu’ils valent vraiment :
- Les sondages : fournis par CPX Research et Prime Survey, ils rapportent de 0,10 à 4 €. Mais si vous n’êtes pas dans la cible, c’est 0,01 à 0,05 €. Les exclusions en cours de questionnaire sont d’ailleurs l’un des reproches les plus fréquents sur les stores,
- Les jeux (Bonus Jeux) : des jeux mobiles de prestataires tiers, qui paient quand vous atteignez des niveaux. Mêmes règles et mêmes limites que les applis que je décris dans mon guide pour gagner de l’argent en jouant,
- Shake and Win : une fois par jour, vous secouez votre téléphone pour gagner un pourcentage de votre cagnotte validée, « jusqu’à 100 % ». Le gain minimum est de 0,01 € selon les CGU, et de 0,05 € selon la FAQ. Bref, surtout des centimes,
- The Second Life : vous envoyez vos vêtements, livres ou jouets, et vous êtes payé en eBuyCard 5 à 7 semaines plus tard. Mais les articles refusés ne vous sont pas renvoyés, et l’eBuyCard ne sert qu’à acheter des bons d’achat sur eBuyClub,
- Les petits bonus : 0,20 € pour le premier avis sur un marchand chez qui vous avez acheté (500 caractères minimum), et 0,10 € pour un profil rempli à 100 %.
Mon conseil : si les sondages vous intéressent, passez plutôt par un vrai site de sondages rémunérés. Les montants y sont plus lisibles. Et pour vos vieux vêtements, la revente rapporte souvent plus qu’une eBuyCard : j’ai comparé les options dans mon guide des sites pour vendre ses vêtements.
Code promo eBuyClub : 3 €, 6 € ou 7 € de bienvenue ?
C’est la question qui revient le plus après « eBuyClub avis ». Et pour cause : selon le site où vous tombez, on vous promet 3, 5, 6, 7 ou même 8 € à l’inscription. Alors, qui dit vrai ? Voici donc ce que disent les textes officiels, et ce que j’ai constaté.
Ce qui est écrit noir sur blanc.
- Le bonus standard : 3 €, « offert et validé immédiatement » selon les CGU. C’est ce qu’affiche la page d’accueil,
- L’extension : 1 € de plus, validé après sa première utilisation,
- Les pages de certains marchands partenaires : 10 ou 15 € d’après les CGU, mais 7 ou 8 € d’après la FAQ. Dans les deux cas, ce bonus n’est validé que si vous achetez chez ce même marchand via eBuyClub et que le cashback est validé.
Retenez toutefois un point : ces 3 € ne se retirent pas seuls. Il faut atteindre 10 € pour encaisser, donc gagner au moins 7 € de cashback validé. Autrement dit, le bonus de bienvenue est une avance sur votre premier retrait, pas de l’argent de poche.
Les « codes promo » à 6 ou 7 € : ce sont des pseudos de parrains.
En réalité, il n’existe pas de code promo eBuyClub au sens classique. Les « codes » qui circulent sont des pseudos de parrains, à saisir à l’inscription. Le 27 octobre 2026, j’ai donc affiché la page d’inscription d’eBuyClub avec une quinzaine de ces pseudos, sans créer de compte. Le site indique lui-même le bonus correspondant : « Je m’inscris, X € offerts grâce à mon parrain… ». Voici ce que j’ai vu :
| Comment vous arrivez sur eBuyClub | Bonus affiché par eBuyClub |
|---|---|
| Sans parrain (page d’accueil) | 3 € |
| Avec le pseudo d’un membre ordinaire (le mien compris) | 3 € |
| Avec le pseudo de certains partenaires (sites de bons plans, influenceurs) | 5, 6 ou 7 € |
| Depuis la page de certains marchands partenaires (CGU) | 10 ou 15 €, sous condition d’achat chez ce marchand |
Le problème, cependant, c’est que ni les CGU ni la FAQ ne parlent de ces bonus à 5, 6 ou 7 €. En plus, aucune condition n’est affichée sur la page d’inscription. Et les sites qui les promeuvent se contredisent : certains parlent d’un bonus « crédité immédiatement », d’autres d’un bonus versé après un premier cashback ou un achat de 40 €. Je n’ai donc pas pu vérifier à quelles conditions ils sont validés.
Mon conseil : avant de valider votre inscription, regardez le montant écrit par eBuyClub sur la page, et faites-en une capture d’écran. C’est votre seule preuve en cas de litige. Et méfiez-vous des sites qui annoncent 6 € mais dont le bouton mène vers un pseudo à 3 € : j’en ai croisé au moins deux.
Et les codes promo des marchands ?
C’est l’autre sens de « code promo eBuyClub » : les réductions que le site relaie pour ses marchands, et que son extension teste automatiquement. Ici, la règle est stricte. Selon la FAQ, le cashback n’est cumulable qu’avec les codes marqués « + X % de CashBack ». Autrement dit, avec un code trouvé ailleurs, votre cashback risque d’être refusé. Par ailleurs, les codes affichés « dépendent des partenariats » avec les enseignes, comme l’a écrit eBuyClub à un membre qui s’étonnait de ne pas y trouver un code public.
Bref, chez eBuyClub, le bonus de bienvenue dépend du lien par lequel vous arrivez, et le vrai gain ne commence qu’à 10 €. Si vous préférez un bonus annoncé clairement :

6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
eBuyClub est-il fiable ? Ce que j’ai vérifié.
C’est LA question. Pour y répondre honnêtement, j’ai séparé trois choses : ce que disent les registres officiels, ce qu’affirme eBuyClub lui-même, et ce que racontent ses utilisateurs. Spoiler : la société est solide, mais sa communication l’est beaucoup moins.
Une société française de 26 ans, qui a absorbé Poulpeo.
eBuyClub est édité par Plebicom, installée boulevard de Sébastopol, à Paris (2e), avec une équipe de recherche et développement à Lyon. D’après l’annuaire officiel des entreprises, la société a été créée le 2 septembre 2000 et emploie de 20 à 49 salariés (chiffre de 2024). Elle est ensuite devenue une SAS en février 2024, présidée par son fondateur, Gilles Nectoux. En revanche, l’annuaire ne publie aucun chiffre d’affaires récent : impossible, donc, de vérifier sa santé financière comme je l’ai fait pour iGraal.
Surtout, Plebicom a grandi. En 2025, elle a absorbé la société Poulpeo, dont elle détenait déjà la totalité des actions, comme l’indique l’avis de fusion publié au BODACC en juillet 2025. eBuyClub et Poulpeo sont donc aujourd’hui la même entreprise, avec des comptes et des taux séparés. Et Plebicom ne vit pas que d’eBuyClub : sur son site professionnel, elle revendique plus de 70 programmes d’avantages en marque blanche, pour des banques ou des fintechs, dans 9 pays.
Côté recours, les CGU désignent un médiateur de la consommation, le CM2C, gratuit pour vous. Quant aux données bancaires du cashback connecté, elles passent par Linxo, un établissement agréé. Rien, donc, du profil d’un site qui disparaîtrait du jour au lendemain avec votre cagnotte.
Des chiffres officiels qui ne collent pas entre eux.
Là où ça se gâte, c’est quand on compare ce qu’eBuyClub affiche à différents endroits. Le 27 octobre 2026, j’ai relevé ces écarts sur ses propres pages et documents :
| Sujet | Ce qu’eBuyClub affiche | Ce qu’il faut en retenir |
|---|---|---|
| Nombre de marchands | 1 540 (page de contact), 1 800 (extension), 2 500 (FAQ), 2 600 (stores), 2 610 (pied de page), 3 400 (annonce Google) | Un ordre de grandeur : vérifiez toujours la fiche du marchand |
| Nombre de membres | « plus de 2,5 millions » « depuis 20 ans » (page « Comment ça marche »), « 2,5M d’e-shoppers actifs » (site de Plebicom) | Des inscriptions cumulées depuis 2000, sans chiffre d’utilisateurs actifs vérifiable |
| Moyens de retrait | Chèque-cadeau Amazon cité sur la page d’accueil et dans les CGU | Arrêté le 31/10/2025 selon la FAQ. Restent le virement, PayPal et l’eBuyCard |
| Bonus via un marchand partenaire | 10 ou 15 € (CGU), 7 ou 8 € (FAQ) | Aucune page ne précise lequel s’applique aujourd’hui |
| Bonus d’eBuyCard | +2 % (FAQ), +0,5 % (CGU) | Ce n’est pas une erreur : +2 % quand vous convertissez votre cagnotte en eBuyCard, +0,5 % quand vous payez un bon d’achat avec |
| Parrainage | Filleuls « illimités » (FAQ), « une seule personne physique majeure par foyer » (CGU) | Pas plus d’un filleul par foyer, d’après les CGU |
| Exemple sur les stores | Darty à 10 %, et « je peux immédiatement transférer les 53 € » | Darty affiche au maximum 4,1 %, avec une validation estimée à 70 jours |
| Éditeur | SA au capital de 113 491,66 € (CGU, mentions légales), de 111 536,66 € (CGV des bons d’achat) ou de 37 129,36 € (règlement d’un jeu) | SAS au capital de 37 129,36 € depuis 2024, selon le registre |
Des documents rarement relus.
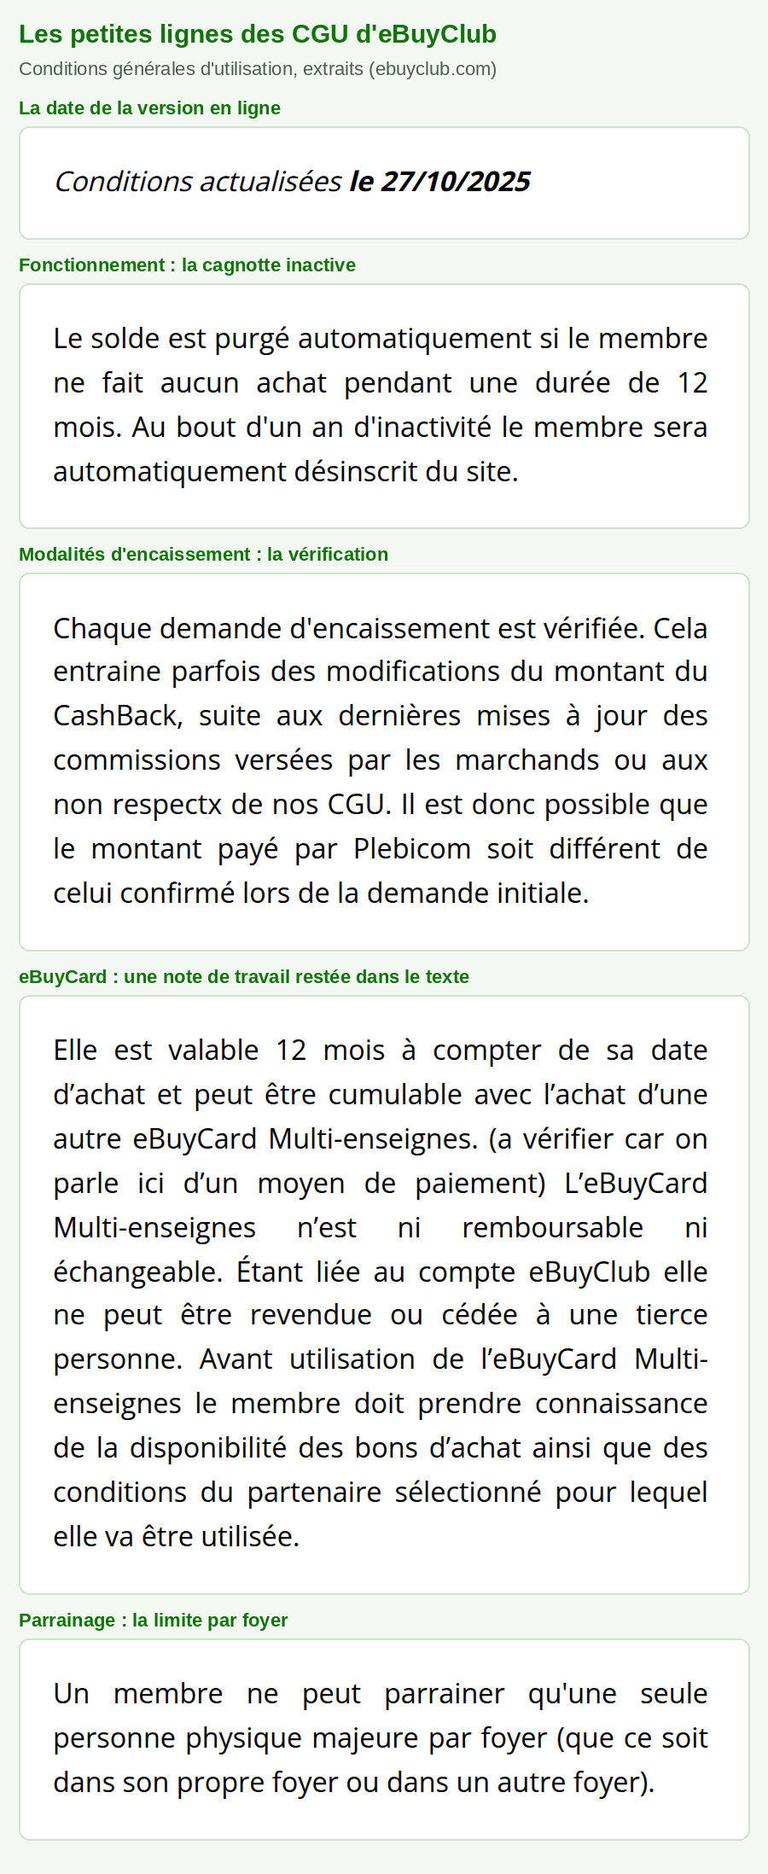
Rien de tout ça n’en fait une arnaque, soyons clairs. Mais ça montre des documents rarement relus. D’ailleurs, les CGU actualisées le 27 octobre 2025 contiennent encore une note de travail oubliée en pleine clause sur l’eBuyCard : « (a vérifier car on parle ici d’un moyen de paiement) ». La règle d’or, chez eBuyClub, c’est donc de croire la fiche du marchand et la FAQ plutôt que les bandeaux publicitaires.
Ce que disent vraiment 3 880 avis récents.
Sur le papier, les notes sont excellentes : 4,3/5 sur Trustpilot (15 474 avis), 4,6/5 sur l’App Store (36 762 notes) et 4,5/5 sur Google Play (46 155 notes). Mais une note cumulée depuis des années ne dit pas grand-chose de l’eBuyClub d’aujourd’hui. Alors j’ai regardé les avis récents, un par un pour les plus critiques. Voici ce que ça donne :
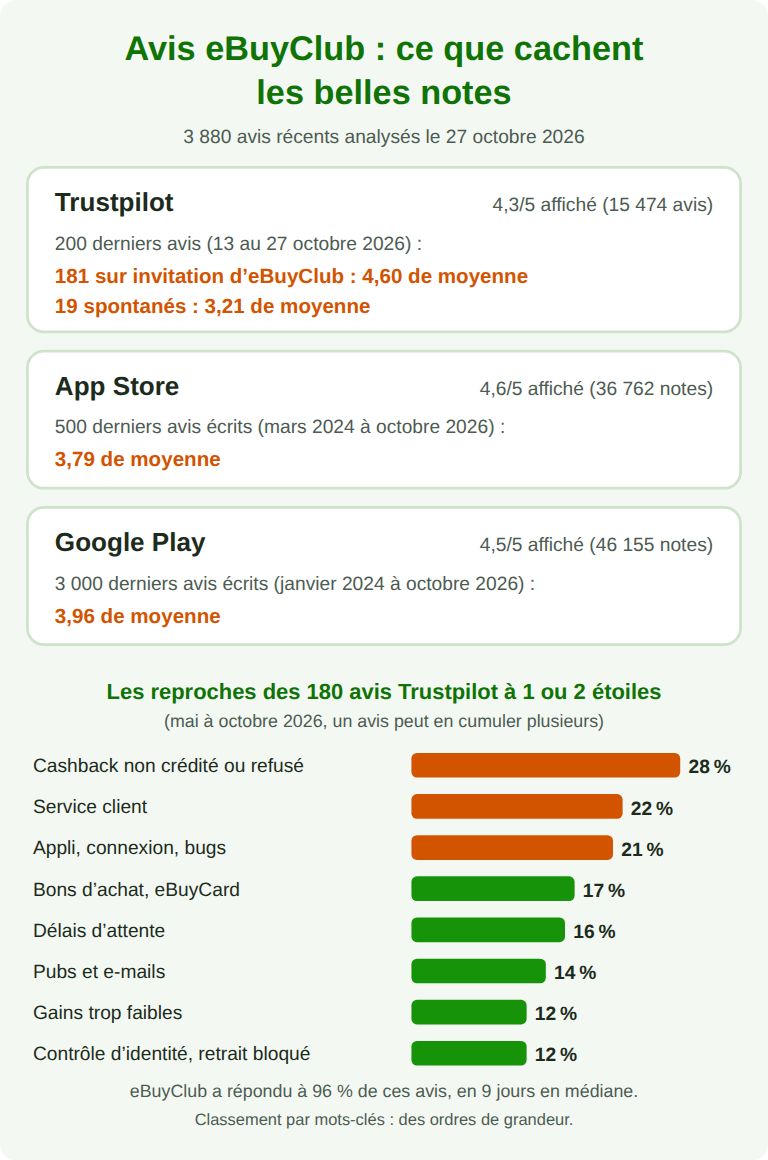
Trois choses m’ont frappée. D’abord, la note Trustpilot repose surtout sur les invitations : 181 des 200 derniers avis, publiés en deux semaines, ont été sollicités par eBuyClub. Ils donnent ainsi 4,60 de moyenne, contre 3,21 pour les 19 avis spontanés. Ensuite, sur les stores, la moyenne des avis écrits récents tombe à 3,79 (App Store) et 3,96 (Google Play), loin des notes affichées. Enfin, les reproches visent surtout les cashbacks jamais crédités, souvent sur de gros montants. Un membre raconte par exemple 312 € de cashback Agoda remis « en attente » après sa demande de paiement, puis invalidés. Un autre, un forfait mobile Sosh jamais suivi, alors qu’il avait accepté les cookies et n’avait pas quitté la page.
Et sur l’App Store et Google Play ?
Sur les stores, j’ai aussi lu et classé les 726 avis à 1 ou 2 étoiles. Premier reproche sur Google Play : les bugs, de connexion et d’inscription surtout (23,5 % des avis négatifs). En 2026, les plaintes sur le cashback connecté montent nettement, à 10,7 % des avis négatifs (contre 5,9 % sur toute la période). Et sur l’App Store, le cashback non suivi revient dans 27,5 % des 40 avis négatifs de 2026.
Un service client débordé en 2026.
eBuyClub répond à presque tous les mécontents : 96 % des avis négatifs sur Trustpilot, 97 % sur Google Play. Mais le délai a explosé. Sur Google Play, par exemple, il répondait en 2 jours en médiane jusqu’en novembre 2025. Puis 157 des 166 avis négatifs publiés de décembre 2025 à août 2026 n’ont reçu de réponse qu’en septembre ou octobre 2026, lors d’un grand rattrapage.
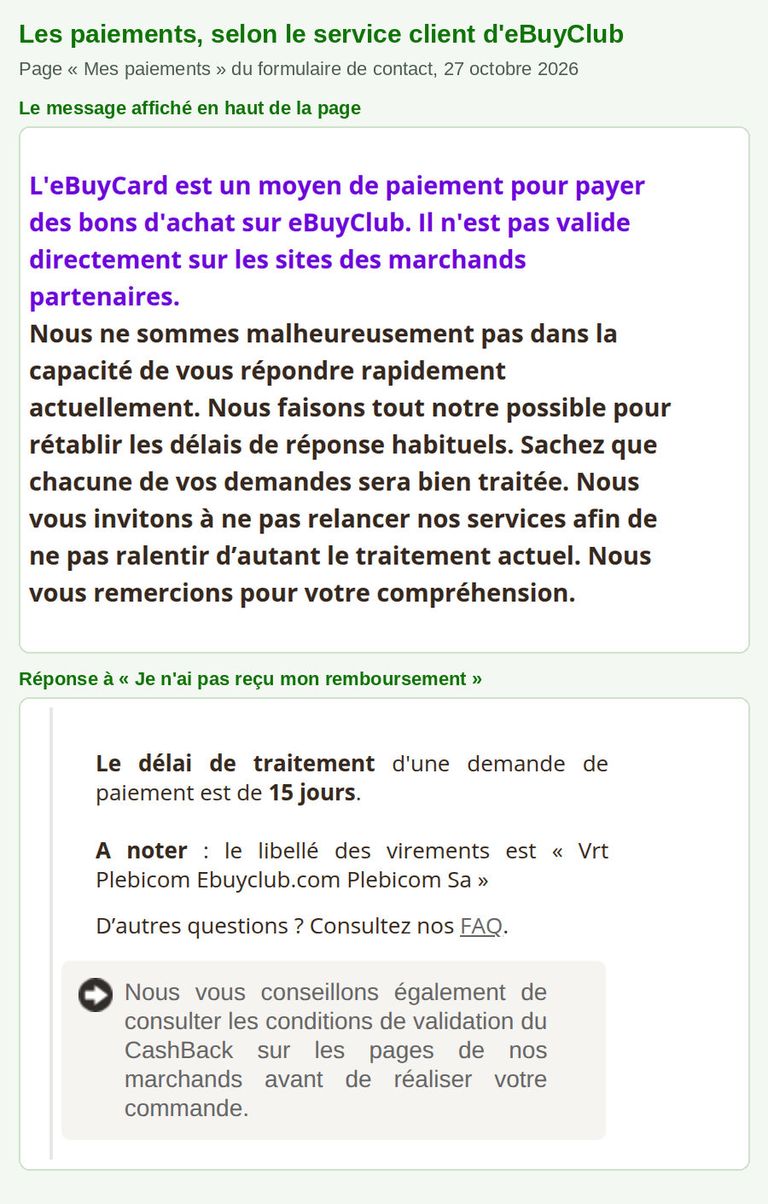
Et le 27 octobre 2026, la page de contact pour les paiements affichait ce message en gras : « Nous ne sommes malheureusement pas dans la capacité de vous répondre rapidement actuellement ». Le site vous invite même à « ne pas relancer », car cela ralentirait le traitement. Bref, si vous avez une réclamation, armez-vous de patience, et gardez tous vos justificatifs.
La vérification d’identité au moment du paiement.
C’est une source de tension récente. Depuis au moins 2024, des membres racontent qu’on leur a demandé une pièce d’identité au moment d’encaisser leur cagnotte ou d’acheter un bon d’achat. L’un d’eux, par exemple, attendait toujours en juillet 2026 le paiement de 425,44 €, après avoir envoyé son passeport le 8 juin. Dans ses réponses publiques, eBuyClub explique que :
- la vérification n’est pas systématique : elle se déclenche lors de « contrôles de sécurité et de lutte contre la fraude », souvent au moment d’un paiement,
- elle passe par Ubble, une plateforme spécialisée, jamais par un simple e-mail,
- les achats de bons d’achat réglés par PayPal peuvent subir des « vérifications complémentaires » avant d’être livrés.
Pour être honnête, eBuyClub a aussi reconnu des ratés. En juillet 2026, il a admis qu’un « incident technique » avait touché certains comptes, avec des écarts entre la cagnotte affichée et le montant disponible au retrait. Et à un autre membre, il a écrit que les vérifications demandées « n’étaient finalement pas nécessaires ». Les CGU, elles, prévoient depuis longtemps qu’une copie de la carte d’identité peut être exigée avant un paiement.
Mon conseil : n’envoyez jamais vos papiers par e-mail à quelqu’un qui se présente comme eBuyClub. En effet, la demande légitime apparaît dans la messagerie de votre compte et renvoie vers la plateforme de vérification. Et achetez vos bons d’achat avant de partir en courses, pas à la caisse : un contrôle peut retarder leur livraison de plusieurs heures, voire d’une journée.
« PLEBICOM » sur votre relevé bancaire ?
C’est la découverte la plus inattendue de cet avis, et aucun des autres avis sur eBuyClub que j’ai lus n’en parle. Plebicom, l’éditeur d’eBuyClub, ne vend pas ses bons d’achat que sur eBuyClub. Sur sa page professionnelle, elle revendique plus de 270 000 bons vendus par mois, distribués par plus de 40 plateformes. Parmi les logos affichés, on trouve notamment iGraal, WeWard, le Crédit Agricole, Floa ou Bankin’.
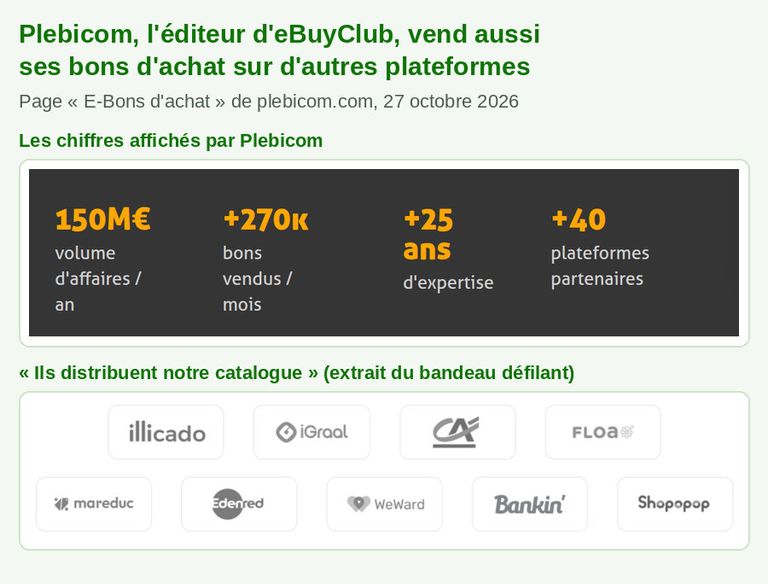
Résultat : si vous achetez une carte cadeau sur l’une de ces plateformes, le débit peut apparaître au nom de « PLEBICOM » ou « CB plebicom » sur votre relevé. Plusieurs membres de WeWard, de Poulpeo ou du cashback de la Société Générale l’ont d’ailleurs découvert avec une belle frayeur. Rien d’anormal dans ce cas.
Mais il y a l’autre cas. Sur la page Trustpilot de Plebicom (1,8/5, dont 101 avis à 1 étoile sur 130), des dizaines de personnes décrivent des débits « PLEBICOM » sans avoir rien acheté : souvent 20 à 30 €, plusieurs fois de suite, parfois plusieurs centaines d’euros. Certains font suite, notamment, à un faux e-mail PayPal. Plebicom répond qu’elle ne prélève jamais sans achat, et qu’il s’agit d’une utilisation frauduleuse des coordonnées bancaires par un tiers, qui achète sur son site. Mon hypothèse : des bons d’achat, faciles à revendre. Si ça vous arrive, ne perdez pas de temps :
- vérifiez d’abord si vous avez acheté une carte cadeau sur eBuyClub, Poulpeo, iGraal, WeWard ou le programme d’avantages de votre banque,
- sinon, faites opposition sur votre carte immédiatement, auprès de votre banque,
- contestez les paiements : votre banque doit en principe rembourser les opérations que vous n’avez pas autorisées, sauf négligence grave de votre part,
- signalez la fraude sur Perceval, le service officiel de signalement des fraudes à la carte bancaire, puis portez plainte.
Ces fraudes expliquent d’ailleurs les contrôles d’identité dont je vous parlais juste avant : les bons d’achat sont la cible préférée des escrocs.
Et les preuves de paiement ?
Là, je dois être franche avec vous : je n’ai trouvé aucun relevé bancaire publié montrant un virement eBuyClub récent. Ni sur les blogs, ni sur les forums, ni dans les avis concurrents, qui revendiquent pourtant souvent des « tests » sans la moindre capture de paiement. Voici ce qui existe vraiment :
- le libellé officiel du virement, donné par le service client : « Vrt Plebicom Ebuyclub.com Plebicom Sa ». c’est donc ce que vous chercherez sur votre relevé,
- des témoignages chiffrés sur les stores : près de 1 000 € reversés en 5 ans (App Store, juillet 2025), 600 € en un an « avec un virement rapide » (Google Play, novembre 2024), un retrait de 10 € reçu en 3 jours environ (Google Play, février 2024),
- l’écran de demande de paiement, publié par une blogueuse au printemps 2025, avec la date de réception estimée pour chaque moyen de paiement.
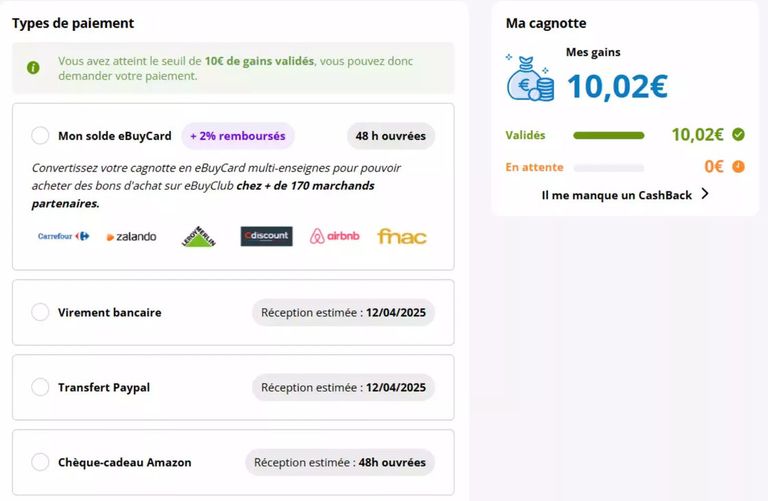
Et les paiements qui coincent ?
À l’inverse, il y a les échecs. Ainsi, dans les 3 500 avis des stores, j’ai compté 26 témoignages de paiement reçu, et 58 de paiements bloqués, refusés ou en attente. Ces chiffres ne mesurent pas la fiabilité réelle : on prend rarement la plume pour dire qu’un virement est bien arrivé. Mais ils montrent où ça coince. Il y a le code PIN, les contrôles d’identité et un retrait PayPal plusieurs fois « temporairement indisponible » en 2025 et début 2026, d’après les avis.
Bref, eBuyClub paie, et depuis longtemps. En réalité, les paiements eux-mêmes posent rarement problème une fois la demande acceptée. Ce qui coince, c’est tout ce qui se passe avant : le suivi de l’achat, la validation par le marchand, et un service client lent à débloquer les dossiers.
Combien de cashback en vrai ? Mon relevé sur 33 enseignes.
Sur sa page d’accueil, eBuyClub promet du cashback « pouvant atteindre jusqu’à 50 % ». Mais ces taux concernent surtout des abonnements ou des offres ponctuelles, pas votre panier de tous les jours. Alors, qu’est-ce qu’on récupère vraiment ? Le 27 octobre 2026, j’ai relevé les fiches de 33 grandes enseignes du quotidien, en visiteur non connecté. Puis, pour chacune, j’ai lu la grille détaillée cachée sous « Voir les conditions ».
Une enseigne sur deux sans cashback en ligne.
Premier constat, qui surprend : 16 enseignes sur 33 n’offraient aucun cashback sur un achat en ligne classique. C’est notamment le cas d’Amazon, de Booking.com, de Boulanger, de Zalando, de Decathlon, d’IKEA, de Leroy Merlin, de Nike ou d’Apple. Heureusement, 10 de ces 16 enseignes proposaient un bon d’achat. En revanche, Amazon, Booking.com, Boulanger, Super U, Vinted et Back Market n’avaient rien du tout.
Ça ne veut pas dire qu’eBuyClub n’a pas d’offres à gros montants. Le jour de mon relevé, il affichait par exemple jusqu’à 115 € pour l’ouverture d’un compte Hello bank!. Mais ce sont des primes ponctuelles, avec leurs propres conditions. Pour ce type d’offre, comparez donc toujours avec le parrainage direct de la banque, que je détaille dans mon guide du parrainage bancaire.
Le « jusqu’à » : ce que touche vraiment un client habituel.
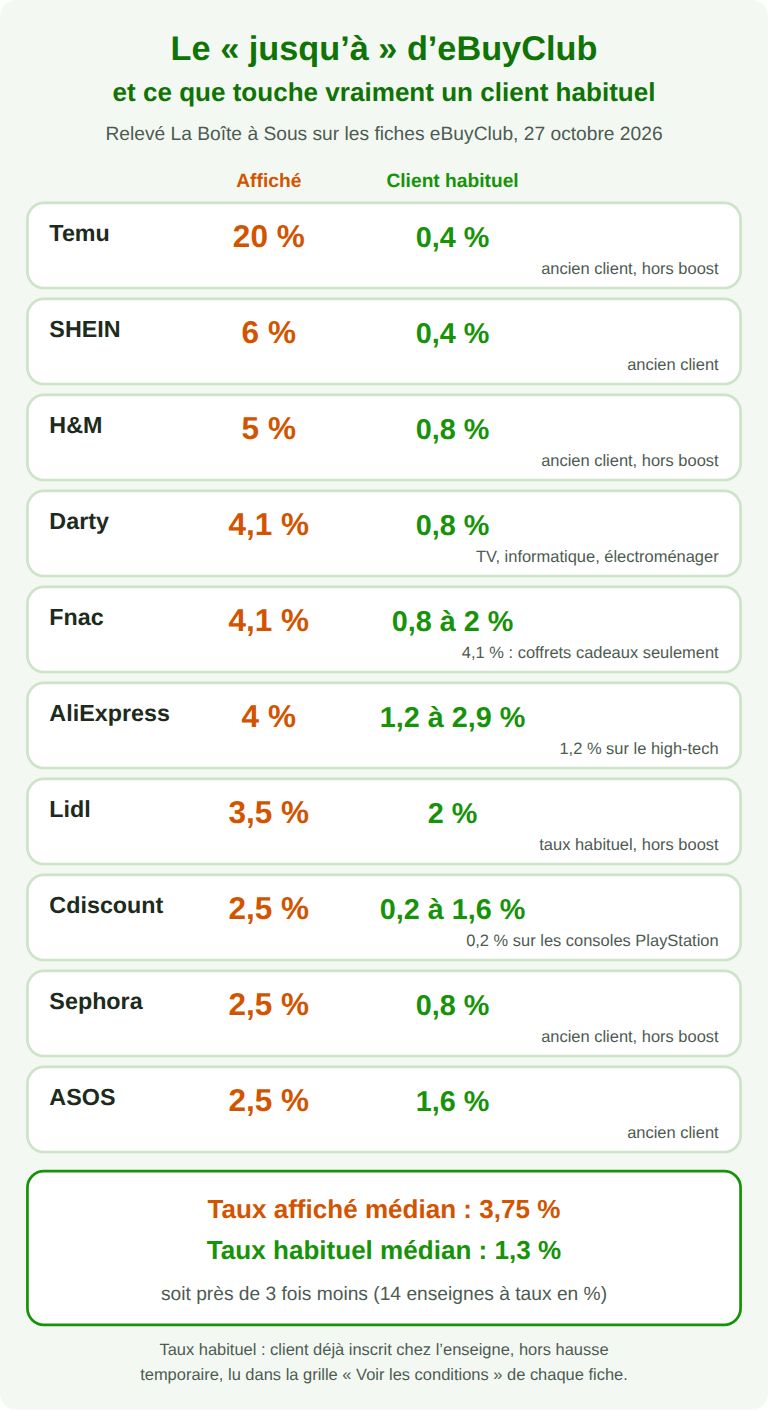
Deuxième constat : le taux affiché en gros est presque toujours un maximum. Il vaut en effet pour une seule catégorie de produits, pour les nouveaux clients de l’enseigne, ou pendant une hausse temporaire. Pour un client déjà inscrit chez l’enseigne, en dehors des promotions, le taux tombe souvent à 1 ou 2 %. Voici ce que ça donne :
L’exemple de Darty, fiche à l’appui.
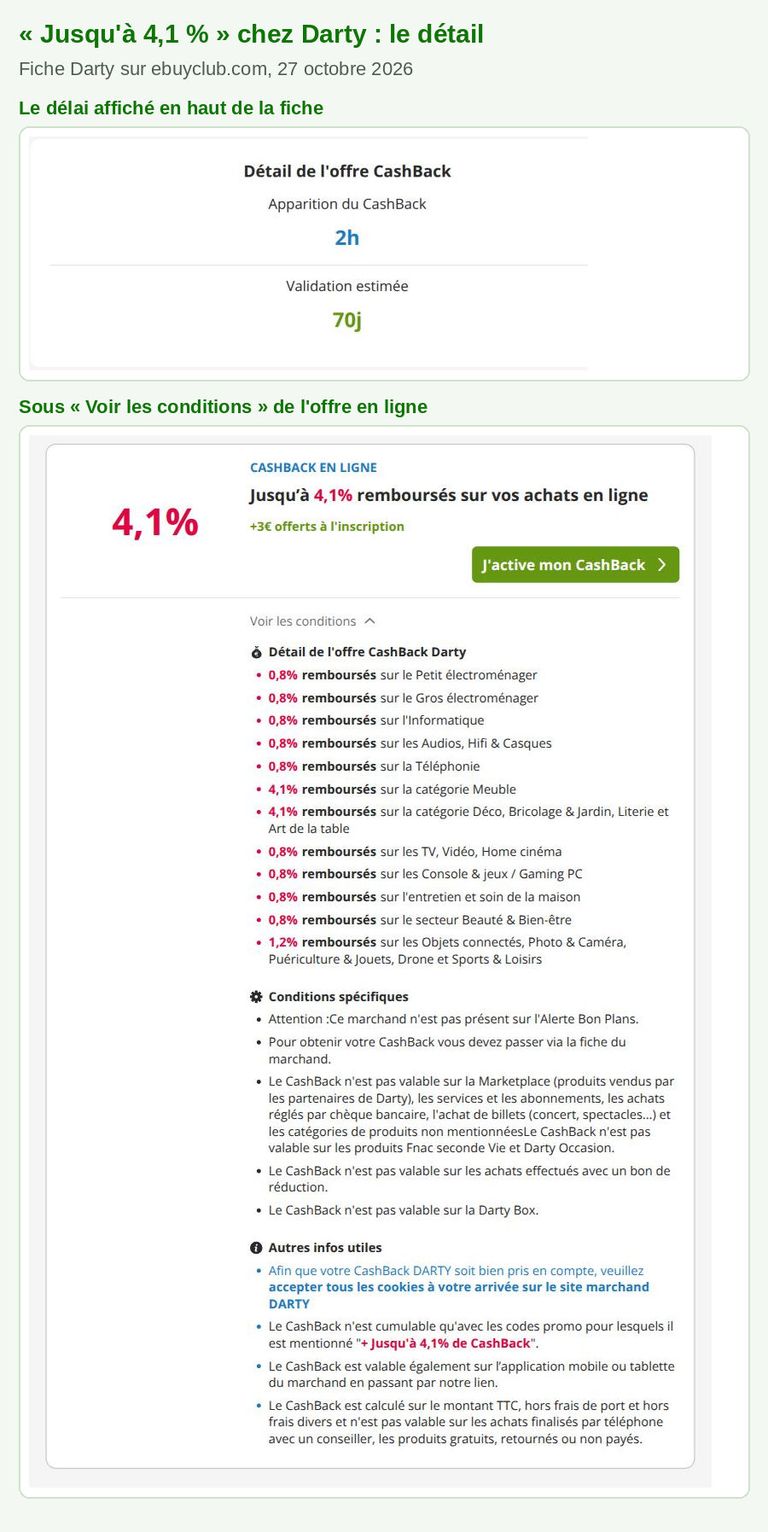
Prenons Darty. La fiche annonce « Jusqu’à 4,1 % remboursés sur vos achats en ligne ». Mais quand on déplie les conditions, on découvre que les 4,1 % ne concernent que les meubles et la déco. En revanche, sur une télé, un ordinateur, un smartphone ou un lave-linge, c’est 0,8 %. Pour une télé à 800 €, vous toucherez donc 6,40 €, pas 32,80 €. Et la même fiche précise que Darty n’est pas présent sur l’extension, et que le cashback ne vaut ni sur la marketplace ni avec un bon de réduction.
Par ailleurs, les « jusqu’à » les plus spectaculaires concernent souvent les nouveaux clients. Chez Temu, les 20 % ne valent que pour un compte Temu tout neuf : ensuite, c’est 1,5 % pendant les hausses temporaires, et 0,4 % le reste du temps. Chez SHEIN, on passe aussi de 6 % à 0,4 %. Au total, sur les 14 enseignes de mon relevé qui affichent un taux en pourcentage, le taux médian affiché est de 3,75 %. Mais celui d’un client habituel n’est que de 1,3 %, soit près de 3 fois moins.
Mon conseil : avant chaque achat important, ouvrez « Voir les conditions » sur la fiche, retrouvez la catégorie de votre produit, et faites une capture d’écran. En cas de litige, c’est votre meilleure preuve. Et n’achetez jamais quelque chose juste parce que le taux est élevé : 20 % de cashback sur un achat inutile, c’est 80 % de perdus !
Les bons d’achat : là où eBuyClub rapporte vraiment.
C’est l’exception à la règle « on vous rembourse après ». Vous achetez une carte cadeau de l’enseigne, et le cashback tombe dans votre cagnotte dès réception du bon, déjà validé. Donc pas d’attente de plusieurs mois, ni de cookie qui saute. Sur les 33 enseignes de mon relevé, 20 en proposaient, avec un taux médian de 3 % :
| Enseigne | Cashback sur le bon d’achat | Où l’utiliser |
|---|---|---|
| Carrefour | 3,6 % | En magasin |
| Auchan | 3 % | En ligne et en magasin |
| Intermarché | 2,5 % | En magasin |
| IKEA | 3 % | En ligne et en magasin |
| Leroy Merlin | 3,5 % | En ligne et en magasin |
| Decathlon | 2,5 % | En ligne et en magasin |
| Fnac | 3 % | En ligne et en magasin |
| Zalando | 6 % | En ligne |
| H&M | 4,5 % | En ligne et en magasin |
| adidas | 8 % | En ligne et en magasin |
Les limites à connaître.
Par exemple, pour 400 € de courses par mois payées en bons Carrefour, ça représente 14,40 € récupérés chaque mois, sans changer de magasin. Et vos achats de bons comptent aussi pour le parrainage. En revanche, plusieurs limites sont à connaître :
- les bons ne sont ni remboursables, ni échangeables. Seule une petite sélection, signalée sur le site, est « satisfait ou remboursé » sous 30 jours,
- chaque bon a une date de validité, indiquée au moment de l’achat. Un membre raconte avoir reçu en mai 2026 un bon Truffaut de 150 € qui expirait 3 jours plus tard. Vérifiez-la avant de payer,
- les contrôles anti-fraude peuvent retarder la livraison du bon, surtout si vous payez par PayPal. N’achetez donc jamais à la caisse,
- en 2023, deux membres ont raconté sur le forum de l’UFC-Que Choisir avoir perdu des bons Cdiscount de 500 € et de 100 €, déclarés « déjà utilisés » sur un autre compte. Utilisez donc vos bons rapidement, gardez vos factures, et ne les « testez » pas dans un panier sans finaliser la commande.
Et l’eBuyCard dans tout ça ?
Bon à savoir : vous pouvez aussi convertir votre cagnotte en eBuyCard, la carte multi-enseignes d’eBuyClub. Vous recevez alors 2 % du montant en plus, en 48 heures. Mais l’eBuyCard ne sert qu’à acheter des bons d’achat sur eBuyClub, et elle expire au bout d’un an. C’est donc intéressant seulement si vous comptez de toute façon payer vos courses en bons.
Mon calcul pour 3 profils.
Pour passer des taux à un montant annuel, je suis partie de la dépense moyenne d’un cyberacheteur en France : 4 657 € en 2025, selon la Fevad. Puis j’ai fait deux hypothèses prudentes : 40 % de ces achats se font chez une enseigne avec du cashback en ligne, à un taux habituel de 1,3 à 1,6 %. Voici le résultat :
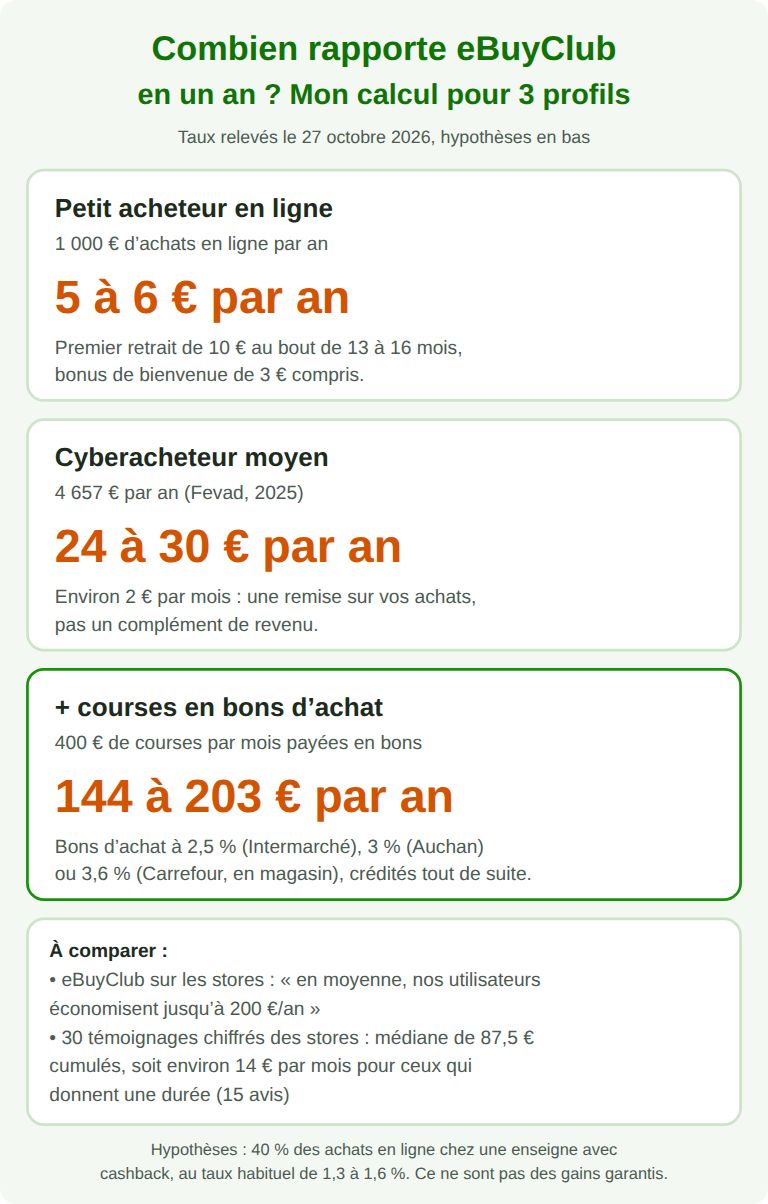
Vous voyez la différence ? Avec le seul cashback en ligne, un cyberacheteur moyen récupère environ 2 € par mois. Quant au petit acheteur, il devra patienter plus d’un an avant son premier retrait de 10 €. C’est en payant ses courses avec les bons d’achat qu’on passe à 150 ou 200 € par an. Ce qui colle, au passage, avec la promesse des stores : « en moyenne, nos utilisateurs économisent jusqu’à 200 €/an ». Un « en moyenne jusqu’à » qui ne veut pas dire grand-chose, avouons-le !
Et dans la vraie vie ?
D’ailleurs, les témoignages vont dans le même sens. Dans les avis des stores, 30 membres donnent le total qu’ils ont récupéré : la médiane est de 87,5 €, avec des écarts énormes, de 4 € à près de 1 000 € en 5 ans. Rapporté à la durée, ceux qui la précisent touchent donc autour de 14 € par mois. Un membre qui paie environ 500 € de courses par mois en bons Carrefour parle, par exemple, de 75 € par trimestre.
À l’autre bout, il y a ceux qui n’utilisent que le cashback en ligne ou les tickets de caisse : 0,75 € en deux ans pour l’un, 13 € en six mois pour un autre, et plus de 3 ans pour atteindre les 10 € pour un troisième. Vous l’avez compris : eBuyClub, c’est une remise sur ce que vous dépensez, pas un revenu. Ainsi, les mois où vous n’achetez rien, il ne vous rapporte rien. Pour quelques euros qui ne dépendent pas de votre panier :
6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
De l’achat au virement : combien de temps, et comment être payé ?
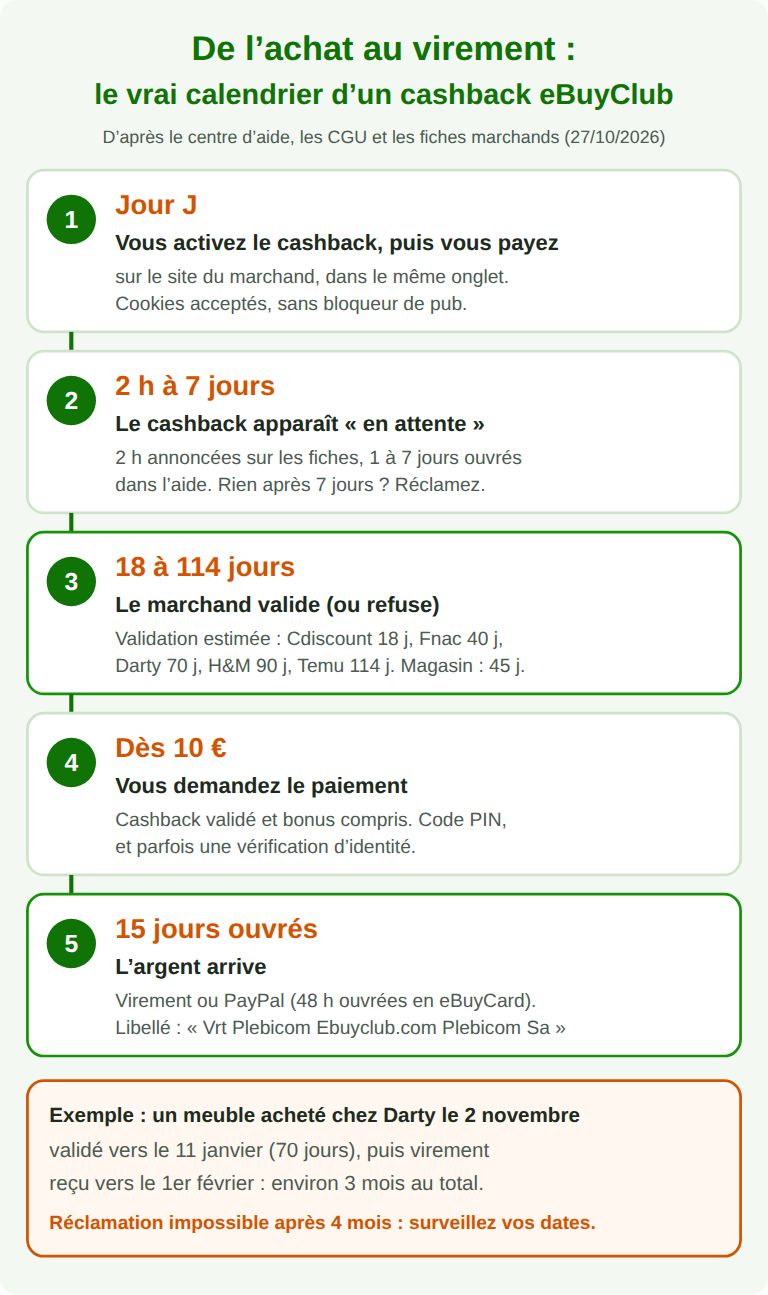
C’est la recherche n° 1 après « avis » : comment récupérer son argent sur eBuyClub ? La réponse courte : par virement ou PayPal, dès 10 € validés, en 15 jours ouvrés. Mais entre le clic sur « J’active mon CashBack » et l’argent sur votre compte, il se passe bien plus de temps. J’ai donc reconstitué le parcours complet d’un cashback, étape par étape, à partir des documents officiels :
Combien de temps entre l’achat et l’argent ?
| Étape | Délai annoncé par eBuyClub | À savoir |
|---|---|---|
| Le cashback apparaît « en attente » | 2 h (fiches marchands), 1 à 7 jours ouvrés (FAQ) | Rien après 7 jours ouvrés ? Réclamez tout de suite |
| Le marchand valide | 48 h à 90 jours (FAQ) ; « validation estimée » de 18 à 114 jours sur les fiches de mon relevé | Voyages et services : 1 mois minimum après le séjour. Paiement en plusieurs fois : 1 mois après la dernière échéance |
| En magasin (ticket ou carte connectée) | 45 jours | Ticket à envoyer dans les 10 jours qui suivent l’achat |
| Bons d’achat | Immédiat, dès réception du bon | Sauf contrôle anti-fraude |
| Vous atteignez le seuil | 10 € validés, bonus compris | Parrainage, avis et jeux comptent aussi |
| Vous demandez le paiement | Code PIN d’eBuyClub | Parfois une vérification d’identité |
| L’argent arrive | 15 jours ouvrés (virement, PayPal), 48 h ouvrées (eBuyCard) | Libellé : « Vrt Plebicom Ebuyclub.com Plebicom Sa » |
| Si vous n’achetez plus rien | Solde purgé après 12 mois sans achat | Puis désinscription automatique (CGU) |
Prenons un exemple : un meuble acheté chez Darty le 2 novembre. Avec une validation estimée à 70 jours, le cashback devient retirable vers le 11 janvier. Puis, avec 15 jours ouvrés de traitement, l’argent arrive vers le 1er février. Comptez donc environ 3 mois. Chez Cdiscount (18 jours de validation estimée), c’est plutôt 6 semaines. Chez Temu (114 jours), plus de 4 mois. Avec les bons d’achat, en revanche, le cashback est disponible tout de suite : il ne reste qu’à atteindre les 10 €.
Les moyens de paiement en octobre 2026.
Selon la FAQ mise à jour le 23 octobre 2026, trois moyens de retrait restent disponibles, tous dès 10 € :
- Le virement bancaire : avec votre IBAN, « effectif dans un délai de deux semaines en moyenne », 15 jours ouvrés au maximum,
- PayPal : même délai. C’est l’un des derniers grands sites de cashback à le proposer, depuis que la FAQ d’iGraal l’affiche « temporairement indisponible ». Attention toutefois, des membres l’ont aussi trouvé indisponible chez eBuyClub, par périodes, en 2025 et début 2026,
- L’eBuyCard : en 48 heures ouvrées, avec 2 % du montant en plus. Mais elle ne sert qu’à acheter des bons d’achat sur eBuyClub, et expire au bout d’un an.
Le chèque a disparu le 31 mars 2022, et le chèque-cadeau Amazon le 31 octobre 2025, même si la page d’accueil le cite encore. Si vous tenez à une carte Amazon, je liste les pistes qui marchent encore dans mon article sur la carte cadeau Amazon gratuite. Et pour PayPal, j’ai regroupé les sites qui y paient encore dans mon guide pour gagner de l’argent sur PayPal.
Pourquoi une demande de paiement peut être refusée.
Selon le centre d’aide, une demande peut être annulée si vos coordonnées sont incorrectes (IBAN, adresse PayPal), si votre compte doit être vérifié, ou si une « activité inhabituelle » est détectée. Et une clause des CGU mérite votre attention : chaque demande d’encaissement est vérifiée, et « il est donc possible que le montant payé par Plebicom soit différent de celui confirmé lors de la demande initiale ». Par exemple, si un marchand corrige sa commission entre-temps.
Deux détails évitent bien des soucis. D’abord, le code PIN demandé pour accéder à vos paiements et à vos bons d’achat est celui d’eBuyClub, à créer dans votre compte, pas celui de votre carte bancaire. Ensuite, retirez votre argent dès que vous atteignez 10 € : tant qu’il dort dans la cagnotte, il dépend des règles d’eBuyClub.
Cashback absent, refusé ou en attente : que faire ?
C’est le premier reproche des avis négatifs, sur Trustpilot comme sur les stores. Bonne nouvelle quand même : un cashback « en attente » n’a souvent rien d’anormal, et beaucoup de cashbacks absents finissent par être versés, à condition de réclamer correctement et dans les délais.
Pourquoi votre cashback reste « en attente ».
Le statut « en attente » veut dire que c’est le marchand, et pas eBuyClub, qui doit encore confirmer votre achat. Il vérifie notamment que vous avez payé, que vous n’avez rien renvoyé et que le délai de rétractation est passé. Pour un hôtel ou un voyage, la validation ne démarre même qu’après votre séjour. Un cashback en attente depuis 6 semaines chez Darty, où la validation est estimée à 70 jours, est donc parfaitement normal.
En revanche, un cashback refusé a presque toujours une explication, listée dans la FAQ : commande retournée, code promo non relayé par eBuyClub, offre de comité d’entreprise, commande payée entièrement en carte cadeau ou en avoir, visite d’un autre site pendant l’achat… Et certaines offres ont leurs propres règles. En 2023, un membre s’est ainsi vu refuser 25 € sur une révision auto, parce que le seuil d’achat était calculé hors taxes, alors que la fiche disait encore TTC.
Le piège des 4 mois.
Voici le piège que personne ne signale. En effet, les CGU limitent les réclamations aux commandes de moins de 4 mois. Or, sur les fiches de mon relevé, la validation estimée atteint 105 jours chez AliExpress et 114 jours chez Temu. Si vous attendez sagement la fin de la validation pour réclamer, il risque donc d’être trop tard.
Ma règle : si le cashback n’apparaît pas sous 7 jours ouvrés, réclamez immédiatement. Et s’il est toujours « en attente » 3 mois après l’achat, relancez avant la fin du 4e mois. Attention, chez certains marchands, la réclamation n’est même pas possible. eBuyClub l’a rappelé publiquement pour AliExpress : quand une commande n’a pas été commissionnée, il ne peut rien vérifier. Lisez donc les « conditions spécifiques » de la fiche avant un gros achat.
Comment réclamer, étape par étape.
La réclamation se fait via le formulaire de contact, rubrique « Ma cagnotte », ou depuis le lien « Il me manque un CashBack » de votre cagnotte. Les membres qui obtiennent gain de cause ont la même méthode : une seule demande, complète du premier coup, avec l’e-mail de confirmation de commande, la facture et une capture du panier. Voici un modèle que vous pouvez adapter :
« Bonjour, j’ai passé une commande chez [marchand] le [date], n° [numéro], pour [montant] €, après avoir activé le cashback depuis eBuyClub (cookies acceptés, sans bloqueur de publicité, sans autre code promo). Le cashback de [taux] % n’apparaît pas dans ma cagnotte. Vous trouverez en pièces jointes l’e-mail de confirmation, la facture et une capture de la fiche marchand. Pourriez-vous transmettre ma réclamation au marchand ? Merci. »
Si rien ne bouge après plusieurs semaines, eBuyClub indique lui-même, dans sa FAQ et dans ses réponses publiques, une adresse de sa responsable relation client : m.stephanie@ebuyclub.com. Gardez une trace écrite de tous vos échanges.
Et si rien ne bouge ? SignalConso, puis le médiateur.
Deux recours gratuits existent. D’abord, SignalConso, le service de la DGCCRF : l’entreprise reçoit votre signalement et peut y répondre. Ensuite, si le litige persiste, le médiateur de la consommation désigné par eBuyClub : le CM2C. Attention, il faut d’abord avoir fait une réclamation écrite auprès d’eBuyClub, puis saisir le médiateur dans l’année qui suit, comme l’explique economie.gouv.fr.
Les 8 pièges qui font perdre votre cashback eBuyClub.
En réalité, la plupart des cashbacks « perdus » ne sont pas volés par eBuyClub : ils n’ont tout simplement jamais été enregistrés chez le marchand. En croisant les CGU, la FAQ et les avis, voici les 8 erreurs qui reviennent le plus souvent :
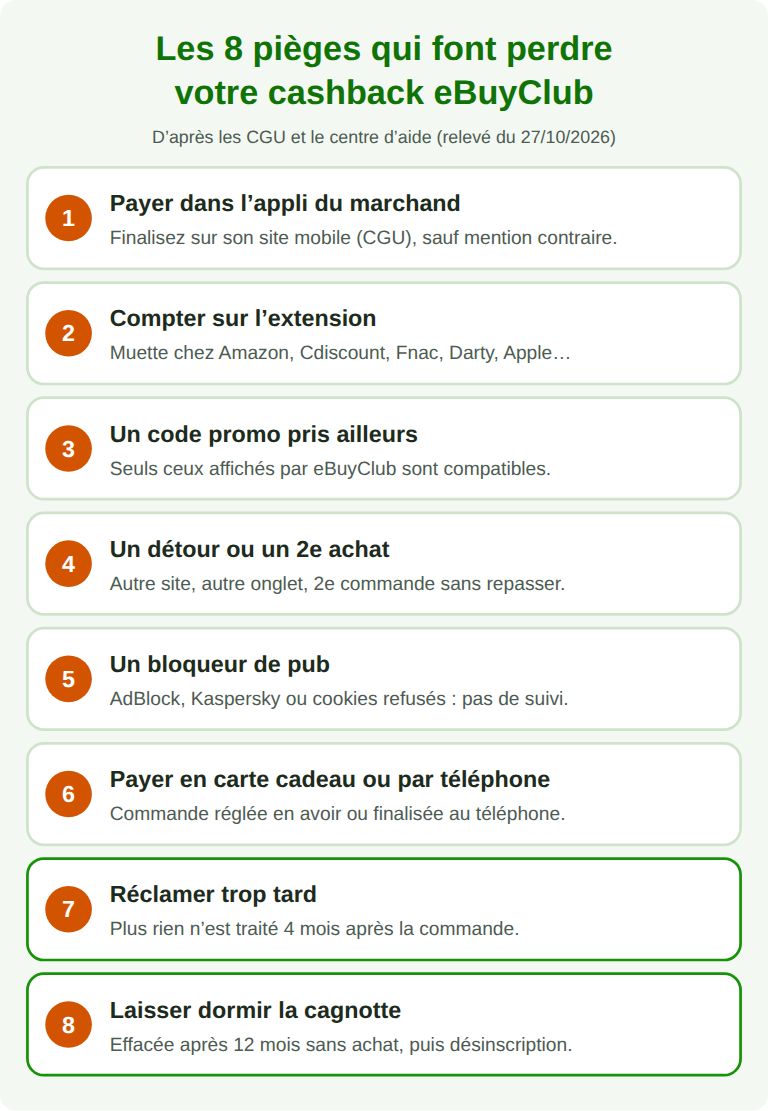
Les pièges n° 3, 5 et 6 sont des classiques de tous les sites de cashback, que je détaille dans mon comparatif. Le n° 7, je vous l’ai expliqué juste au-dessus. Voici les autres, avec ce qui est propre à eBuyClub.
L’extension ne vous prévient pas chez Amazon, Cdiscount ou la Fnac.
C’est écrit dans la FAQ, mais il faut aller le chercher. Certains marchands refusent que leur cashback soit activé depuis l’extension. La liste compte notamment Amazon, Apple, Cdiscount, eBay, Expedia, la Fnac, Hotels.com, Orange et Sosh. Et la fiche de Darty précise qu’il n’est pas présent non plus. Pour ces marchands, passez donc toujours par la fiche sur eBuyClub et cliquez sur « J’active mon CashBack ».
L’appli du marchand, et les achats en plusieurs fois.
Sur mobile, les CGU vous demandent de finaliser votre commande sur le site mobile du marchand, ouvert depuis eBuyClub, et non dans son application. Certaines fiches font exception, comme celle de Darty : vérifiez donc les « Autres infos utiles ». Par ailleurs, si vous passez plusieurs commandes dans la journée chez le même marchand, repassez par eBuyClub à chaque fois. Et un achat payé en plusieurs fois n’est validé, au plus tôt, qu’un mois après la dernière échéance.
La cagnotte qui s’efface au bout de 12 mois.
C’est la règle la plus dure d’eBuyClub, et sa FAQ n’en parle pas. Selon les CGU, « le solde est purgé automatiquement si le membre ne fait aucun achat pendant une durée de 12 mois », puis vous êtes désinscrit. Notez bien : c’est un achat qu’il faut, pas une simple connexion. iGraal, lui, garde le cashback disponible 2 ans après la fin de l’année où il a été crédité.
Et si vous supprimez votre compte, vous perdez votre cagnotte, votre solde eBuyCard et l’accès à vos bons d’achat. La leçon est simple : retirez votre argent dès 10 €, et ne laissez jamais dormir une cagnotte.
Un seul compte par personne.
Enfin, les CGU n’autorisent qu’un compte par personne physique majeure, identifiée par son nom et son adresse. L’auto-parrainage est interdit, comme l’usage d’un robot ou d’un proxy. En cas de fraude avérée, le compte est fermé et les gains annulés. Un membre a d’ailleurs signalé sur Trustpilot que l’appli ne fonctionnait pas avec un VPN actif.
Parrainage eBuyClub : 3 € et 10 % à vie.
C’est l’un des derniers parrainages « à vie » du marché. Chez iGraal, en revanche, les 10 % ne durent plus qu’un an depuis la refonte de décembre 2025. Voici les règles écrites dans la FAQ et sur la page de parrainage, au 27 octobre 2026 :
- Pour vous, le parrain : 3 € par filleul. Ils sont validés quand son premier cashback en ligne est validé, sur un achat d’au moins 10 € HT. Ou, depuis le 27 juin 2022, sur un bon d’achat ou un cashback en magasin d’au moins 40 €,
- Et ensuite : 10 % de tous ses gains de cashback validés, « à vie ». Mais rien sur le cashback connecté ni sur les coupons,
- Pour votre filleul : les 3 € de bienvenue habituels, ni plus ni moins, sauf avec le pseudo de certains partenaires (voir plus haut),
- Les règles : pas d’auto-parrainage. Et si la FAQ parle de filleuls « illimités », les CGU précisent qu’un membre ne peut parrainer « qu’une seule personne physique majeure par foyer ».
Combien ça rapporte vraiment ?
La page de parrainage prend un exemple flatteur : un filleul qui achète pour 100 € chez La Redoute gagnerait 20 €, et vous 5 €. Le jour de mon relevé, La Redoute offrait en réalité 2 % aux nouveaux clients. Soit 2 € pour votre filleul, et 3,20 € pour vous. Avec mon calcul plus haut, un filleul moyen gagne 24 à 30 € de cashback en ligne par an : vos 10 % font donc 2,40 à 3 € par an et par filleul actif. Pour toucher les « plus de 200 € par mois » d’un témoignage de la page, avec ses 60 filleuls, chacun devrait gagner environ 400 € de cashback par an : plus de dix fois mon estimation !
Bref, le parrainage eBuyClub est honnête et durable, mais il rapporte surtout si vos proches paient leurs courses en bons d’achat. Pour aller plus loin, j’ai d’ailleurs comparé les meilleures offres dans mon guide du parrainage bancaire, où les primes sont bien plus élevées.
eBuyClub ou un autre site de cashback ?
Bien sûr, eBuyClub n’est pas seul sur le marché. Voici comment il se situe face aux principaux concurrents, d’après leurs conditions officielles :
| eBuyClub | iGraal | Poulpeo | Joko | |
|---|---|---|---|---|
| Premier retrait | 10 €, bonus compris | 20 € validés | 10 € validés | 20 € (virement), 15 € (carte cadeau) |
| Moyens de retrait | Virement, PayPal, eBuyCard | Uniquement le virement | Virement seulement | Cartes cadeaux, dons ou virement |
| Délai de paiement | 15 jours ouvrés | 4 jours ouvrés en moyenne | 30 jours ouvrés au maximum | 7 jours ouvrés au maximum |
| Parrainage (parrain) | 10 % « à vie », plus 3 € | 3 € + 10 % pendant 1 an | 10 % « à vie », plus 3 € | 10 € + 10 % pendant 1 an |
| Si vous ne l’utilisez plus | Solde effacé après 12 mois sans achat | Cashback perdu 2 ans après la fin de l’année | Compte clôturable après 24 mois | Compte désactivé après 24 mois |
| Cashback en magasin | Carte connectée, ticket, bons d’achat | Bons d’achat, Market | Coupons, bons d’achat | Carte connectée, bons d’achat |
Mon avis sur les alternatives.
Mon avis : eBuyClub est le bon choix si PayPal ou un premier retrait dès 10 € comptent pour vous. iGraal le complète bien, pour ses bons d’achat et son paiement plus rapide : je l’ai passé au crible dans mon avis sur iGraal. Enfin, pour du cashback automatique en magasin, Joko est plus abouti, comme je l’explique dans mon avis sur Joko. Les taux changent d’un site à l’autre et d’un jour à l’autre : j’ai comparé 28 enseignes sur 5 sites dans mon comparatif du meilleur site de cashback.
Bon à savoir : inutile de cumuler eBuyClub et Poulpeo pour « diversifier » : c’est la même société. Un membre raconte même s’être vu refuser un cashback Trip.com sur eBuyClub, parce que la commande avait été attribuée à Poulpeo, alors qu’il assure ne pas y avoir de compte. Comparez les deux, puis activez un seul site avant de payer.
Avis eBuyClub : avantages et inconvénients.
Ce que j’aime :
- une société française en place depuis 2000, avec un médiateur de la consommation désigné,
- le retrait dès 10 €, bonus de 3 € compris, et l’un des derniers à proposer PayPal,
- les bons d’achat : 20 enseignes sur 33 dans mon relevé, à 3 % en médiane, avec un cashback crédité tout de suite,
- un parrainage à 10 % « à vie », quand iGraal l’a limité à un an,
- une transparence rare sur les délais : chaque fiche affiche sa « validation estimée »,
- des réponses à presque tous les avis négatifs, même tardives.
Ce qui coince :
- des « jusqu’à » trompeurs : 1,3 % en médiane pour un client habituel, contre 3,75 % affichés,
- aucun cashback en ligne chez Amazon, Booking.com, Boulanger, Zalando ou IKEA le jour de mon relevé,
- une cagnotte effacée après 12 mois sans achat, une règle absente de la FAQ,
- un paiement en 15 jours ouvrés, plus lent qu’iGraal ou Joko,
- un service client débordé en 2026, et des contrôles d’identité parfois bloquants,
- un cashback en magasin encore limité : 6 enseignes en ticket de caisse sur la page publique,
- des documents officiels truffés de contradictions (bonus, nombre de marchands, moyens de retrait).
Ma note critère par critère.
| Critère | Ma note | Pourquoi |
|---|---|---|
| Fiabilité de l’entreprise | 4/5 | Société de 2000, médiateur désigné, mais aucun chiffre d’affaires publié |
| Choix de marchands | 3,5/5 | Large, mais pas de cashback en ligne chez plusieurs géants le jour de mon relevé |
| Taux de cashback | 2,5/5 | 1,3 % en médiane pour un client habituel, loin des « jusqu’à » |
| Bons d’achat | 4/5 | 2 à 8 %, crédités tout de suite, mais contrôles anti-fraude parfois longs |
| Retrait des gains | 4/5 | Dès 10 €, virement ou PayPal, mais 15 jours ouvrés |
| Suivi et service client | 2/5 | Cashbacks non suivis et délais de réponse très longs en 2026 |
| Transparence | 3/5 | Délais affichés sur chaque fiche, mais CGU et pages contradictoires |
| Note globale | 3,5/5 | Fiable et pratique, à condition de lire la grille de chaque fiche |
eBuyClub est-il fait pour vous ?
Oui, si :
- vous voulez être payé sur PayPal, ou toucher votre premier euro rapidement grâce au seuil de 10 €,
- payer vos courses avec des bons d’achat ne vous dérange pas : c’est là que se font les vrais gains,
- vous achetez régulièrement en ligne, au moins une fois par an, pour ne pas perdre votre cagnotte,
- vous prenez le réflexe de lire la grille « Voir les conditions » avant un gros achat.
Plutôt non, si :
- Amazon, Booking.com ou Boulanger sont vos sites principaux : rien le jour de mon relevé,
- vous comptez surtout sur le cashback en magasin : Joko est plus complet,
- réclamer un cashback auprès d’un service client lent vous fatigue d’avance,
- vous cherchez un revenu. Le cashback, c’est une remise sur vos dépenses, rien de plus.
Et si vous n’habitez pas en France ?
Les CGU réservent eBuyClub aux personnes majeures, avec un seul compte par personne, sans exclure les autres pays de résidence. eBuyClub a d’ailleurs une catégorie « Marchands belges » : j’en ai compté 57 fiches dans son plan de site. En Belgique, vous pouvez donc l’utiliser, et PayPal facilite les retraits. Attention toutefois, certains jeux, comme Shake and Win, sont réservés à la France métropolitaine et aux DROM-COM. En revanche, l’immense majorité des offres vise des marchands français. Si vous vivez en Afrique, je vous donne d’autres pistes dans mon guide pour gagner de l’argent en Afrique.
Mon verdict : faut-il s’inscrire sur eBuyClub ?
Oui, à condition de savoir à quoi s’attendre. eBuyClub est fiable, il paie depuis plus de 20 ans, et il reste l’un des rares à proposer PayPal dès 10 €. Mais ce n’est pas une machine à cash. Avec le seul cashback en ligne, un cyberacheteur moyen récupère de l’ordre de 2 € par mois, car le « jusqu’à » affiché vaut rarement pour votre achat. C’est donc avec les bons d’achat, pour les courses et les grosses dépenses prévues, qu’il devient vraiment intéressant.
Mon conseil, c’est donc de l’utiliser avec méthode. Les bons d’achat pour vos dépenses courantes, achetés avant d’aller en caisse. L’activation depuis la fiche du marchand pour vos achats en ligne, après avoir lu la grille. Des captures d’écran et des factures pour les gros montants. Et un retrait dès 10 €, sans jamais laisser dormir la cagnotte plus de quelques mois.
Si vous voulez vous lancer, le premier bouton ci-dessous est mon lien de parrainage. Si vous vous inscrivez avec, vous recevez les 3 € habituels, et je touche un bonus (3 €, puis 10 % de vos gains). Ça ne vous coûte rien. Vous pouvez aussi vous inscrire directement sur le site d’eBuyClub, sans passer par moi.
Et pour mettre un peu d’argent de côté les mois où vous n’achetez rien :
6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
FAQ.
eBuyClub est-il une arnaque ?
Non. eBuyClub est édité par Plebicom, une société française créée en 2000, qui a absorbé Poulpeo en 2025. Il verse d’ailleurs bien le cashback, par virement, PayPal ou eBuyCard, dès 10 €. Les plaintes portent surtout sur des cashbacks non enregistrés ou refusés, sur la lenteur du service client en 2026 et sur des contrôles d’identité au moment du paiement.
Est-ce que eBuyClub est payant ?
Non, l’inscription et l’utilisation sont gratuites. eBuyClub touche une commission des marchands quand vous achetez chez eux par son intermédiaire, et vous en reverse une partie. Il gagne aussi de l’argent en vendant des bons d’achat et de la visibilité aux enseignes.
Comment retirer de l’argent sur eBuyClub ?
Dès 10 € validés (bonus compris), demandez un paiement depuis votre cagnotte avec votre code PIN eBuyClub. Vous avez le choix entre le virement et PayPal, en 15 jours ouvrés, ou l’eBuyCard, en 48 heures avec 2 % en plus. Le virement apparaît sous le libellé « Vrt Plebicom Ebuyclub.com Plebicom Sa ».
eBuyClub paie-t-il sur PayPal ?
Oui, PayPal fait partie des trois moyens de retrait listés dans la FAQ mise à jour le 23 octobre 2026, dès 10 €, en 15 jours ouvrés. Des membres l’ont toutefois trouvé « temporairement indisponible » par périodes en 2025 et début 2026.
Combien de temps faut-il pour recevoir un paiement eBuyClub ?
Comptez 15 jours ouvrés après votre demande pour un virement ou PayPal, et 48 heures ouvrées pour l’eBuyCard. Mais avant, le marchand doit valider votre cashback, ce qui prend de 18 à 114 jours selon les fiches de mon relevé. Au total, il se passe souvent 1 à 5 mois entre l’achat et l’argent.
Pourquoi mon cashback eBuyClub est-il en attente ?
Parce que le marchand ne l’a pas encore validé : il vérifie que vous avez payé et que vous n’avez rien renvoyé. Chaque fiche affiche une « validation estimée », par exemple 70 jours chez Darty. Pour un voyage, en revanche, comptez au moins un mois après le séjour. Réclamez avant que la commande n’ait 4 mois.
Quel est le code promo eBuyClub pour s’inscrire ?
Il n’y a pas de code promo officiel : le bonus standard est de 3 €, validés à l’inscription. Les « codes » à 5, 6 ou 7 € qui circulent sont des pseudos de parrains partenaires, sans conditions publiées par eBuyClub. Vérifiez le montant affiché par eBuyClub sur la page d’inscription avant de valider, et faites-en une capture.
Comment fonctionne le parrainage eBuyClub ?
Le parrain touche 3 € quand son filleul valide un premier cashback en ligne d’au moins 10 € HT, ou un bon d’achat ou un cashback en magasin d’au moins 40 €. Puis 10 % des gains de cashback de son filleul, à vie, hors cashback connecté et coupons. Les CGU limitent le parrainage à une personne majeure par foyer.
eBuyClub fonctionne-t-il sur Amazon ?
Non, pas le jour de mon relevé, le 27 octobre 2026 : la fiche Amazon n’affichait aucun cashback en ligne, et aucun bon d’achat. Par ailleurs, l’extension d’eBuyClub ne s’active pas sur Amazon. C’était aussi le cas chez Booking.com et Boulanger.
Qu’est-ce que « PLEBICOM » sur mon relevé bancaire ?
Plebicom est l’éditeur d’eBuyClub, et il vend aussi des bons d’achat via d’autres plateformes, comme Poulpeo, iGraal ou WeWard. Si vous avez acheté une carte cadeau sur l’une d’elles, le débit est normal. Sinon, il s’agit probablement d’une fraude à la carte : faites opposition, contestez auprès de votre banque et signalez-le sur Perceval.
Le cashback connecté d’eBuyClub est-il sûr ?
La connexion à votre banque passe par Linxo Connect, un établissement de paiement agréé par l’ACPR. eBuyClub ne voit jamais vos identifiants bancaires, et le numéro de carte enregistré, sans cryptogramme, ne permet aucun paiement. Enfin, vous pouvez supprimer la connexion à tout moment.
Comment contacter eBuyClub ? Y a-t-il un numéro de téléphone ?
Le service client se contacte par un formulaire, depuis la rubrique « Aide » du site ou de l’appli. Aucun numéro de service client n’est indiqué : le 01 49 49 05 50 des mentions légales est le standard de Plebicom. En octobre 2026, la page de contact prévenait que les réponses pouvaient tarder.
Comment supprimer son compte eBuyClub ?
Depuis votre compte, dans la rubrique de contact du service client, en cliquant sur « Je supprime mon compte et renonce à économiser ». Attention, vous perdez votre cagnotte, votre solde eBuyCard et l’accès à vos bons d’achat. Retirez d’abord votre argent si vous avez atteint 10 €.
Peut-on utiliser eBuyClub en Belgique ?
Oui. Les CGU ne réservent pas le service aux résidents français, et eBuyClub a une catégorie de marchands belges. PayPal facilite les retraits. Certains jeux, comme Shake and Win, restent toutefois réservés à la France.
Comment j’ai vérifié les informations de cet avis.
J’ai relevé toutes les informations le 27 octobre 2026, à partir des sources suivantes :
- conditions : les CGU d’eBuyClub (version du 27 octobre 2025), ses CGV des bons d’achat, sa politique de confidentialité, ses mentions légales, ses pages de parrainage, de contact et de classement des offres, et les 121 articles de son centre d’aide, lus en visiteur non connecté,
- taux et délais : les fiches de 33 grandes enseignes, avec leur grille détaillée et leur « validation estimée », et les pages d’inscription affichées avec une quinzaine de pseudos de parrains, sans créer de compte,
- société : l’annuaire officiel des entreprises, le BODACC, le registre REGAFI de l’ACPR (pour Linxo) et le site professionnel de Plebicom,
- avis : les 200 derniers avis et les 180 derniers avis à 1 ou 2 étoiles sur Trustpilot, les 500 derniers sur l’App Store et les 3 000 derniers sur Google Play, avec un classement par thème de tous les avis négatifs,
- témoignages : les fils du forum de l’UFC-Que Choisir, la page Trustpilot de Plebicom et des captures publiées par d’autres utilisateurs, dont je cite chaque fois la source,
- calculs : la dépense moyenne par cyberacheteur de la Fevad (2025) et les hypothèses affichées sous chaque estimation.


