Dernière mise à jour : 02 Octobre 2026 (conditions, seuils de retrait et règles de parrainage vérifiés sur les sources officielles de Joko, l’App Store et Google Play).
Une appli qui vous rembourse une partie de vos courses sans rien changer à vos habitudes ? Sur le papier, Joko a en effet tout du bon plan. Sauf qu’avant de commencer, elle vous propose de connecter votre compte bancaire. Forcément, ça fait tiquer. Et vous avez donc bien raison de vous poser la question !
Pour vous la faire courte : Joko est un service sérieux, pas une arnaque. En effet, derrière l’appli, on trouve une société française créée en 2018, enregistrée auprès de l’ACPR (la police des banques) comme agent d’un établissement de paiement agréé. Et elle verse bien le cashback, par virement dès 20 €. En revanche, ce n’est pas l’argent facile que promettent ses pubs. Par exemple, sur vos simples passages en caisse, les gains se comptent souvent en centimes. Ensuite, les grosses offres peuvent rester « en attente » pendant des mois, voire être refusées. Et vos opérations bancaires nourrissent aussi l’offre que Joko propose aux marques, sous forme de données agrégées et anonymisées.
Dans cet avis, je vous explique comment Joko fonctionne vraiment, ce qu’il voit de vos comptes, combien on peut raisonnablement y gagner, comment retirer son argent et les 8 pièges qui font perdre du cashback. Pour ça, j’ai d’abord lu les conditions générales (version du 19 mars 2026), la politique de confidentialité (version du 25 mars 2026) et les 97 articles du centre d’aide officiel. J’ai aussi passé au crible les 500 derniers avis de l’App Store. Et vous allez voir, il y a quelques surprises !
Mon avis sur Joko en 30 secondes.
- C’est quoi : une appli et une extension de navigateur gratuites qui vous reversent une partie de vos achats (le cashback), en ligne et en magasin, chez plus de 3 500 enseignes selon Joko,
- Qui est derrière : Wylr, une société française installée à Saint-Mandé (94), agent de l’établissement de paiement Powens,
- C’est sûr ? Joko ne voit jamais vos identifiants bancaires et ne peut lancer aucun paiement depuis votre compte. En revanche, il lit vos opérations, et c’est ce qui fait tourner son business,
- Ça paie ? Oui : par virement dès 20 €, en carte cadeau dès 15 € ou en don dès 5 €, sans frais,
- Combien ? Quelques euros par an si vous vous contentez de connecter votre carte. Environ 140 à 190 € par an d’après mon calcul si vous payez 400 € de courses par mois en bons d’achat,
- Âge minimum : 16 ans, avec l’accord écrit d’un parent avant 18 ans,
- Où : en France (achats en France, virement vers un compte français). Un lancement aux États-Unis vient d’être annoncé,
- Le gros point noir : des cashbacks qui restent en attente pendant des mois ou qui sont refusés, parfois par un agent automatisé d’intelligence artificielle,
- Mon verdict : à installer si partager vos opérations bancaires ne vous dérange pas et si vous jouez le jeu des bons d’achat. Sinon, attendez-vous à des centimes.
Joko, c’est quoi exactement ?
Joko est une application de cashback lancée en 2018 par trois jeunes entrepreneurs français : Xavier Starkloff, Nicolas Salat-Baroux et Alexandre Hollocou. Le principe est simple. Lorsque vous achetez chez une enseigne partenaire en passant par Joko, l’enseigne lui verse une commission, puis Joko vous en reverse une partie. D’ailleurs, si le principe vous paraît encore flou, je vous explique tout dans mon article qu’est-ce que le cashback.
Désormais, Joko se présente même comme une « app de shopping IA ». En plus du cashback, on y trouve des codes promo appliqués automatiquement, un suivi des prix, un outil de budget, un porte-cartes de fidélité, le paiement en 3 fois et un assistant shopping baptisé Juno. Mais le cœur de l’appli, celui qui vous fait gagner de l’argent, reste le cashback.
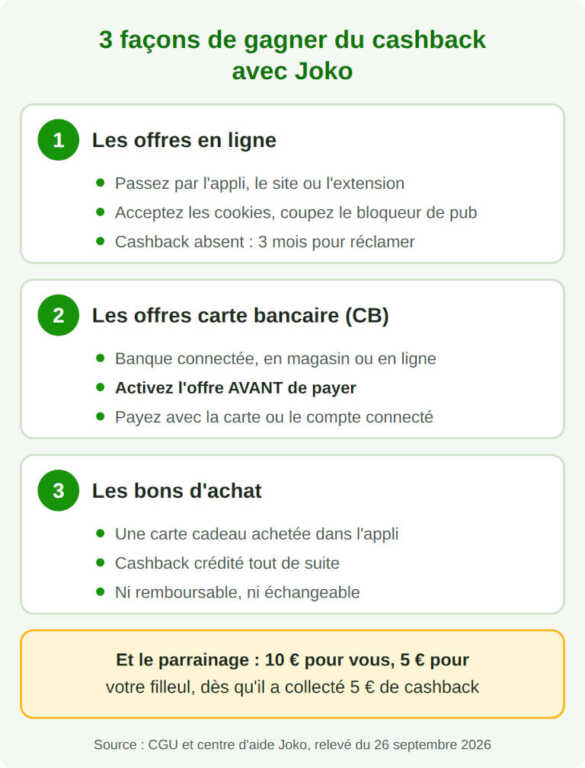
Les 3 façons de gagner du cashback.
- Les offres en ligne : vous passez par l’appli, le site web ou l’extension de navigateur (Chrome, Safari ou Firefox) avant d’acheter sur le site de l’enseigne. Pas besoin de connecter votre banque pour celles-ci,
- Les offres carte bancaire (CB) : vous connectez votre banque, vous activez l’offre dans l’appli, puis vous payez avec la carte connectée, en magasin ou en ligne. C’est le fameux cashback « automatique »… à condition d’avoir activé l’offre avant de payer,
- Les bons d’achat : vous achetez dans l’appli une carte cadeau d’une enseigne (Carrefour, Auchan, Fnac, IKEA…), et le cashback tombe tout de suite dans votre cagnotte. C’est de loin la formule la plus rentable, j’y reviens plus bas.
À ces trois formules s’ajoute le parrainage, qui a d’ailleurs changé le 23 septembre 2026 (je vous détaille les nouvelles règles plus loin).
Juno, le nouvel assistant shopping.
Juno, c’est d’ailleurs la grosse nouveauté de la rentrée : un assistant d’intelligence artificielle à qui vous décrivez ce que vous cherchez (des chaussures de course, par exemple) pour qu’il vous propose des produits au meilleur prix. Sur l’App Store, Joko présente également son arrivée comme une mise à jour majeure. L’entreprise a aussi annoncé son lancement aux États-Unis le 21 septembre 2026.
C’est trop récent pour que je vous donne un avis sérieux sur la qualité de ses suggestions. Deux remarques quand même. D’abord, les conditions générales précisent que ses suggestions sont purement indicatives, et Joko touche une commission quand vous achetez chez ses partenaires : comparez donc toujours avant d’acheter. Ensuite, vos conversations avec l’assistant passent par les prestataires techniques de Joko, parmi lesquels figurent OpenAI et Anthropic.
Le paiement en 3 fois : attention, c’est un crédit.
Joko propose aussi de payer certains achats en ligne en 3 fois sans frais : un tiers le jour de l’achat, puis deux prélèvements à 30 et 60 jours. Mais attention, ce service est un crédit accordé par Floa, dont Joko est le mandataire. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Et puis gardez en tête que ce n’est pas ce service qui vous fera gagner de l’argent !
Vous l’avez compris : avec Joko, pour gagner de l’argent, il faut d’abord en dépenser. Si vous cherchez plutôt à mettre un peu de beurre dans les épinards sans sortir votre carte bancaire, les sondages rémunérés sont une bonne piste :

7 € offerts
Gagner sans rien acheter ?
Des sondages rémunérés, depuis votre canapé.
Gagner sans rien acheter ?
Des sondages rémunérés, depuis votre canapé.
7 € offerts
Joko est-il fiable ? Ce que j’ai vérifié.
C’est LA question qui revient en premier. Voici donc ce que j’ai pu vérifier, en séparant bien les faits, ce qu’affirme l’entreprise et ce que racontent les utilisateurs. Après mon analyse complète sur Freecash, j’ai eu l’envie de faire mes essais et recherches sur Joko.
Une vraie entreprise française, encadrée par l’ACPR.
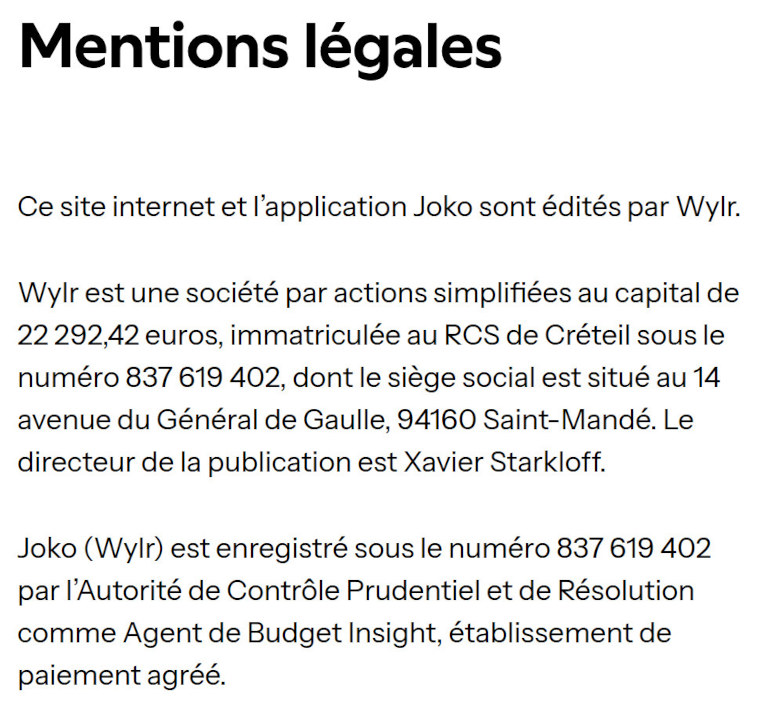
Tout d’abord, Joko est édité par Wylr, une société par actions simplifiée immatriculée au RCS de Créteil (SIREN 837 619 402) et installée à Saint-Mandé, dans le Val-de-Marne. D’après l’annuaire officiel des entreprises, elle a été créée le 1er février 2018 et elle a réalisé 24,2 millions d’euros de chiffre d’affaires en 2024, pour une perte nette d’environ 415 000 €. En 2020, la start-up avait aussi levé 10 millions d’euros auprès de fonds d’investissement comme Partech. Pas vraiment le profil d’une arnaque montée à la va-vite !
Côté bancaire, en revanche, Joko n’est ni une banque ni un établissement de paiement, contrairement à ce qu’écrivent plusieurs sites. Wylr est en réalité enregistré auprès de l’ACPR, l’autorité qui supervise les banques en France, comme agent de Powens, un établissement de paiement agréé. Le registre officiel REGAFI (recherche « Wylr ») le confirme : ce mandat, en vigueur depuis le 30 novembre 2018, couvre uniquement le service d’information sur les comptes. En clair, Joko a le droit de lire vos opérations, mais pas de lancer un paiement depuis votre compte.
Enfin, autre bon point : je n’ai trouvé Joko ni sur les listes noires de l’AMF et de l’ACPR, ni parmi les sanctions publiées par la CNIL.
Des notes excellentes… à lire avec des pincettes.
Sur le papier, Joko fait un carton :
- App Store France : 4,7/5 sur 78 822 notes,
- Google Play : 4,4/5 sur environ 47 500 avis, et plus d’un million de téléchargements,
- Trustpilot : 4,5/5 sur 8 394 avis,
- Extension Chrome : 4,3/5 sur 532 avis, et 300 000 utilisateurs.
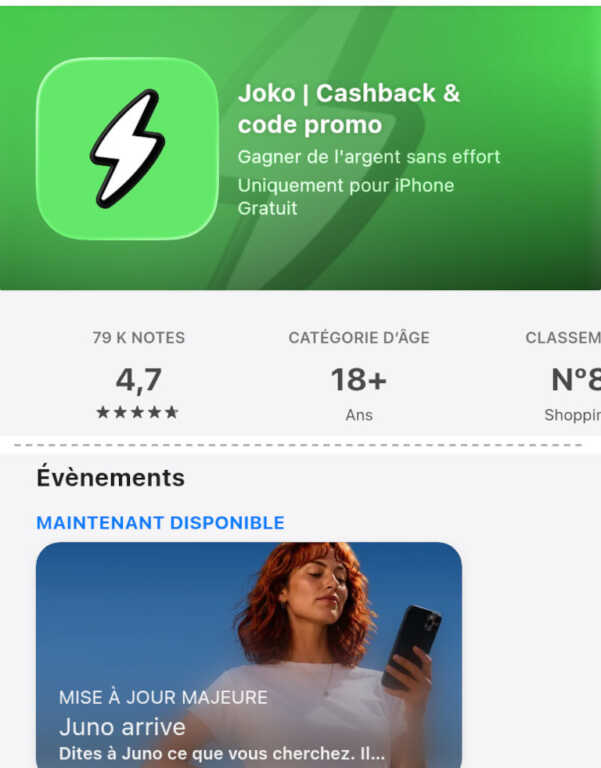
Ce que révèlent les 500 derniers avis de l’App Store.
Mais en creusant un peu, ces notes perdent de leur superbe. J’ai en effet récupéré les 500 derniers avis écrits publiés sur l’App Store français, du 9 juillet au 25 septembre 2026. Et voici ce que j’ai trouvé :
- 312 avis sur 500 (62 %) contiennent un code parrain. Logique : chaque filleul rapporte un bonus à son parrain (10 € depuis le 23 septembre 2026), alors beaucoup d’utilisateurs publient leur code dans un avis… noté 5 étoiles,
- 29 avis reprennent quasiment mot pour mot le même texte type, qui commence par une adresse aux « petits nouveaux » qui hésitent,
- les avis qui mentionnent un parrainage ou un code affichent une moyenne de 4,8/5,
- les 118 avis sans code tombent à 2,8/5.
Côté Trustpilot, la page indique par ailleurs que Joko sollicite régulièrement des avis auprès de ses utilisateurs. C’est une pratique autorisée, mais elle tire naturellement les notes vers le haut. Et malgré tout, 11 % des avis y sont à 1 étoile.
Attention, je ne dis pas que ces avis sont faux ! Mais une note de 4,7 construite en bonne partie sur des codes parrain ne vous dit pas grand-chose de ce que vous allez vraiment gagner. D’autant que beaucoup de ces avis promettent un bonus immédiat à l’inscription, ou un virement possible dès 10 €. D’après les règles officielles en vigueur au 26 septembre 2026, c’est inexact : les 5 € du filleul arrivent seulement après 5 € de cashback collecté, et le virement démarre à 20 €.
Ce que racontent les utilisateurs déçus.
Parmi ces 500 avis, 82 ont une note de 1 à 3 étoiles. Je les ai tous lus, et voici donc ce qui revient le plus souvent :
| Ce qui revient | Exemple d’avis (App Store, 2026) |
|---|---|
| Des montants ridicules sur les courses | 0,30 € récupérés pour plus de 400 € de dépenses (26/08), environ 0,05 % de cashback sur les courses alimentaires (03/09) |
| Du cashback jamais crédité ou refusé | 125 € promis pour l’ouverture d’un compte Fortuneo, restés en attente puis disparus (10/09) |
| Des mois d’attente | Une assurance souscrite en octobre 2025 avec 90 € promis, toujours pas payés en juillet 2026 (10/07) |
| Un support qui tourne en rond | Plusieurs utilisateurs décrivent des réponses toutes faites et des relances sans suite (09/09, 15/09) |
| Des comptes bloqués | Bannissements pour faux parrainage ou après un changement de téléphone, contestés par les utilisateurs (21/07, 25/07, 25/08) |
| Des bons d’achat qui posent problème | Deux codes Uber Eats inutilisables et non remboursés (01/09), achat de bons d’achat impossible selon plusieurs avis du 20 au 22 septembre |
On retrouve d’ailleurs exactement les mêmes reproches sur Trustpilot et dans un fil du forum de l’UFC-Que Choisir consacré aux cashbacks non versés, ouvert en octobre 2025 et toujours alimenté en 2026.
Et les preuves de paiement ?
Là, je dois être honnête avec vous : je n’ai trouvé aucun relevé bancaire publié par un testeur indépendant, ni aucune vidéo qui montre un virement Joko arriver sur un compte. En fait, les tests publiés montrent surtout le solde d’une cagnotte, et presque tous glissent un code parrain au passage.
Un retrait de 40 € dans l’historique de l’appli.
Le document le plus parlant vient du site de parrainage Parraineo, qui a publié en avril 2024 des captures de son propre compte Joko (en proposant, lui aussi, son code parrain). D’abord l’historique de sa cagnotte :
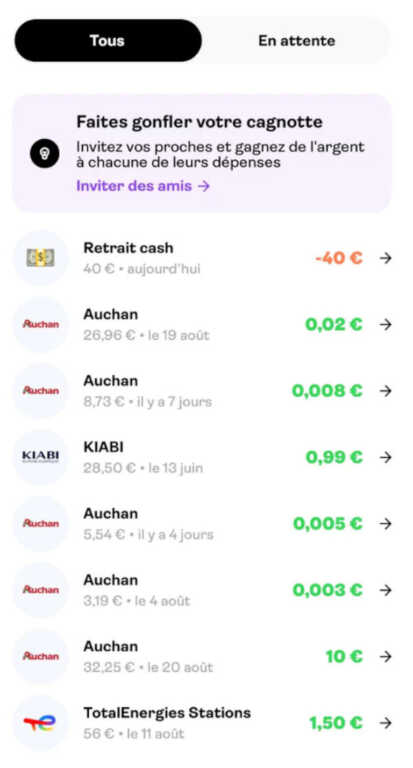
Regardez bien cet historique, car il résume Joko à lui tout seul. D’un côté, un retrait de 40 €. De l’autre, 0,02 € de cashback pour 26,96 € de courses chez Auchan, et même 0,003 € pour 3,19 €. Enfin, au milieu, une offre Auchan rapporte 10 € d’un coup sur 32,25 € d’achats. Toute la différence entre les centimes et les vrais gains est donc là !
L’e-mail « Votre virement est en route ».
Voici ensuite l’e-mail que Joko envoie quand on demande un virement :
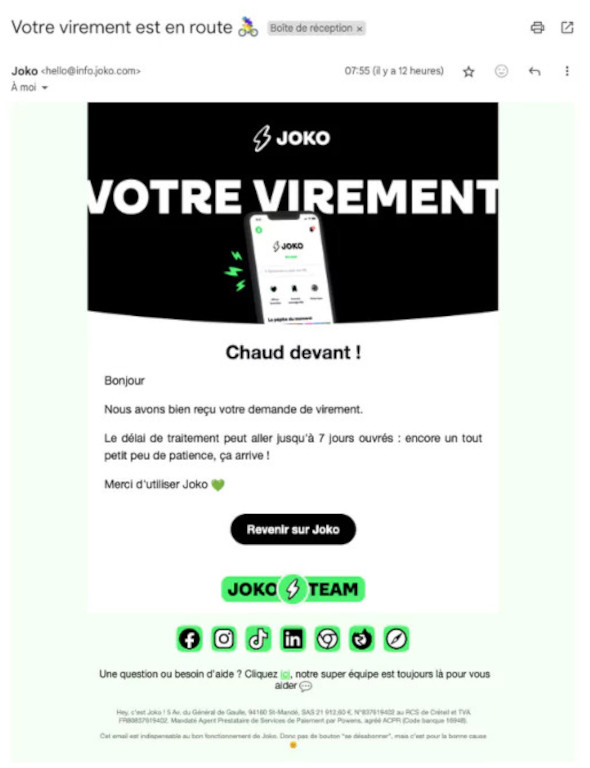
Attention toutefois, cet e-mail confirme la demande de virement, pas l’arrivée de l’argent. Par ailleurs, voici ce qu’on sait de source officielle : le virement arrive sous 7 jours ouvrés maximum, avec le libellé « Wylr » sur votre relevé, et pas « Joko ». Côté témoignages, certains utilisateurs disent également avoir gagné de jolies sommes en plusieurs années, comme cet avis qui annonce plus de 600 € gagnés en trois ans (App Store, 24/08/2026). À l’inverse, d’autres n’ont jamais atteint le seuil de 20 €. On voit pourquoi un peu plus loin.
Connecter sa banque à Joko : est-ce dangereux ?
Qui voit quoi, concrètement ?
Pour profiter des offres CB, vous devez d’abord connecter votre banque. Mais rassurez-vous, vous ne donnez pas vos codes à Joko ! En réalité, vous les saisissez dans l’interface de Powens, qui est le seul à les utiliser pour récupérer vos opérations auprès de votre banque. C’est ainsi que fonctionne l’open banking, encadré par la directive européenne sur les services de paiement (DSP2).
D’après ses conditions générales (article 4.2.2), Joko reçoit ensuite pour chaque opération le nom du commerçant, la date, le montant, le libellé, le numéro de compte et le type d’opération (carte ou virement). Son centre d’aide assure également qu’il n’a accès ni à votre solde, ni à vos virements. Petite nuance quand même : si vous utilisez la fonction Budget, les CGU indiquent que Joko analyse alors l’ensemble des transactions de vos comptes connectés pour classer vos dépenses et vos revenus.
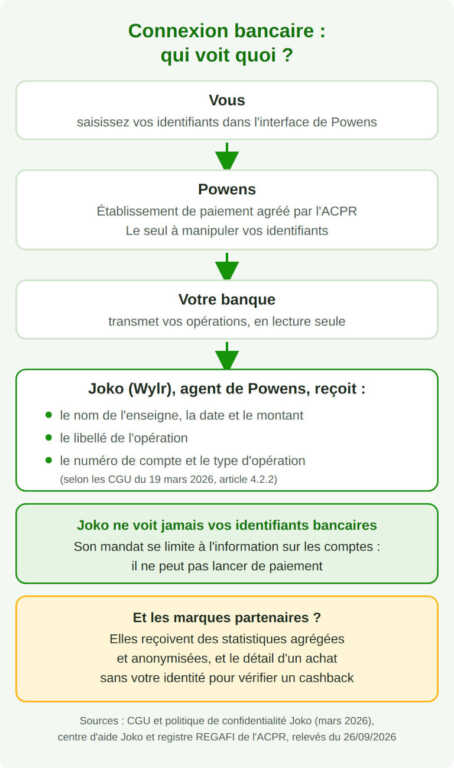
Deux détails pratiques à connaître. Une banque ne peut être connectée qu’à un seul compte Joko : sur un compte joint, seule la première personne à le connecter touche le cashback. Et PayPal peut aussi être connecté, pour profiter des offres CB quand vous payez avec.
Bon à savoir : si l’idée vous dérange, rien ne vous oblige à connecter votre banque. En effet, les offres en ligne et les bons d’achat fonctionnent sans. Enfin, si vous changez d’avis, la connexion se supprime en quelques secondes depuis votre profil, rubrique « Connexions bancaires ».
Joko revend-il vos données ?
Officiellement, non. En effet, le centre d’aide affirme que Joko ne vend pas vos données, et qu’aucune donnée permettant de vous identifier directement n’est transmise aux enseignes. Selon lui, son modèle économique repose sur les commissions versées par les marques quand vous achetez chez elles.
Mais gratuit ne veut pas dire sans contrepartie. Allez donc faire un tour sur la partie Business de son site, celle qui s’adresse aux marques. Joko y met en avant un ciblage des clients fondé sur la donnée bancaire, et des études de marché tirées d’un panel d’un million de consommateurs. Autrement dit, vos opérations bancaires, anonymisées et mélangées à celles des autres, servent aussi d’argument commercial auprès des annonceurs. Joko publie d’ailleurs régulièrement des études sur la consommation des Français, comme le bilan des soldes d’été 2026.
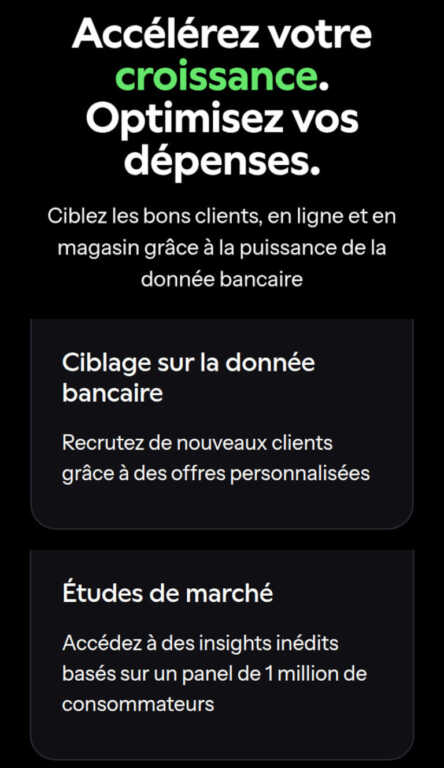
Rien d’illégal là-dedans, et c’est même plutôt transparent. Mais il vaut mieux le savoir avant de connecter sa carte. D’autant que la politique de confidentialité mentionne aussi des cookies publicitaires (Facebook Ads et Google Ads), des transferts de certaines données vers les États-Unis encadrés par des clauses types de la Commission européenne, et l’analyse de vos échanges avec le support par des outils d’intelligence artificielle, dont ceux d’OpenAI et d’Anthropic.
Combien peut-on vraiment gagner avec Joko ?
Les chiffres qui circulent, et ce qu’ils valent vraiment.
Des chiffres, Joko en affiche partout. Mais le problème, c’est qu’ils ne disent pas tous la même chose :
| Le chiffre | Où on le trouve | Ce qu’il faut en retenir |
|---|---|---|
| Plus de 88 millions d’euros économisés | Compteur de la page d’accueil | Ce n’est pas un relevé en temps réel : le code de la page part de 85 millions au 7 août 2026 et ajoute 0,75 € par seconde |
| 5 ou 6 millions d’utilisateurs | Page « Économies » du site français, communiqué du 21/09/2026 | Des chiffres de l’entreprise qui ne concordent pas, et qui ne disent pas combien d’utilisateurs sont actifs |
| 3 500 ou 10 000 enseignes partenaires | Site et App Store français, communiqué américain | 3 500 marques en France selon le site français |
| 200 € par an | Chrome Web Store et Google Play | Présenté comme une « moyenne » sur Chrome, mais comme un maximum (« jusqu’à ») sur Google Play. Aucune méthode publiée |
| 47 € par an chez Carrefour, 82 € chez Amazon | Page « Économies » de Joko | Moyenne des utilisateurs actifs dans chaque enseigne, sans méthode publiée |
| 247 € en un an, 600 € en trois ans… | Sites de parrainage, avis clients | Témoignages invérifiables, souvent accompagnés d’un code parrain |
En bref, aucun de ces chiffres ne vous dit ce que VOUS allez gagner. Alors j’ai fait le calcul moi-même.
Mon calcul pour 3 profils.
Prenons un foyer qui dépense 400 € de courses par mois, soit 4 800 € par an. Selon la façon d’utiliser Joko, le résultat n’a vraiment rien à voir :
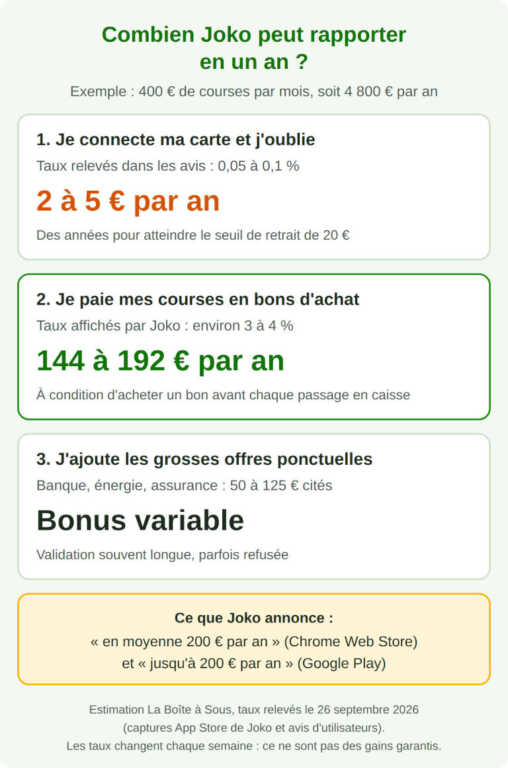
Profil 1 : je connecte ma carte et j’oublie.
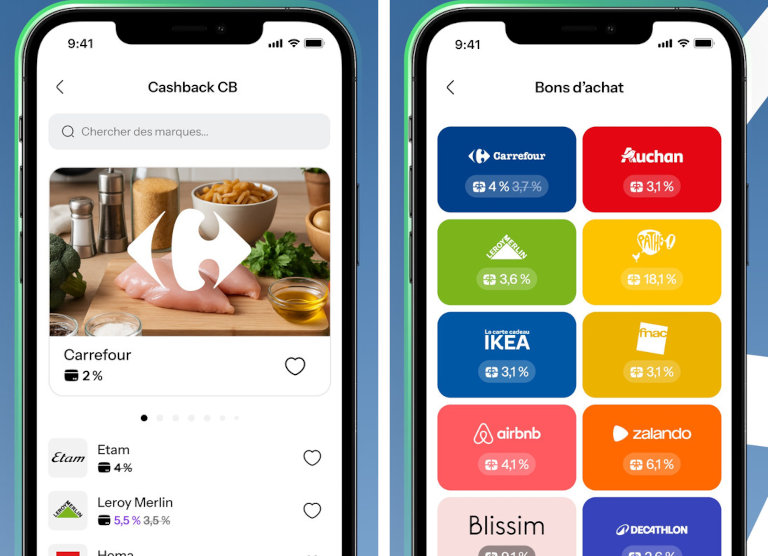
Certes, Joko affiche parfois des offres CB alléchantes (2 % chez Carrefour sur ses captures App Store). Mais elles sont soumises à conditions : activation avant l’achat, montant minimum, parfois réservées aux nouveaux clients. Sur les courses du quotidien, les utilisateurs rapportent plutôt des taux de 0,05 à 0,1 %, comme les 0,02 € pour 26,96 € de courses de l’historique vu plus haut. Ainsi, à ce rythme, 4 800 € de courses rapportent entre 2,40 € et 4,80 € par an. Il faudrait donc plusieurs années pour atteindre le seuil de virement de 20 € !
Profil 2 : je paie mes courses en bons d’achat.
C’est en revanche là que Joko devient vraiment intéressant. Le principe : juste avant de passer en caisse, vous achetez dans l’appli une carte cadeau du supermarché, du montant de vos courses, et vous payez avec. Sur ses captures App Store, Joko affiche par exemple 4 % chez Carrefour et 3,1 % chez Auchan. Avec 3 à 4 % sur 4 800 €, on arrive donc à 144 à 192 € par an, et le cashback tombe tout de suite. Les contraintes : penser à acheter le bon avant chaque passage en caisse, le payer par carte bancaire (ou Apple Pay et Google Pay), et accepter qu’il ne soit ni remboursable ni échangeable. Petit conseil : achetez un bon du montant de vos courses, pas plus.
Profil 3 : j’ajoute les grosses offres ponctuelles.
Ouverture d’un compte bancaire, contrat d’énergie ou assurance, par exemple : ces offres affichent souvent plusieurs dizaines d’euros de cashback (de 50 à 125 € dans les avis que j’ai lus). C’est tentant, mais ce sont aussi celles qui font le plus râler : validation de plusieurs mois, justificatifs demandés, refus. Joko prévient lui-même que ces inscriptions prennent en général plusieurs mois à être validées. Alors ne souscrivez jamais un produit bancaire ou un contrat uniquement pour le cashback.
Mon estimation réaliste.
En résumé : quelques euros par an si vous laissez faire l’appli, et environ 140 à 190 € par an si vous organisez vos courses autour des bons d’achat. C’est un vrai coup de pouce pour le budget, mais certainement pas un revenu.
Des centimes par passage en caisse, un seuil de 20 € à atteindre, et une bonne dose d’organisation pour faire mieux… Si vous voulez gagner quelques euros sans rien acheter du tout, il existe une option bien plus simple :
+7 € dès l’inscription
Aucune banque à connecter
Juste votre avis, dans des sondages rémunérés.
Aucune banque à connecter
Juste votre avis, dans des sondages rémunérés.
+7 € dès l’inscription
Retirer son argent : seuils, délais et moyens de paiement.
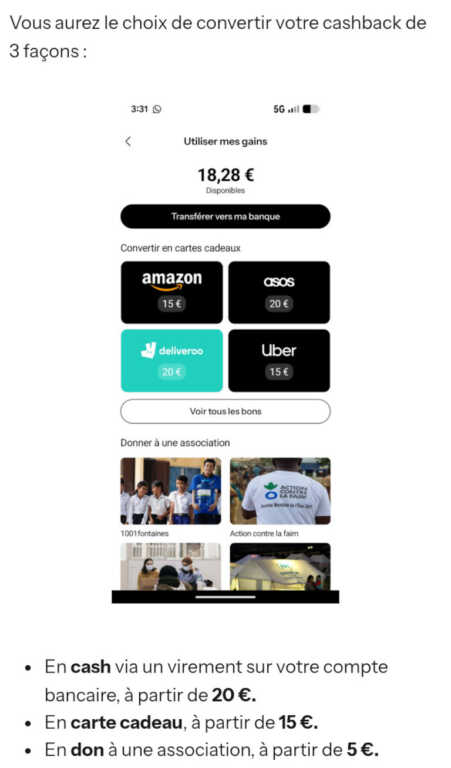
Bonne nouvelle, retirer sa cagnotte Joko ne coûte rien : en effet, ni les CGU, ni le centre d’aide ne mentionnent de frais. Voici les règles officielles au 26 septembre 2026 :
| Moyen de retrait | Minimum | Délai annoncé |
|---|---|---|
| Virement bancaire | 20 € | Jusqu’à 7 jours ouvrés |
| Carte cadeau (Amazon, Fnac, Decathlon, Uber…) | 15 € | Immédiat, jusqu’à 48 h ouvrées en cas de contrôle antifraude |
| Don à une association | 5 € | Non précisé |
Les petites lignes à connaître.
- Pas de retrait sur PayPal : vous pouvez connecter PayPal pour les offres CB, mais la cagnotte se retire uniquement par virement, carte cadeau ou don,
- Un compte français obligatoire : le virement n’est possible que vers un compte bancaire domicilié en France,
- Le libellé « Wylr » : c’est le nom de la société qui édite Joko, ne cherchez pas « Joko » sur votre relevé,
- Pas de retour en arrière : un virement ou une carte cadeau ne peut pas être annulé une fois demandé,
- Pas de réduction d’impôt : les dons faits depuis la cagnotte ne sont pas déductibles,
- Des justificatifs possibles : les CGU autorisent Joko à vous demander tout document justifiant votre cashback, et plusieurs utilisateurs racontent avoir dû fournir un justificatif de domicile ou un relevé de compte avant un retrait,
- Pas de transfert entre amis : la cagnotte est liée à votre compte, impossible de la donner à un proche.
Et puis une phrase des CGU m’a fait tiquer. Votre cashback n’a pas de date d’expiration, mais tant que vous ne l’avez pas utilisé, il reste la propriété de Joko (article 4.3.10). Mon conseil est donc simple : retirez votre cagnotte dès que vous atteignez le seuil. Si vous préférez les cartes cadeaux, j’ai d’ailleurs rassemblé d’autres astuces pour obtenir des cartes cadeaux Amazon gratuites.
Cashback en attente ou refusé : le vrai point faible.
Si vous lisez les avis négatifs, c’est LE sujet qui revient sans arrêt. Et les règles officielles expliquent d’ailleurs en partie pourquoi.
Pourquoi votre cashback reste « en attente ».
Quand vous achetez via Joko, le cashback apparaît d’abord en attente, le temps que l’enseigne vérifie que l’achat est définitif (pas de retour, pas d’annulation). Joko prévient que cette validation peut prendre jusqu’à plusieurs mois selon l’enseigne. C’est encore plus long pour les inscriptions (banque, assurance…), tandis que les locations de voiture ou d’hébergement ne sont validées qu’après la prestation. Quant à la date de validation affichée dans l’appli, ce n’est qu’une estimation, pas un engagement.
Qui décide de refuser votre cashback ?
Quand Joko refuse un cashback, il explique que les enseignes ne lui donnent pas la raison. Mais j’ai trouvé un détail dont personne ne parle. Dans sa version du 25 mars 2026, la politique de confidentialité indique qu’un agent automatisé utilisant l’intelligence artificielle peut vérifier votre éligibilité, analyser vos justificatifs… et décider d’accorder ou de refuser votre cashback.
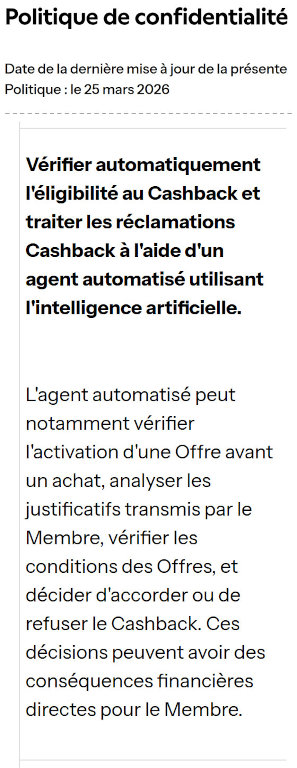
La bonne nouvelle, c’est toutefois que le RGPD vous protège. Face à une décision entièrement automatisée qui vous touche de manière importante, vous avez le droit d’obtenir l’intervention d’un humain, de donner votre point de vue et de contester la décision. Joko le reconnaît d’ailleurs noir sur blanc dans l’article 8 de sa politique : vous pouvez exercer ce droit directement dans la conversation avec le support, ou en écrivant à [email protected].
Comment contester un refus, étape par étape.
- Rassemblez vos preuves : la facture ou l’e-mail de confirmation complet (date, produits, montant, e-mail utilisé et numéro de commande). Pour une offre CB, la ligne de votre relevé bancaire,
- Contactez le support depuis l’appli (icône de profil, puis « Obtenir de l’aide »), et pour un achat en ligne, faites-le dans les 3 mois qui suivent la transaction,
- Demandez un humain : si la réponse vous semble automatique, réclamez explicitement l’intervention d’une personne en citant l’article 22 du RGPD,
- Passez à l’écrit : selon ses CGU, Joko s’efforce de traiter une réclamation sous 5 jours et d’y apporter une réponse définitive sous 60 jours (délais indicatifs),
- En dernier recours, saisissez gratuitement le médiateur de la consommation prévu par les CGU, Médiation Solution, après une réclamation écrite restée sans solution.
Enfin, un dernier conseil : restez factuel et courtois. Les CGU prévoient des sanctions contre les demandes répétées et excessives… alors mieux vaut un message clair avec toutes les preuves que dix relances agacées.
Les 8 pièges qui font perdre votre cashback Joko.
La plupart des cashbacks « perdus » viennent en fait d’un détail technique. Voici les 8 pièges à connaître, tous tirés des règles officielles de Joko :
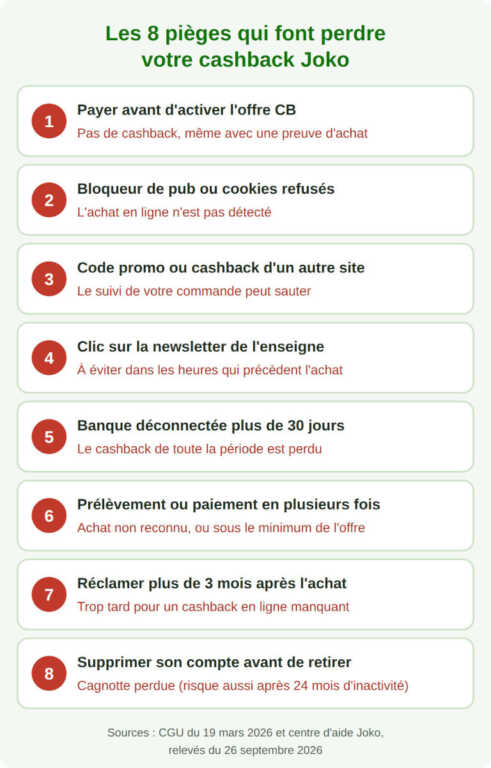
Piège n°1 : payer avant d’activer l’offre CB.
Pour les offres CB, il faut en effet cliquer sur « Activer » AVANT de payer. Si vous oubliez, Joko ne versera rien, même avec une preuve d’achat. Le cashback « automatique » ne l’est donc pas tant que ça !
En effet, pour les offres en ligne, le suivi de votre commande repose sur des cookies. Donc, si vous les refusez sur le site de l’enseigne, ou si vous laissez tourner un bloqueur de publicité ou un anti-pistage, votre achat passe sous les radars.
Piège n°3 : un code promo ou un cashback d’un autre site.
D’abord, seuls les codes promo proposés par Joko sont compatibles avec son cashback. Joko conseille aussi de ne pas visiter d’autres sites de cashback ou de codes promo pendant votre commande, et de ne pas utiliser une autre extension de cashback en même temps.
Joko recommande également d’éviter de cliquer sur la newsletter de l’enseigne dans les heures qui précèdent votre achat. Ce clic peut alors brouiller le suivi de votre commande.
Piège n°5 : laisser sa banque déconnectée plus de 30 jours.
Votre banque vous demande de vous authentifier à nouveau tous les 90 à 180 jours selon les établissements. Mais si la connexion reste coupée plus de 30 jours, Joko la supprime, et le cashback de toute la période est perdu. Reconnectez-vous dès que l’alerte apparaît.
Piège n°6 : payer par prélèvement ou en plusieurs fois.
D’abord, les prélèvements SEPA ne sont pas éligibles aux offres CB. Ensuite, si vous payez en 3 fois avec Oney ou un service équivalent, chaque échéance compte comme un achat séparé : 150 € en 3 fois, ce sont trois paiements de 50 €, qui ne valident pas une offre avec 100 € d’achat minimum. Certaines cartes à débit différé posent aussi problème, quand la banque regroupe tous les achats sur une seule ligne.
Piège n°7 : réclamer plus de 3 mois après l’achat.
Pour un cashback en ligne qui n’apparaît pas, vous avez 3 mois après la transaction pour contacter le support. Au-delà, Joko ne peut plus intervenir auprès de l’enseigne. Vérifiez donc votre cagnotte quelques jours après chaque commande, sachant que le cashback peut mettre 72 heures à apparaître.
Piège n°8 : supprimer son compte avant de retirer.
Si vous supprimez votre compte, vous perdez alors définitivement votre cagnotte. Et attention si vous laissez votre compte dormir : après 24 mois d’inactivité, Joko peut le désactiver (avec un préavis d’un mois par e-mail), puis le supprimer si vous ne réagissez pas.
Et deux cas particuliers à connaître.
D’abord, les achats faits à l’étranger, même chez une enseigne partenaire, ne donnent pas droit au cashback. Ensuite, sur un compte joint, seule la première personne à connecter le compte en profite, comme on l’a vu plus haut.
Parrainage Joko : ce qui a changé en septembre 2026.
Vous avez vu passer des codes parrain qui promettent 1 €, 3 €, 5 € ou 10 € ? C’est normal, car les règles changent régulièrement. La dernière version date du 23 septembre 2026 :
| Règles d’avril 2026 | Depuis le 23 septembre 2026 | |
|---|---|---|
| Le parrain | 3 € quand le filleul connecte sa banque, puis 10 % de son cashback pendant 1 an | 10 € quand le filleul a collecté 5 € de cashback, puis 10 % de son cashback pendant 1 an |
| Le filleul | 1 € | 5 €, dès qu’il a collecté 5 € de cashback |
| Limite | 20 filleuls (sauf Ambassadeurs) | 20 filleuls (sauf Ambassadeurs) |
Ce qu’il faut retenir :
- le code doit être saisi au moment de l’inscription : télécharger l’appli via un lien ne suffit pas. En cas d’oubli, vous avez 15 jours pour demander au support de l’ajouter,
- un code parrain ne contient que des lettres minuscules,
- le filleul ne touche rien tant qu’il n’a pas collecté 5 € de cashback. Un bon d’achat utilisé pour un plein de courses peut suffire, d’après Joko,
- Joko mentionne aussi un « bonus de configuration », dont le montant n’est publié nulle part. Pour info, dans le règlement d’un jeu-concours de mars 2026, Joko définissait la configuration complète comme la connexion d’une banque et l’installation de l’extension,
- ne vous parrainez jamais vous-même avec un deuxième compte : les CGU l’interdisent, et plusieurs utilisateurs racontent avoir été bannis pour « faux parrainage », avec leur cagnotte bloquée.
Avis Joko : avantages et inconvénients.
✅ Avantages.
- Gratuit, sans frais de retrait
- Une société française identifiée, agent d’un établissement de paiement agréé
- Vos identifiants bancaires ne passent jamais par Joko
- Beaucoup d’enseignes, dont les grands supermarchés
- Des bons d’achat à cashback immédiat, autour de 3 à 4 %
- Un cashback sans date d’expiration
- Appli, site web et extensions Chrome, Safari et Firefox
- Un médiateur gratuit en cas de litige
❌ Inconvénients.
- Un seuil de virement à 20 €
- Un cashback CB souvent minuscule sur les courses
- Des validations longues, et des refus sans explication
- Un support très critiqué, en partie automatisé
- Des données bancaires au cœur du modèle économique
- Réservé à la France
- Des notes gonflées par les codes parrain
Ma note critère par critère.
Pour ceux qui aiment les bilans clairs, voici le détail :
| Critère | Mon avis | Pourquoi |
|---|---|---|
| Sérieux de l’entreprise | 🟢 Bon | Société française identifiée depuis 2018, agent de Powens enregistré à l’ACPR |
| Sécurité de la connexion bancaire | 🟢 Bonne | Identifiants gérés par Powens, accès en lecture seule, aucun paiement possible |
| Données personnelles | 🟠 À surveiller | Opérations bancaires exploitées de façon agrégée pour les marques, cookies publicitaires |
| Gains au quotidien | 🔴 Faibles | Quelques centimes par passage en caisse sans bons d’achat |
| Gains avec les bons d’achat | 🟢 Intéressants | Autour de 3 à 4 %, crédités tout de suite, à condition de s’organiser |
| Versement du cashback | 🟠 Moyen | Attentes de plusieurs mois et refus fréquents sur les grosses offres |
| Support | 🟠 Critiqué | Réponses automatisées et relances nécessaires selon de nombreux avis |
| Transparence | 🟠 Moyenne | Règles claires dans l’aide, chiffres marketing flous |
Joko est-il fait pour vous ?
Joko est fait pour vous si :
- vous faites vos courses dans les grandes enseignes et vous êtes prêt à les payer en bons d’achat,
- vous achetez régulièrement en ligne et vous aimez les codes promo appliqués automatiquement,
- laisser une appli lire vos opérations bancaires (via Powens) ne vous dérange pas,
- vous vivez en France et vous avez un compte bancaire français.
Passez votre chemin si :
- vous espérez gagner de l’argent sans rien changer à vos habitudes, ou sans rien dépenser (regardez plutôt du côté des sondages rémunérés),
- vous vivez en Belgique, en Suisse ou en Afrique : les achats et les virements sont réservés à la France (jetez plutôt un œil à mon guide pour gagner de l’argent en Afrique),
- l’idée qu’une appli lise vos opérations bancaires vous met mal à l’aise,
- vous avez moins de 16 ans (voici plutôt mes idées pour gagner de l’argent à 12, 13, 14, 15 ou 16 ans),
- vous n’avez pas la patience d’attendre, et parfois de réclamer, votre cashback.
Joko n’est d’ailleurs pas le seul à vous reverser une partie de vos achats. Pour chaque achat en ligne, comparez les taux avec d’autres plateformes et choisissez la plus généreuse : je vous présente les principales dans mon article sur les meilleurs sites de cashback, et j’ai aussi rédigé un avis sur iGraal. Certaines banques proposent également leur propre cashback sur carte, comme je l’explique dans mon article pour gagner de l’argent avec sa banque.
Mon verdict : faut-il installer Joko ?
Finalement, Joko est un service sérieux, pas une arnaque. En effet, l’entreprise est identifiable, encadrée, et elle verse bien le cashback à de nombreux utilisateurs. Mais ce n’est pas l’appli magique de ses pubs : laissée en pilote automatique, elle rapporte des clopinettes. En revanche, utilisée avec méthode, notamment avec les bons d’achat, elle peut remettre environ 140 à 190 € par an dans votre poche. Et en échange, vous lui confiez la lecture de vos opérations bancaires, qui nourrit aussi son offre pour les marques.
Si vous testez, faites-le avec 3 réflexes : activer les offres avant de payer, vérifier votre cagnotte après chaque achat en ligne, et retirer votre argent dès 20 €. Voici les liens officiels (je ne suis pas partenaire de Joko, ces liens ne me rapportent rien) :
Et pour compléter Joko avec des gains qui ne dépendent pas de vos dépenses :
7 € de bienvenue
Et en complément de Joko ?
Des sondages rémunérés, quand vous voulez.
Et en complément de Joko ?
Des sondages rémunérés, quand vous voulez.
7 € de bienvenue
FAQ.
Joko est-il une arnaque ?
Non. Joko est édité par Wylr, une société française créée en 2018 et enregistrée auprès de l’ACPR comme agent de l’établissement de paiement Powens. Joko verse d’ailleurs bien le cashback, par virement dès 20 €. En revanche, les gains sont souvent bien plus faibles que ce que suggèrent les pubs, et de nombreux utilisateurs se plaignent de cashbacks restés en attente pendant des mois ou refusés.
Joko est-il gratuit ? Comment gagne-t-il de l’argent ?
Oui, Joko est gratuit, et le retrait de la cagnotte est sans frais. Seuls les bons d’achat que vous achetez sont payants, puisque vous les utilisez ensuite en magasin ou en ligne. Joko gagne de l’argent grâce aux commissions que lui versent les enseignes partenaires lorsque vous achetez chez elles. Il propose aussi aux marques du ciblage publicitaire et des études de marché fondés sur des données bancaires agrégées et anonymisées.
Est-ce risqué de connecter sa banque à Joko ?
Le risque technique est plutôt limité. En effet, vous saisissez vos identifiants chez Powens, un établissement de paiement agréé par l’ACPR, et Joko ne les voit jamais. Son mandat se limite en outre à la lecture de vos opérations : il ne peut lancer aucun paiement. En revanche, il reçoit le détail de vos opérations (enseigne, date, montant, libellé), qu’il exploite aussi de façon agrégée pour les marques. Si ça vous gêne, vous pouvez utiliser Joko sans connecter votre banque.
À partir de combien peut-on retirer son argent sur Joko ?
À partir de 20 € pour un virement bancaire, de 15 € pour une carte cadeau et de 5 € pour un don à une association (règles au 26 septembre 2026). Joko précise que ces minimums peuvent évoluer, et l’appli les affiche toujours. Enfin, le retrait est gratuit.
Peut-on retirer son cashback Joko sur PayPal ?
Non. Vous pouvez connecter votre compte PayPal à Joko pour profiter des offres CB quand vous payez avec, mais la cagnotte se retire uniquement par virement bancaire (vers un compte domicilié en France), en carte cadeau ou en don.
Combien de temps faut-il pour recevoir un virement Joko ?
Jusqu’à 7 jours ouvrés, contrôles antifraude compris. Le virement apparaît alors sur votre relevé au nom de Wylr, la société qui édite Joko. Une carte cadeau arrive en principe tout de suite, et au plus tard sous 48 heures ouvrées.
Pourquoi mon cashback Joko est-il en attente ?
Parce que l’enseigne doit d’abord vérifier que votre achat est définitif, sans retour ni annulation. Cela peut prendre jusqu’à plusieurs mois selon l’enseigne, et plus encore pour les ouvertures de compte ou les assurances. Par ailleurs, la date affichée dans l’appli n’est qu’une estimation. Si elle est largement dépassée, contactez le support depuis l’appli, preuves d’achat à l’appui.
Peut-on utiliser Joko sans connecter sa banque ?
Oui. En effet, la connexion bancaire est facultative : elle sert uniquement aux offres CB, valables en magasin et en ligne. Sans elle, vous profitez quand même des offres en ligne (via l’appli ou l’extension) et des bons d’achat.
Joko fonctionne-t-il en Belgique, en Suisse ou en Afrique ?
Non, pas en pratique. D’après Joko, les partenariats ne concernent que les achats réalisés en France, et le virement de la cagnotte n’est possible que vers un compte bancaire domicilié en France. Hors de France, Joko vient par ailleurs d’annoncer son lancement aux États-Unis, en septembre 2026.
À partir de quel âge peut-on utiliser Joko ?
À partir de 16 ans. Entre 16 et 18 ans, les conditions générales exigent toutefois l’autorisation écrite d’un parent ou d’un tuteur légal.
Comment supprimer son compte Joko ?
Depuis l’appli, dans les paramètres, avec le bouton « Supprimer mon compte ». Retirez votre cagnotte avant, sinon elle est définitivement perdue. Vos données sont alors supprimées, à l’exception des transactions qui ont donné lieu à du cashback, que Joko doit conserver pour sa comptabilité.
Et vous, Joko vous a-t-il déjà rapporté quelque chose ? Cashback versé sans souci, ou en attente depuis des mois ? Racontez-moi votre expérience en commentaire, ça aidera les prochains lecteurs !
Comment j’ai vérifié les informations de cet avis.
J’ai relevé toutes les informations les 25 et 26 septembre 2026, à partir des sources suivantes :
- les conditions générales de Joko (version du 19 mars 2026), sa politique de confidentialité (version du 25 mars 2026) et ses mentions légales,
- les 97 articles du centre d’aide officiel en français, la page Business destinée aux marques et la page « Économies »,
- les fiches App Store, Google Play et Chrome Web Store, la page Trustpilot, et les 500 derniers avis écrits publiés sur l’App Store français (du 9 juillet au 25 septembre 2026),
- les captures de cagnotte et d’e-mail de virement publiées par Parraineo en avril 2024,
- le registre REGAFI de l’ACPR, l’annuaire officiel des entreprises, les listes noires de l’AMF et de l’ACPR, et la liste des sanctions de la CNIL,
- le communiqué de Joko du 21 septembre 2026, l’article du Journal du Net sur sa levée de fonds de 2020, et le forum de l’UFC-Que Choisir.
Pour information : les taux et les règles de Joko changent souvent : si vous constatez une différence, dites-le-moi en commentaire, je mettrai l’article à jour.
Transparence : les encadrés verts de cet article renvoient vers un site de sondages partenaire de La Boîte à Sous. Les captures de l’App Store, du site et du centre d’aide de Joko appartiennent à leurs éditeurs, et les captures de preuves de paiement au site cité en légende.