

Dernière mise à jour : 05 Octobre 2026 (primes de parrainage banque par banque, plafonds et délais relevés sur les sites officiels et dans les règlements).
30 € sur un site, 60 € sur un autre, 130 € sur un troisième, et tout ça pour le même parrainage BoursoBank ! Si vous avez déjà cherché le meilleur parrainage banque, vous avez sûrement remarqué que personne n’affiche les mêmes montants.
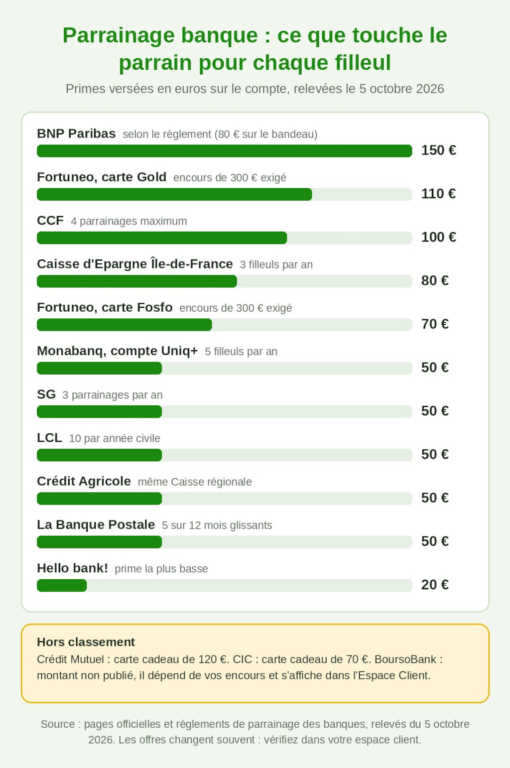
Pour vous la faire courte : en octobre 2026, côté parrain, les plus belles primes versées en euros sont chez BNP Paribas (150 € d’après son règlement), Fortuneo (110 € avec la carte Gold) et au CCF (100 €). Côté filleul, Fortuneo est la seule banque en ligne où passer par un parrain rapporte vraiment plus que l’offre publique : 130 € au lieu de 80 €. Partout ailleurs, les fameux « jusqu’à 280 € » cachent une prime de mobilité bancaire, un bon d’achat ou un versement qui tombe au 13e mois.
Dans ce comparatif, je vous donne les primes de 15 banques, pour le parrain comme pour le filleul, avec les plafonds, les délais de versement, les conditions qui font sauter la prime et ce qu’il faut savoir côté impôts. Les montants viennent du site de chaque banque ou de son règlement, relevés le 5 octobre 2026, et non des comparateurs. Quand une banque ne publie pas un chiffre, ou se contredit, je vous le dis.
Le parrainage bancaire en 30 secondes.
- Le principe : un client (le parrain) recommande sa banque à un proche (le filleul). Si le filleul ouvre son compte avec le lien ou le code du parrain, la banque verse une prime à l’un, à l’autre, ou aux deux,
- Les meilleures primes en euros pour le parrain : 150 € chez BNP Paribas (d’après le règlement, à confirmer dans votre appli), 110 € chez Fortuneo, 100 € au CCF,
- La prime la plus simple à décrocher pour le filleul : 130 € chez Fortuneo (carte Gold), avec une seule condition, verser 300 € sur le compte dans les 6 jours,
- Les plafonds : de 3 filleuls par an (SG) à 20 (BNP Paribas, BoursoBank), et aucune limite au Crédit Mutuel et au CIC,
- Les délais : du jour même de l’ouverture du compte (BoursoBank) à 4 mois (LCL),
- Le piège n°1 : ouvrir le compte sans passer par le lien ou le code du parrain. En général, c’est impossible à rattraper,
- Les impôts : en principe, les primes du parrain se déclarent. Mais jusqu’à 305 € par an, l’abattement ramène en général le montant imposable à zéro,
- Mon avis : un bon plan ponctuel pour arrondir une fin de mois, pas un revenu régulier.
Comparatif : les primes de parrainage, banque par banque.
Parrainage des banques en ligne : parrain et filleul.
Voici d’abord les banques en ligne, celles qui se battent le plus pour récupérer de nouveaux clients.
| Banque | Pour le parrain | Pour le filleul | Plafond du parrain |
|---|---|---|---|
| Fortuneo | 110 € (carte Gold) ou 70 € (carte Fosfo) | 130 € (Gold) ou 70 € (Fosfo) | 10 filleuls par an |
| BoursoBank | Montant non publié : il dépend de vos encours et s’affiche dans l’Espace Client | Jusqu’à 180 €, dont 80 € liés à la mobilité bancaire | 20 primes sur 12 mois glissants |
| Monabanq | 50 € (compte Uniq+) ou 30 € (Pratiq+, Uniq) | Jusqu’à 280 € en 5 paliers | 5 par année glissante |
| Hello bank! | 20 € | 80 € + un bon d’achat de 200 € (mobilité bancaire) | 10 par an sur la page de l’offre, 20 dans le règlement |
| BforBank | Pas de parrainage | Offre de bienvenue uniquement | Sans objet |
Parrainage des banques à agences : parrain et filleul.
Passons ensuite aux banques qui ont des agences. On les oublie souvent, à tort : c’est là que j’ai trouvé la prime la plus élevée pour le parrain.
| Banque | Pour le parrain | Pour le filleul | Plafond du parrain |
|---|---|---|---|
| BNP Paribas | 150 € d’après le règlement (le bandeau de la page affiche 80 €) | 80 € + 80 € (mobilité) + 1 an de carte et de services offerts | 20 par année civile |
| CCF | 100 € | 80 € (mobilité bancaire) | 4 parrainages |
| Caisse d’Epargne | 50 ou 80 € selon la caisse régionale | 50 ou 80 € selon la caisse régionale | 3 par an en Île-de-France |
| Banque Populaire | 30 à 80 € selon la banque régionale | Variable selon la banque régionale | Variable |
| SG | 50 € | 80 € + 80 € (mobilité, ouverture en ligne) | 3 par an |
| LCL | 50 € | L’offre de bienvenue : 80 € (appli + mobilité) | 10 par année civile |
| Crédit Agricole | 50 € | 50 € + 50 € (mobilité) | 10 par année civile |
| La Banque Postale | 50 € | 50 € | 5 sur 12 mois glissants |
| Crédit Mutuel | Carte cadeau de 120 €, + 250 € au 3e filleul | Aucune prime | Sans limite |
| CIC | Carte cadeau de 70 € ou champagne, + 250 € au 3e filleul | Aucune prime | Sans limite |
| Crédit Coopératif | 40 €, ou 80 € si vous êtes sociétaire | Un don à Médecins du Monde en son nom | Non précisé |
Vous n’avez personne à parrainer en ce moment, ni envie d’ouvrir un compte de plus ? Les sondages rémunérés demandent moins d’organisation :

7 € offerts
Pas de filleul sous la main ?
Donnez votre avis, c’est payé.
Pas de filleul sous la main ?
Donnez votre avis, c’est payé.
7 € offerts
Parrainage banque en ligne : le détail des offres.
Un tableau ne dit pas tout. Voici ce que chaque banque en ligne demande, au parrain comme au filleul.
Fortuneo : la plus simple pour le filleul.

Chez Fortuneo, tout dépend de la carte choisie par le filleul. Avec la carte Gold (à partir de 2 200 € de revenus nets par mois), le parrain touche 110 € et le filleul 130 €. Avec la carte Fosfo, accessible sans condition de revenus, c’est 70 € chacun. L’offre que j’ai relevée est valable du 1er au 31 octobre 2026.
- Condition pour le filleul : verser 300 € sur le compte dans les 6 jours qui suivent son ouverture, et saisir le code du parrain dans le dossier,
- Condition pour le parrain : détenir au moins 300 € d’encours chez Fortuneo,
- Plafond : 10 filleuls par an,
- Coût : les cartes sont gratuites à condition de les utiliser au moins une fois par mois.
C’est aussi la seule banque en ligne où le parrainage rapporte plus au filleul. Sans parrain, l’offre de bienvenue affichée est de 80 € avec la carte Gold (après 5 paiements en 90 jours), et elle n’est pas cumulable avec le parrainage. Avec un parrain, vous gagnez donc 50 € de plus. Cela vaut le coup, non ?
BoursoBank : la prime du parrain n’est pas publique.

BoursoBank (l’ancienne Boursorama Banque) arrive en tête de beaucoup de classements. Sauf que voilà : elle ne publie pas le montant versé au parrain. Sa FAQ explique seulement que la prime dépend de l’offre du moment et du montant de vos encours la veille du jour où votre filleul commence son inscription. Le chiffre exact s’affiche dans la rubrique Parrainage de votre Espace Client. C’est ce qui explique les 30, 60 ou 130 € que vous lisez selon les sites : chacun recopie un montant vu à un moment donné, pour un profil donné. Un exemple : en mars 2025, une capture des conditions partagée sur le forum Finary affichait trois paliers pour le parrain, 40 €, 90 € ou 110 €, selon qu’il détenait moins de 50 €, entre 50 et 300 €, ou au moins 300 € chez BoursoBank.
Ce que touche le filleul.
Côté filleul en revanche, tout est écrit noir sur blanc. La prime maximale est de 180 €, découpée ainsi :
- 20 € à l’ouverture effective du compte,
- jusqu’à 40 € selon le premier versement (10 € entre 1 et 49 €, 20 € entre 50 et 299 €, 40 € à partir de 300 €),
- jusqu’à 40 € pour au moins une opération par carte chaque mois pendant 3 mois (20 €, puis 10 €, puis 10 €),
- 80 € si vous utilisez EasyMove, le service qui transfère vos prélèvements depuis votre ancienne banque.
Autrement dit, sans changer de banque principale, le maximum est de 100 € et non de 180 €. Côté parrain, la prime tombe le jour de l’ouverture effective du compte du filleul, dans la limite de 20 primes sur 12 mois glissants. Pour parrainer, un compte seul ne suffit pas : il faut aussi une carte active, un livret, une assurance, un crédit ou un compte d’investissement chez BoursoBank.
Attention à trois points. Le filleul ne doit jamais avoir été client de BoursoBank. Le parrainage ne fonctionne pas pour un compte joint. Et si le compte est clôturé dans les 24 mois, la banque se réserve le droit de reprendre toutes les primes.
Hello bank! : 20 € pour le parrain, et un gros bon d’achat pour le filleul.

Chez Hello bank!, la banque en ligne de BNP Paribas, le parrain reçoit 20 € par parrainage validé, dans les 20 jours qui suivent l’ouverture définitive du compte. C’est la prime la plus basse de ce comparatif. La page de l’offre annonce 10 parrainages par an, alors que le règlement en autorise 20. Dans le doute, je retiens 10.
Le filleul, lui, voit s’afficher « jusqu’à 280 € ». Dans le détail :
- 80 € versés sur le compte, à condition de faire au moins 5 paiements ou retraits par mois avec la carte pendant les 3 premiers mois complets,
- 200 € en bon d’achat (et non en argent), uniquement si vous utilisez le service de mobilité bancaire Hello Start+.
L’offre Hello One est gratuite si vous utilisez la carte au moins une fois dans le mois, sinon elle coûte 6 € par mois. Le compte et la carte doivent être conservés un an, faute de quoi la banque peut reprendre les primes. Notez enfin que l’opération que j’ai relevée court jusqu’au 8 octobre 2026 à 15 h. Hello bank! renouvelle ses offres très régulièrement, donc vérifiez les montants du jour.
Monabanq : 280 € affichés, en 5 morceaux.

Chez Monabanq, le parrain reçoit 50 € si son filleul choisit le compte Uniq+, et 30 € pour un compte Pratiq+ ou Uniq. La prime arrive 60 jours après l’ouverture, à condition que le compte du filleul soit toujours ouvert. Le plafond est de 5 filleuls par année glissante, soit 250 € au maximum.
Pour le filleul, les « 280 € » correspondent en réalité à l’offre de bienvenue de la banque, ouverte à tous les nouveaux clients :
- 20 € à l’ouverture du compte,
- 60 € si vous versez au moins 300 € dans le mois qui suit,
- 60 € après 30 paiements par carte dans les deux mois (oui, trente),
- 80 € si vous utilisez le service de mobilité bancaire,
- 60 € de « prime de fidélité » le 13e mois, si vous avez gardé le compte et souscrit deux autres produits, dont un produit d’épargne.
Sans changer de banque et sans attendre un an, le maximum est donc de 140 €, à condition d’enchaîner 30 paiements par carte en deux mois. Les comptes Monabanq sont en plus payants : la cotisation mensuelle vient en déduction de la prime. Et si vous fermez le compte dans les 12 mois, la banque peut récupérer ce qu’elle a versé.
BforBank : pas de parrainage en ce moment.

Certains comparatifs annoncent encore 50 € pour le parrain et 80 € pour le filleul chez BforBank. Or le 5 octobre 2026, je n’ai trouvé aucune offre de parrainage sur le site de la banque, ni page dédiée, ni mention sur sa page d’accueil. La banque propose uniquement une offre de bienvenue, affichée « jusqu’à 280 € », dont 200 € en bons d’achat liés à la mobilité bancaire. Si un site vous donne un « code parrain BforBank », méfiance.
Revolut, N26, Trade Republic : des primes qui changent tout le temps.
Chez les néobanques, pas de montant fixe affiché sur le site : la prime apparaît dans l’application, elle change d’une campagne à l’autre, et parfois d’un utilisateur à l’autre.
- Revolut fonctionne par campagnes limitées dans le temps. D’après ses conditions, le filleul doit s’inscrire avec votre lien, alimenter son compte, commander une carte physique et réaliser un nombre minimum d’achats avant la date limite. Le parrain est limité à 5 parrainages réussis par campagne, et rien n’est garanti pour le filleul,
- N26 renvoie à la rubrique « Inviter des amis » de son appli pour connaître le montant. Son centre d’aide annonce un versement sous 60 jours une fois que le filleul a payé avec sa carte,
- Trade Republic n’ouvre le parrainage qu’à une partie de ses clients, et précise que les liens diffusés publiquement (forums, sites de coupons) ne sont pas pris en compte.
Ne vous fiez à aucun montant lu sur Internet pour ces trois-là, y compris ici. Ouvrez votre appli, regardez l’offre du jour, et lisez la date limite avant d’inviter qui que ce soit.
Parrainage des banques traditionnelles : qui paie quoi ?
Les banques à agences ont presque toutes leur programme. Les primes y sont plus modestes pour le filleul, avec une exception de taille côté parrain.
BNP Paribas : 150 € écrits dans le règlement.
Les comparatifs que j’ai consultés annoncent 80 € pour le parrain, et c’est d’ailleurs ce qu’affiche encore le bandeau de la page officielle. Mais le règlement de l’opération et les mentions de cette même page indiquent une prime de 150 €, versée sur le compte dans les 20 jours suivant l’ouverture définitive du compte du filleul, dans la limite de 20 parrainages par année civile. La banque précise que votre offre personnelle s’affiche dans l’appli Mes Comptes, rubrique Parrainage : c’est elle qui fait foi, regardez-la avant d’inviter.
Le filleul reçoit 80 € s’il ouvre un premier compte avec l’offre Esprit Libre Référence et réalise au moins 10 opérations par carte en 3 mois, plus 80 € s’il transfère ses prélèvements avec Facilimouv’. La carte et les services sont offerts pendant un an. L’offre que j’ai relevée court jusqu’au 29 octobre 2026 à 15 h.
SG : 50 € pour le parrain, et non plus 80 €.
Là encore, plusieurs pages sont restées sur une ancienne offre à 80 €. Du 1er septembre au 31 décembre 2026, la prime du parrain chez SG (Société Générale) est de 50 €, versée dans les 3 semaines, avec seulement 3 parrainages dans l’année. Le filleul peut recevoir 80 € pour un premier compte (avec au moins 5 paiements dans les 3 premiers mois), puis 80 € de plus s’il ouvre en ligne et souscrit au Service Bienvenue, l’aide à la mobilité bancaire.
Deux bémols : le compte est soumis à des frais de tenue de compte, et les primes peuvent être reprises s’il est clôturé dans les 24 mois.
Crédit Agricole et LCL : 50 € pour le parrain.
Au Crédit Agricole, l’offre est désormais la même dans les caisses régionales consultées : 50 € pour le parrain, 50 € pour le filleul qui ouvre un compte avec une offre groupée, et 50 € de plus s’il transfère ses prélèvements. Attention, le filleul doit habiter sur le territoire de la caisse de son parrain et ouvrir son compte avec un conseiller. Chez LCL, le parrain touche 50 € (jusqu’à 10 par an), versés dans les 4 mois. Le filleul n’a pas de prime de parrainage à proprement parler : il profite de l’offre de bienvenue de 80 €, réservée aux ouvertures dans l’appli avec mobilité bancaire.
Caisse d’Epargne et Banque Populaire : tout dépend de votre région.
Ici, impossible de vous donner un chiffre unique : chaque caisse fixe ses règles. En Île-de-France par exemple, la Caisse d’Epargne verse 80 € au parrain et 80 € au filleul, « 100 % cash », comme elle l’écrit, avec 3 filleuls par an. D’autres caisses sont à 50 €. Même logique à la Banque Populaire, où les primes du parrain vont de 30 à 80 € selon les banques régionales. Cherchez l’offre dans votre espace client, c’est la seule qui compte.
Crédit Mutuel et CIC : des cartes cadeaux, pas des euros.
Chez ces deux banques cousines, le parrain ne reçoit pas de virement mais un cadeau. Au Crédit Mutuel, c’est une carte cadeau de 120 € par parrainage, plus une carte de 250 € au bout de 3 filleuls. Au CIC, vous choisissez entre une carte cadeau de 70 € et une bouteille de champagne, avec le même bonus de 250 € au 3e filleul. Aucun plafond annuel, mais aucune prime non plus pour le filleul, qui doit souscrire un produit dans les 6 mois.
La Banque Postale : 50 € chacun.

À La Banque Postale, c’est simple : 50 € pour le parrain et 50 € pour le filleul, versés sous 3 mois, dans la limite de 5 filleuls sur 12 mois glissants. Particularité : il n’y a pas de code, tout passe par une invitation envoyée par e-mail. Je vous détaille les démarches et les pièges dans mon guide du parrainage La Banque Postale.
Pas de parrain sous la main ? Vous pouvez aussi ouvrir votre compte directement en ligne. Vous n’aurez pas la prime de 50 €, mais les 6 premiers mois de Formule de Compte sont offerts.
CCF et Crédit Coopératif : deux cas à part.
Le CCF (l’ancien réseau HSBC France) verse 100 € au parrain pour chaque proche qui ouvre un compte, dans la limite de 4 parrainages. Il faut être client depuis plus de 6 mois. Le filleul reçoit 80 € s’il transfère ses prélèvements. Attention : si le filleul clôture son compte dans les 12 mois, la banque peut reprendre la prime sur le compte du parrain. Autant parrainer quelqu’un qui compte rester.
Au Crédit Coopératif, le parrain touche 40 €, ou 80 € s’il est sociétaire. Le filleul ne reçoit rien : la banque verse à la place un don à Médecins du Monde en son nom.
Filleul : ce que cache le « jusqu’à » des primes.
Le gros chiffre affiché en vitrine n’est presque jamais celui que vous toucherez. J’ai donc découpé chaque prime en trois parties : ce qui tombe en euros sans changer de banque, ce qui exige de transférer vos prélèvements, et le reste (bons d’achat, primes différées).
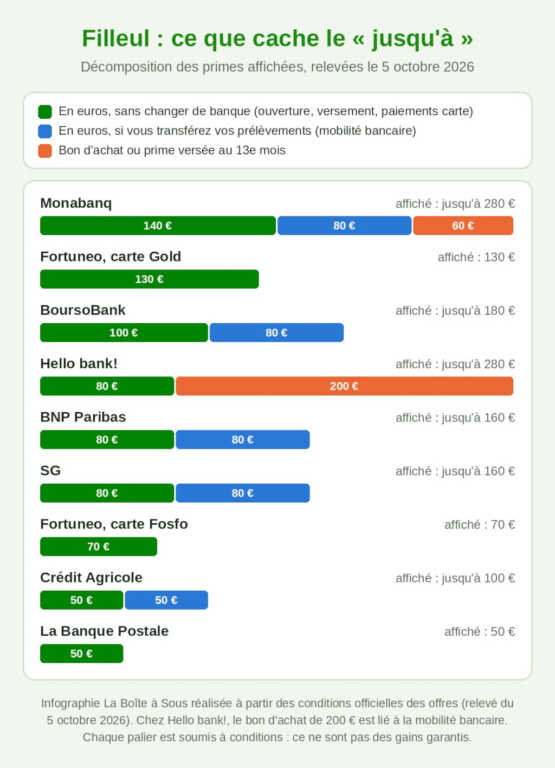
Sans toucher à vos prélèvements, trois banques se détachent : Monabanq (140 €, mais avec 30 paiements à faire et un compte payant), Fortuneo (130 €, en un seul versement) et BoursoBank (100 €). Hello bank!, malgré ses 280 € affichés, ne verse que 80 € sur le compte.
Avec ou sans parrain : qu’est-ce que ça change pour vous ?
Dans plusieurs banques, le filleul touche exactement la même chose qu’un nouveau client qui arrive seul. Le parrainage ne profite alors qu’au parrain.
| Banque | Avec un parrain | Sans parrain (offre publique) | Verdict |
|---|---|---|---|
| Fortuneo, carte Gold | 130 € | 80 € | + 50 € avec un parrain |
| Fortuneo, carte Fosfo | 70 € | Aucune prime affichée | + 70 € avec un parrain |
| La Banque Postale | 50 € + 6 mois offerts en ligne | 6 mois offerts en ligne | + 50 € avec un parrain |
| BoursoBank | Jusqu’à 180 € | Jusqu’à 180 € | Identique |
| Hello bank! | Jusqu’à 280 € | Jusqu’à 280 € | Identique |
| Monabanq | Jusqu’à 280 € | Jusqu’à 280 € | Identique |
Cela ne veut pas dire qu’il faut bouder le parrainage : si un proche est client, autant qu’il touche sa prime, cela ne vous coûte rien. Mais inutile de courir après un inconnu sur Internet pour obtenir un code qui ne vous rapportera pas un centime de plus.
N’oubliez pas le coût du compte.
Reste à regarder ce que le compte vous coûtera. Prenons le Crédit Agricole d’Île-de-France. L’offre groupée Essentiel, la moins chère de celles qui donnent droit à la première prime, coûte 3 € par mois entre 18 et 25 ans, 6 € entre 26 et 30 ans et 8,90 € à partir de 31 ans. Sur un an, cela fait 36 €, 72 € ou 106,80 €. Avec 100 € de primes au maximum (mobilité bancaire comprise), un jeune de 20 ans gagne 64 €, alors qu’un adulte de 31 ans ou plus perd 6,80 €. Faites toujours ce petit calcul avant de signer. Et si vous avez moins de 26 ans, jetez un œil à mes méthodes pour gagner de l’argent quand on est étudiant.
Parrain : combien peut-on vraiment gagner par an ?
Certains sites vous promettent plus de 1 500 € par an, voire « un 13e mois ». Sur le papier, c’est vrai : 20 filleuls à 150 € chez BNP Paribas, cela ferait 3 000 €. Mais qui connaît 20 personnes prêtes à changer de banque dans l’année ?
J’ai donc fait le calcul avec une hypothèse plus réaliste : 3 proches qui ouvrent un compte dans l’année et respectent toutes les conditions.
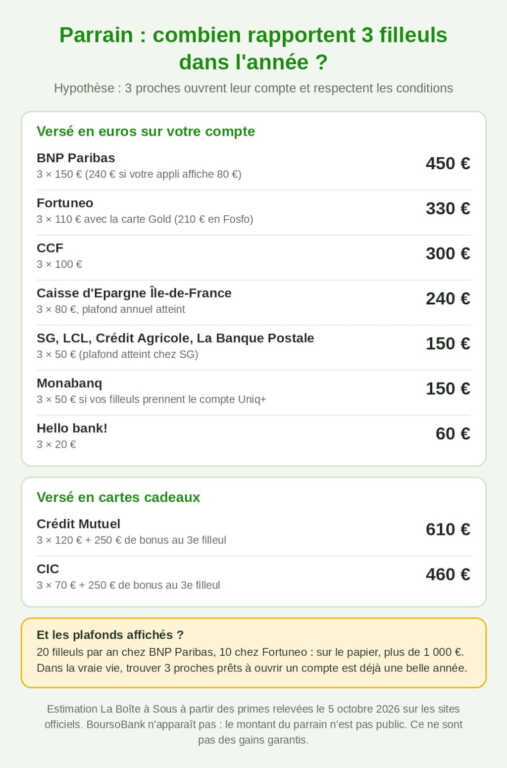
Avec 3 filleuls, le parrain peut donc viser entre 60 et 330 € versés sur son compte dans la plupart des banques, 450 € si BNP Paribas applique bien les 150 € de son règlement, et jusqu’à 610 € en cartes cadeaux au Crédit Mutuel. Au-delà de 305 € de primes dans l’année, une partie devient imposable, j’y reviens plus bas.
Ce qui peut faire baisser l’addition.
- Tout dépend de votre filleul. S’il oublie son versement ou ne fait pas ses paiements, vous ne touchez rien. Et si son dossier est refusé, la banque ne vous en donnera pas la raison, secret bancaire oblige,
- Les offres changent sans prévenir. Les banques modifient ou suspendent leurs programmes quand elles le veulent. Chez BoursoBank par exemple, le montant retenu est celui du jour où votre filleul commence son inscription,
- Les délais peuvent être longs. Comptez le jour même chez BoursoBank, 20 jours chez BNP Paribas et Hello bank!, 3 semaines chez SG, 60 jours chez Monabanq, 3 mois à La Banque Postale et jusqu’à 4 mois chez LCL.
Trois filleuls par an et des primes qui mettent parfois plusieurs mois à arriver : entre deux parrainages, les sondages rémunérés permettent de patienter.
Bonus : 7 €
Marre d’attendre vos primes ?
Des sondages payés, et un bonus pour démarrer.
Marre d’attendre vos primes ?
Des sondages payés, et un bonus pour démarrer.
Bonus : 7 €
Les primes sont-elles vraiment versées ? Deux preuves.
Promettre une prime, c’est bien. La voir arriver sur un compte, c’est mieux. J’ai donc cherché des preuves de versement publiées en ligne, et elles sont rares : la plupart des pages sur le parrainage ne montrent que des visuels publicitaires. En voici deux. Ce sont des captures publiées par d’autres sites : je les reproduis avec les données personnelles floutées, sans pouvoir les authentifier moi-même.
Chez Revolut : 80 € de « Referral reward ».
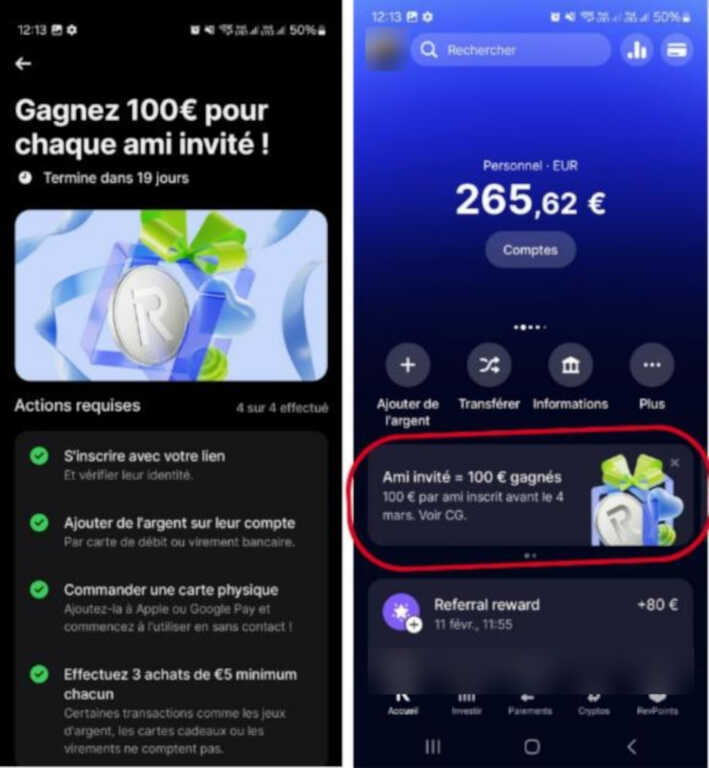
À gauche, l’écran de la campagne liste les 4 actions demandées au filleul : s’inscrire avec le lien, ajouter de l’argent, commander une carte physique et effectuer 3 achats de 5 € minimum. À droite, l’historique du compte du parrain affiche une ligne « Referral reward » de 80 €, datée du 11 février. On retrouve le fonctionnement par campagne décrit plus haut, avec sa date limite. Notez que la bannière annonce 100 € alors que la ligne créditée est de 80 €. Rien ne dit qu’il s’agit de la même campagne, mais cela rappelle que les montants bougent d’une opération à l’autre.
Chez Boursorama Banque en 2017 : 150 € crédités.
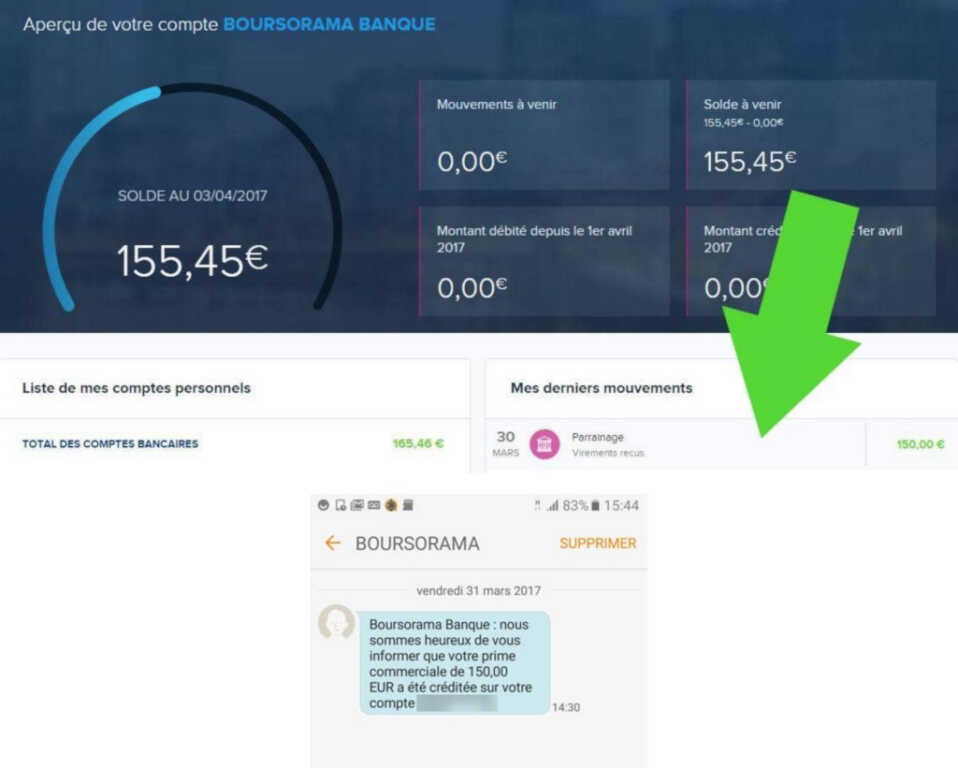
Cette preuve est plus ancienne : elle date de 2017, quand BoursoBank s’appelait encore Boursorama Banque. Elle montre un virement « Parrainage » de 150 € reçu le 30 mars, puis le SMS de la banque qui confirme le lendemain que la prime a été créditée. Les montants ont beaucoup changé depuis : ne comptez pas sur 150 € en 2026 sans avoir regardé l’offre du jour dans votre Espace Client.
Comment parrainer (ou se faire parrainer) sans rater la prime.
Les démarches se ressemblent d’une banque à l’autre, et se font en quelques minutes depuis l’appli :
- Le parrain récupère son lien ou son code dans son espace client ou son appli, rubrique Parrainage. Selon les banques, il s’agit d’un code (Fortuneo, Crédit Agricole), d’un lien ou d’un QR code (BoursoBank, Hello bank!, BNP Paribas) ou d’une invitation par e-mail (La Banque Postale, Monabanq, SG),
- Il prévient son filleul et obtient son accord. Plusieurs règlements l’exigent, et un e-mail de banque qui arrive sans prévenir finit souvent à la corbeille,
- Le filleul ouvre son compte en partant du lien, ou saisit le code dans son dossier. C’est l’étape qu’il ne faut surtout pas louper,
- Le filleul remplit ses conditions dans les temps : premier versement, commande de la carte, nombre de paiements,
- Les primes sont versées sans autre démarche. Dans la plupart des banques, le parrain peut suivre l’avancement depuis son espace client.
Les 7 pièges qui font perdre la prime.
La plupart des primes « jamais reçues » viennent en fait d’une condition passée à la trappe. Voici les 7 pièges que j’ai relevés dans les règlements.
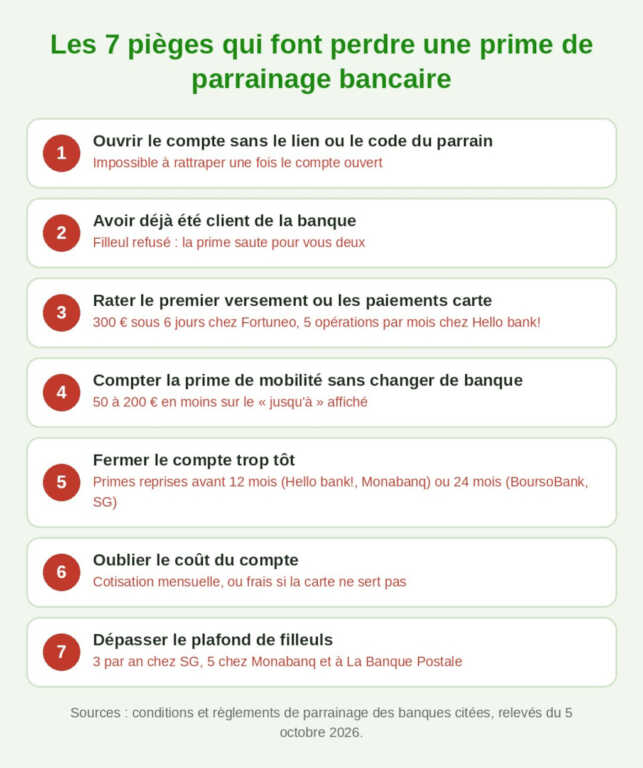
- Ouvrir le compte sans le lien ou le code du parrain. BoursoBank l’écrit dans sa FAQ : si le nom du filleul n’apparaît pas dans votre liste, c’est qu’il a créé son compte sans votre invitation,
- Avoir déjà été client. BoursoBank, Fortuneo, LCL et Monabanq excluent les anciens clients, même si le compte est fermé depuis des années. Le Crédit Agricole, lui, demande 13 mois sans compte dans la Caisse,
- Rater le versement ou les paiements. 300 € sous 6 jours chez Fortuneo, 5 opérations par mois pendant 3 mois chez Hello bank!, 10 opérations en 3 mois chez BNP Paribas, 30 paiements en 2 mois pour un palier chez Monabanq,
- Compter sur la prime de mobilité sans changer de banque. Une bonne partie du « jusqu’à » en dépend. Si vous gardez vos prélèvements dans votre banque actuelle, retirez 50 à 200 € du total,
- Fermer le compte trop tôt. Les primes peuvent être reprises en cas de clôture dans les 12 mois (Hello bank!, Monabanq, Crédit Agricole) ou dans les 24 mois (BoursoBank, SG). Clôturer un compte est gratuit, c’est la loi, mais cela n’empêche pas la banque de récupérer son cadeau,
- Oublier le coût du compte. Une cotisation mensuelle, ou des frais si la carte reste au fond du tiroir (6 € par mois chez Hello bank! sans opération dans le mois),
- Dépasser le plafond. Une fois le quota annuel atteint, les parrainages suivants ne rapportent plus rien au parrain.
Prime de parrainage et impôts : faut-il déclarer ?
D’un site à l’autre, vous lirez que les primes sont exonérées, imposables dès le premier euro ou prélevées à la source. Voici ce qui est écrit dans les textes officiels, et ce qui ne l’est pas.
D’abord, aucun texte fiscal ne parle spécifiquement des primes de parrainage bancaire. La seule position connue de l’administration remonte à 2015 : interrogée par la presse spécialisée, la Direction générale des finances publiques avait répondu que les primes touchées par un parrain relèvent des bénéfices non commerciaux (article 92 du Code général des impôts), et qu’elles sont donc à déclarer. Elle admettait cependant une tolérance pour des gains occasionnels et modestes.
Ensuite, il y a un mécanisme que beaucoup présentent à tort comme une « exonération de 305 € ». En réalité, les petits montants relèvent du régime micro-BNC, qui applique un abattement de 34 % avec un minimum de 305 €, comme le précise le Bulletin officiel des finances publiques. Conséquence : jusqu’à 305 € de primes dans l’année, et si vous n’avez pas d’autres revenus de ce type, il ne reste rien à imposer.
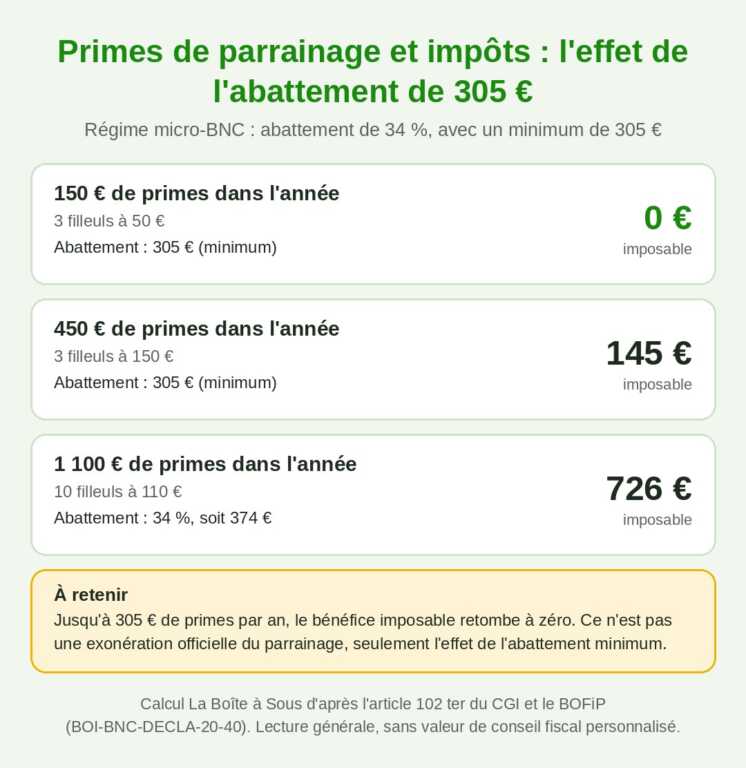
Prime de parrainage : ce qu’il faut déclarer en pratique.
- Où se déclarent ces revenus ? Sur la déclaration complémentaire 2042-C-PRO, dans les revenus non commerciaux non professionnels, régime micro-BNC. On y indique le montant brut : l’abattement est calculé automatiquement,
- Et pour le filleul ? Je n’ai trouvé aucun texte officiel sur la prime de bienvenue. Les sites spécialisés la présentent comme un simple geste commercial, mais ce n’est écrit nulle part,
- Que disent les banques ? Le Crédit Mutuel et le CIC se contentent d’une ligne : « La fiscalité du cadeau relève du client ». Le règlement de La Banque Postale indique de son côté que les primes ne sont pas imposables tant que le parrainage reste occasionnel, ce qui rejoint la tolérance évoquée plus haut,
- Et si vous en faites une activité ? Parrainer à la chaîne, avec un site ou de la publicité, n’a plus rien d’occasionnel. L’administration peut alors y voir une activité professionnelle, avec les obligations qui vont avec.
Je ne suis pas conseillère fiscale, et chaque situation est différente. En cas de doute, posez la question à votre centre des impôts depuis la messagerie sécurisée de votre espace personnel.
Néobanques : regardez les deux premières lettres de votre IBAN.
Si vous ouvrez un compte dans une néobanque pour toucher une prime, regardez les deux premières lettres de votre IBAN. S’il ne commence pas par FR, c’est un compte à l’étranger, et vous devez le déclarer chaque année aux impôts (formulaire 3916), même s’il reste vide. L’oubli coûte 1 500 € d’amende par compte non déclaré, comme le rappelle le site Service-Public. S’il commence par FR, vous n’avez rien à faire. Ce serait dommage de payer 1 500 € pour une prime de 50 € !
Peut-on publier son code parrain sur Internet ?
Vous avez forcément vu passer ces sites qui listent des centaines de codes, et ces messages de parfaits inconnus qui vous proposent le leur. Je n’ai trouvé aucune loi qui l’interdise. En revanche, plusieurs règlements réservent le parrainage à vos proches :
- Hello bank! et BNP Paribas définissent le filleul comme un membre de l’entourage du parrain, et exigent que celui-ci ait obtenu son accord avant de lui envoyer l’invitation,
- Revolut demande de ne parrainer que des personnes avec qui vous avez une relation personnelle, et interdit d’utiliser son lien pour du marketing de masse,
- Trade Republic ne prend tout simplement pas en compte les liens diffusés publiquement.
Le parrain qui diffuse son code risque de voir ses primes annulées. Quant au filleul, il ne doit jamais transmettre sa pièce d’identité, son RIB ou ses identifiants à un « parrain » rencontré dans un groupe Facebook ou Telegram. Fuyez aussi les annonces qui vous promettent de l’argent pour ouvrir un compte ou faire transiter des fonds : c’est le mode opératoire des fraudes à la « mule », contre lesquelles la Banque de France met en garde. D’ailleurs, si le sujet vous intéresse, j’ai recensé les arnaques les plus courantes sur Facebook.
Ces parrainages n’existent plus (ne perdez pas votre temps).
En préparant cet article, j’ai croisé de nombreuses pages qui promettent encore des primes pour des offres disparues. Si vous tombez dessus, inutile d’insister :

- Orange Bank a cessé ses activités. Les « 80 € offerts » et autres codes parrain qui traînent encore sur le web ne valent plus rien,
- Ma French Bank, la banque mobile de La Banque Postale, a définitivement fermé à l’été 2025,
- Les cartes ALL Visa d’Accor ne sont plus proposées à la souscription depuis 2024, d’après la presse spécialisée,
- BforBank existe toujours, mais sans parrainage à ce jour, comme vu plus haut.

Avant de vous fier à un comparatif, regardez sa date de mise à jour et vérifiez qu’il ne présente aucune de ces offres comme active. C’est un bon test de fraîcheur.
Pas de parrain ? Les autres façons de gagner de l’argent avec sa banque.
Personne dans votre entourage n’est client de la banque qui vous intéresse ? Il reste d’autres primes à aller chercher.
- L’offre de bienvenue. Comme on l’a vu, elle est souvent identique à la prime du filleul. Chez BoursoBank, Hello bank!, Monabanq ou BforBank, vous pouvez en profiter seul, sans code à chercher,
- La prime de mobilité bancaire. Le service qui transfère vos prélèvements et virements vers votre nouvelle banque est gratuit : la loi l’impose. Et il rapporte souvent 80 € de plus. À réserver à ceux qui veulent vraiment changer de banque principale,
- Le cashback de votre carte. Plusieurs banques vous reversent une partie de vos achats chez leurs enseignes partenaires. Je vous explique le principe dans mon article qu’est-ce que le cashback, et les taux sont souvent plus élevés sur les sites de cashback,
- Une fois client, devenez parrain. Ouvrez votre compte avec l’offre de bienvenue, puis parrainez vos proches à votre tour.
Et si vous cherchez des compléments qui ne dépendent pas d’une banque, j’ai regroupé mes techniques pour gagner de l’argent gratuitement ainsi que mes idées pour arrondir les fins de mois.
Et la carte American Express ?

American Express n’est pas une banque mais une carte de paiement, que l’on garde en plus de son compte habituel. Son parrainage fonctionne différemment : le parrain reçoit des points Membership Rewards ou des Miles selon l’offre en cours, et le filleul profite de l’offre de bienvenue du moment. Intéressant si vous voyagez souvent, beaucoup moins si vous cherchez des euros sur votre compte.
Mon avis : le parrainage bancaire vaut-il le coup ?
Oui, à condition de le prendre pour ce qu’il est : un bonus ponctuel, pas un revenu. Si vous êtes déjà client d’une banque que vous appréciez et qu’un proche cherche justement à en changer, ne vous en privez surtout pas. Vous rendez service, et vous pouvez toucher entre 20 et 150 € si votre filleul va au bout de ses démarches.
Le parrainage est fait pour vous si :
- vous êtes client chez BNP Paribas, chez Fortuneo ou au CCF, là où la prime en euros du parrain est la plus élevée,
- vous voulez ouvrir un compte Fortuneo et qu’un proche peut vous donner son code,
- vous comptez garder le compte ouvert au moins un an ou deux, et vous en servir.
Passez votre chemin si :
- vous espérez en vivre ou parrainer des inconnus à la chaîne,
- vous pensez ouvrir le compte, encaisser la prime et le refermer dans la foulée,
- le compte vous coûterait plus cher en cotisations que la prime ne rapporte.
Mon verdict : pour le filleul, Fortuneo est aujourd’hui l’offre où un parrain apporte le plus. Pour le parrain, regardez d’abord ce que propose la banque où vous êtes déjà, c’est là que vous avez le plus de chances de convaincre vos proches. Et dans tous les cas, lisez la date de fin de l’offre avant d’envoyer votre invitation.
Et pour un complément qui ne dépend ni de vos proches, ni de votre banque, il y a les sondages rémunérés :
7 € pour commencer
Vous avez tout lu ? Bravo.
Votre premier bonus est à un clic.
Vous avez tout lu ? Bravo.
Votre premier bonus est à un clic.
7 € pour commencer
FAQ.
Quelle banque offre le plus pour un parrainage ?
En octobre 2026, pour le parrain, la prime en euros la plus élevée est celle de BNP Paribas (150 € d’après son règlement), devant Fortuneo (110 € avec la carte Gold) et le CCF (100 €). Le Crédit Mutuel offre 120 €, mais en carte cadeau. Pour le filleul, Fortuneo verse 130 € avec une seule condition, un versement de 300 €.
Comment trouver un code de parrainage banque quand on ne connaît personne ?
Demandez d’abord autour de vous : famille, collègues, amis. Si personne n’est client, regardez l’offre de bienvenue de la banque : elle est souvent identique à la prime du filleul. Évitez de confier vos coordonnées à un inconnu rencontré sur Internet.
Peut-on cumuler une prime de parrainage et une offre de bienvenue ?
Le plus souvent, non. Fortuneo, Hello bank!, BNP Paribas et le Crédit Agricole précisent que leurs offres ne sont pas cumulables. La Banque Postale fait exception : sa prime de 50 € s’ajoute aux promotions en cours.
Combien de personnes peut-on parrainer par an ?
Cela dépend de la banque : 3 chez SG, 5 chez Monabanq et à La Banque Postale, 10 chez Fortuneo, Hello bank!, LCL et au Crédit Agricole, 20 chez BNP Paribas et BoursoBank. Le CCF limite son offre à 4 parrainages au total. Le Crédit Mutuel et le CIC ne fixent aucune limite.
Sous quel délai la prime de parrainage est-elle versée ?
Pour le parrain : le jour de l’ouverture effective du compte chez BoursoBank, sous 20 jours chez BNP Paribas et Hello bank!, 3 semaines chez SG, 60 jours chez Monabanq, 3 mois à La Banque Postale et jusqu’à 4 mois chez LCL. Le filleul attend souvent plus longtemps, car il doit d’abord remplir ses conditions.
La prime de parrainage bancaire est-elle imposable ?
En principe oui pour le parrain : elle relève des bénéfices non commerciaux. Mais avec l’abattement minimum de 305 € du régime micro-BNC, il ne reste en général rien à imposer jusqu’à 305 € de primes par an. Aucun texte officiel ne traite du cas du filleul.
Que se passe-t-il si le filleul ferme son compte ?
La banque peut reprendre les primes : sous 12 mois chez Hello bank!, Monabanq et au Crédit Agricole, sous 24 mois chez BoursoBank et SG. Au CCF, c’est même la prime du parrain qui peut être reprise si le filleul part dans l’année.
Peut-on parrainer son conjoint, son enfant ou un compte joint ?
Un conjoint ou un enfant majeur, oui, tant qu’il remplit les conditions du filleul (le plus souvent, n’avoir jamais été client). Un mineur, non : les offres que j’ai relevées sont réservées aux majeurs. Pour les comptes joints, c’est variable : BoursoBank les exclut du parrainage, alors que LCL et La Banque Postale comptent deux parrainages pour un couple.
Existe-t-il un parrainage banque sans condition de revenus ?
Oui. La carte Fosfo de Fortuneo (70 € chacun) et l’offre Hello One de Hello bank! sont accessibles sans condition de revenus. La carte Gold de Fortuneo demande en revanche 2 200 € nets par mois.
Je n’ai pas reçu ma prime de parrainage, que faire ?
Vérifiez d’abord que le délai annoncé est dépassé, que le filleul est bien passé par votre lien et qu’il a rempli toutes ses conditions. Contactez ensuite le service client par écrit, avec la date d’ouverture du compte. Sans réponse satisfaisante, faites une réclamation puis saisissez le médiateur de la banque, c’est gratuit.
Et vous, quelle banque vous a versé la plus belle prime de parrainage ? Prime reçue sans souci, ou toujours en attente ? Racontez-moi votre expérience en commentaire, cela aidera les prochains lecteurs !
Comment j’ai vérifié les informations de cet article.
J’ai relevé les offres le 5 octobre 2026, à partir des sources suivantes :
- les pages de parrainage officielles de BoursoBank, Fortuneo, Hello bank!, Monabanq, BNP Paribas, SG, LCL, Crédit Mutuel, CIC, CCF, Crédit Coopératif et La Banque Postale,
- les pages de parrainage de plusieurs caisses régionales du Crédit Agricole (dont l’Île-de-France), de la Caisse d’Epargne (dont l’Île-de-France) et de la Banque Populaire,
- les règlements de parrainage de Hello bank!, de BNP Paribas et de La Banque Postale tels qu’ils étaient en ligne ce jour-là, et la FAQ parrainage de BoursoBank,
- les pages d’accueil et d’ouverture de compte de Fortuneo et de BforBank pour les offres de bienvenue,
- les centres d’aide et conditions de parrainage de Revolut, N26 et Trade Republic, et le site d’Orange Bank, qui indique avoir cessé ses activités,
- deux captures de versement publiées par Parraineo (février 2025) et par 01banque-en-ligne.fr (2017), et une capture des conditions BoursoBank partagée sur le forum Finary en mars 2025,
- le Bulletin officiel des finances publiques (BOI-BNC-DECLA-20-40 et BOI-BNC-CHAMP-10-10-20-40) et la fiche Service-Public sur les comptes à l’étranger.
Pour information : les banques modifient leurs offres très souvent, parfois plusieurs fois par mois. Si vous constatez une différence, dites-le-moi en commentaire, je mettrai l’article à jour.
Transparence : les encadrés verts de cet article renvoient vers un site de sondages partenaire de La Boîte à Sous. Certains boutons vers les banques sont des liens partenaires : si vous ouvrez un compte en passant par eux, je peux toucher une commission, sans que cela change les primes présentées ici. Les captures de preuves de paiement appartiennent aux sites cités en légende.


