
(Taux, seuils, moyens de retrait et règles d’inactivité vérifiés un par un sur les FAQ et conditions générales officielles).
Vous cherchez le meilleur site de cashback ? Méfiez-vous des classements qui désignent un vainqueur une fois pour toutes. Pour en avoir le cœur net, j’ai donc relevé les taux de 28 grandes enseignes sur 5 sites de cashback, le même jour et à la même heure. Et vous allez voir, le résultat n’a rien à voir avec ce qu’on lit partout !
Pour vous la faire courte : aucun site de cashback n’est le meilleur partout. En fait, ce qui fait la différence, ce sont les règles. D’abord le seuil de retrait (10 ou 20 €). Ensuite, les moyens de paiement qui fonctionnent encore : chez iGraal, il ne reste que le virement. Enfin, ce qui arrive à votre cagnotte si vous l’oubliez. Mon conseil : un duo iGraal et eBuyClub constitue une base solide, avec Joko en plus si vous voulez du cashback en magasin. Et une surprise : chez 9 enseignes sur 28, aucun des 5 sites ne verse de cashback sur un achat en ligne classique. C’est le cas d’Amazon, de Zalando, d’IKEA ou de Decathlon.
Dans ce comparatif, je vous montre le relevé complet des taux et les conditions réelles de chaque site, avec ce qui a changé depuis un an. Vous y trouverez aussi les 10 erreurs qui font perdre votre cashback, ce que ça rapporte vraiment sur une année, et quoi faire si vous n’habitez pas en France. Promis, pas de « 500 € par an sans rien faire » ici !
Site de cashback : ma réponse en 30 secondes.
- C’est quoi : un site gratuit qui vous reverse une partie de la commission que la boutique lui paie quand vous achetez en passant par lui,
- Le duo que je conseille : iGraal, le plus connu, avec les meilleurs bons d’achat de mon relevé. Et eBuyClub, pour son premier retrait dès 10 € et PayPal,
- Pour vos courses en magasin : les bons d’achat, à 3 à 5 % chez Carrefour, Auchan ou IKEA. Ajoutez Joko pour le cashback par carte bancaire et Shopmium pour les produits remboursés,
- Ce qui a changé : iGraal ne paie plus que par virement, et eBuyClub a arrêté la carte Amazon. eBuyClub et Poulpeo appartiennent au même groupe. Bankybee et Gaddin ont fermé,
- Combien : de l’ordre de 2 à 4 % de vos achats en ligne éligibles. Pour la plupart des foyers, cela fait quelques dizaines d’euros par an. C’est une remise, pas un revenu,
- Le piège n° 1 : le cashback qui n’est jamais crédité (bloqueur de pub, code promo pris ailleurs, détour par Google). Et le n° 2 : la cagnotte effacée après 12 à 24 mois d’inactivité, selon les sites,
- À éviter selon moi : les « clubs de cashback » sur abonnement, qui vous font payer une cotisation chaque mois.
Comment marche un site de cashback (et qui paie vraiment) ?
Le principe tient en une phrase : la boutique paie une commission au site qui lui amène un client, et le site vous en reverse une partie. D’ailleurs, la FAQ d’iGraal l’écrit noir sur blanc : il négocie des commissions avec les marchands, puis « vous redistribue une partie » sous forme de cashback. Ce n’est donc ni de la magie, ni de la charité. C’est en fait de la publicité, payée au résultat. Si le principe vous paraît encore flou, je l’explique en détail dans mon article qu’est-ce que le cashback.
Concrètement, ça se passe donc en 5 étapes :
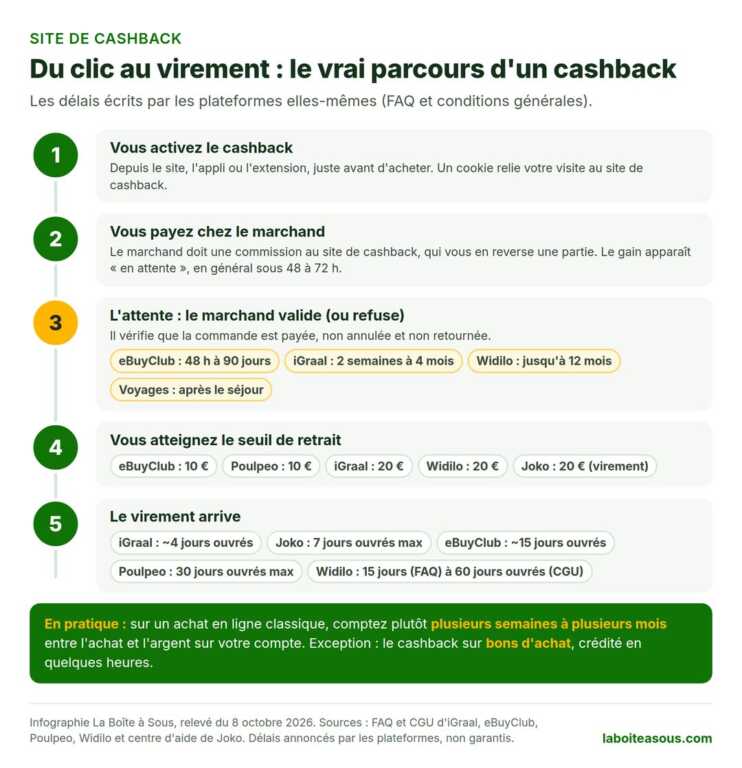
Retenez surtout l’étape 3, car c’est elle qui surprend. Entre votre achat et la validation du cashback, il se passe souvent plusieurs semaines. Pour un voyage, c’est parfois plusieurs mois. Le marchand attend en effet la fin du délai de rétractation pour être sûr que vous ne renvoyez pas votre colis. Pas de cashback pour une commande retournée, et c’est logique !
Et qui décide de l’ordre des offres ?
Petite info que peu de comparatifs relaient : les offres que vous voyez en premier ne sont pas forcément les meilleures. En effet, iGraal et eBuyClub publient une page qui explique comment ils classent leurs offres. Chez iGraal, elle précise que les marchands peuvent « améliorer leur visibilité en échange d’une rémunération », avec une mention « Sponsorisé ». Chez eBuyClub, c’est une mention « Annonce ». Et le classement par défaut tient compte du chiffre d’affaires que l’enseigne réalise avec le site. Rien d’illégal, mais le réflexe est simple : cherchez directement l’enseigne qui vous intéresse.
Vous l’avez compris, pour toucher du cashback, il faut d’abord dépenser… puis patienter. Si vous voulez des euros sans passer par la case achat, il existe une option bien plus directe :

6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
Les meilleurs sites de cashback en 2026 : le comparatif.
Pour ce comparatif, j’ai retenu les cinq acteurs les plus utilisés en France, ceux qu’on retrouve dans tous les classements. Pour chacun, j’ai lu les conditions générales, la FAQ, les mentions légales et les registres officiels. Puis j’ai relevé les notes des stores et de Trustpilot. Voici l’essentiel, au 8 octobre 2026 :
| iGraal | eBuyClub | Poulpeo | Widilo | Joko | |
|---|---|---|---|---|---|
| Éditeur | iGraal SAS (Paris), société créée en 2006 | Plebicom (Paris), société créée en 2000 | Plebicom, depuis 2025 | Afiliza (Paris), société créée en 2016 | Wylr (Saint-Mandé), société créée en 2018 |
| Bonus d’inscription | 3 € (FAQ). « 10 € » affichés pendant les iGraal Days, conditions non publiées | 3 €, validés tout de suite | 3 € (5 € si vous êtes parrainé) | 3 € (FAQ), « 5 € » sur l’accueil | Pas de bonus public (5 € si vous êtes parrainé, après 5 € de cashback) |
| Premier retrait | 20 € validés | 10 €, bonus compris | 10 € validés | 20 €, en une fois | 20 € (virement), 15 € (carte cadeau) |
| Moyens de retrait | Virement SEPA seulement | Virement, PayPal, eBuyCard | Virement seulement | Virement, puis PayPal | Virement, cartes cadeaux, dons |
| Délai de paiement annoncé | 4 jours ouvrés en moyenne | 15 jours (CGU) | 30 jours ouvrés maximum | 15 jours (FAQ) à 60 jours ouvrés (CGU) | 7 jours ouvrés maximum |
| Si vous ne l’utilisez plus | Cashback perdu 2 ans après la fin de l’année où il est crédité | Solde effacé après 12 mois sans achat | Compte clôturable après 24 mois ; moins de 10 € perdus | Compte et solde supprimés après 12 mois sans connexion | Compte désactivé après 24 mois sans connexion |
| Âge minimum | 18 ans | 18 ans | Mineur avec accord parental | 18 ans | 16 ans avec accord parental |
| Cashback en magasin | Bons d’achat | Carte liée, ticket de caisse, bons d’achat | Bons d’achat, coupons sur ticket | Bons d’achat | Carte liée, bons d’achat |
| Trustpilot | 4,1/5 (41 710 avis) | 4,3/5 (15 217 avis) | 4,3/5 (32 859 avis) | 4,4/5 (22 428 avis) | 4,5/5 (8 567 avis) |
Bon à savoir : eBuyClub et Poulpeo ne sont plus vraiment concurrents. Plebicom, l’éditeur d’eBuyClub, a en effet absorbé la société Poulpeo en 2025. Les conditions générales de Poulpeo le désignent désormais comme éditeur. Les deux sites gardent des comptes séparés et des taux parfois différents. Mais inutile de croire que vous « diversifiez » en ouvrant les deux.
Ce qui a changé depuis un an (et que les autres comparatifs n’ont pas vu).
- iGraal : le retrait sur PayPal est « temporairement indisponible ». La carte cadeau Amazon, elle, reste suspendue « jusqu’à fin décembre 2026 ». Il ne reste que le virement SEPA, dès 20 €. Le parrainage ne rapporte plus 10 % « à vie » mais pendant 365 jours,
- eBuyClub : le retrait en chèque cadeau Amazon « a pris fin le 31/10/2025 », d’après sa FAQ (ses CGU le proposent encore),
- Poulpeo : il a arrêté le cashback automatique par carte bancaire en 2023, et il appartient désormais à Plebicom,
- Fermetures : le cashback de la Société Générale s’est arrêté le 31 mars 2026, et Rakuten France a cessé son activité le 30 septembre 2026. Gaddin a fermé en février, et Bankybee affiche une « fermeture définitive ».
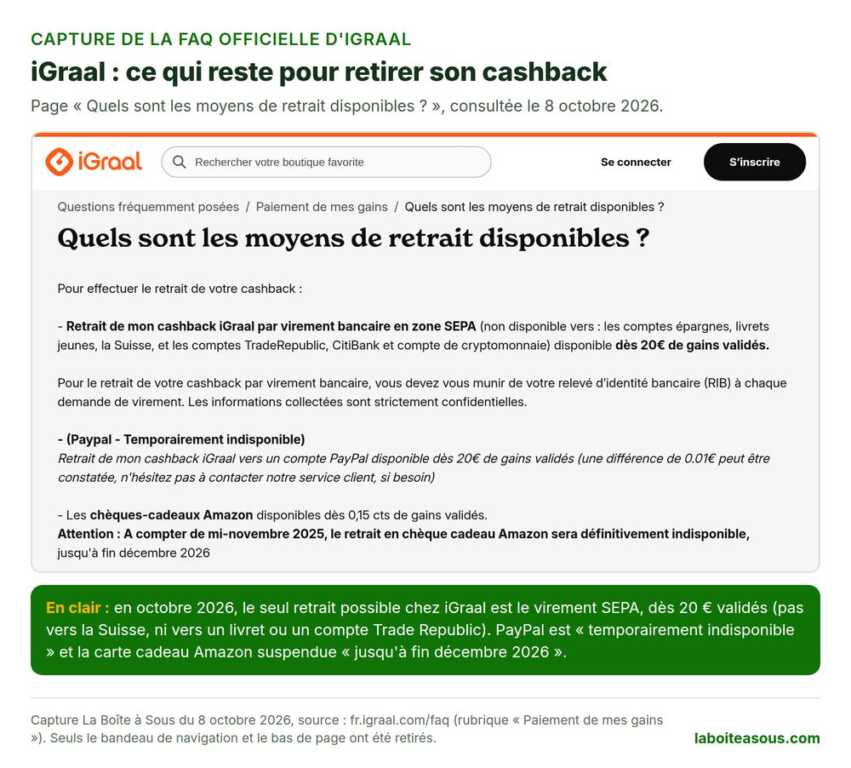
Ce détail compte, car beaucoup de classements présentent encore iGraal comme le site « qui paie sur PayPal ». Si c’est votre critère principal, regardez plutôt du côté d’eBuyClub ou de TopCashback.
Quel site de cashback paie le plus ? Mon relevé sur 28 enseignes.
C’est la question que tout le monde se pose. Alors plutôt que de recopier les « jusqu’à 50 % » des pages d’accueil, j’ai relevé les taux moi-même, le 8 octobre 2026, entre 4 h et 5 h du matin. J’ai pris les mêmes 28 enseignes sur iGraal, eBuyClub, Poulpeo, Widilo et TopCashback, en visiteur non connecté : Fnac, Darty, Cdiscount, Amazon, Sephora, Zalando, IKEA… Joko n’affiche ses taux que dans son appli : il n’a donc pas pu être comparé. Voici une sélection représentative :
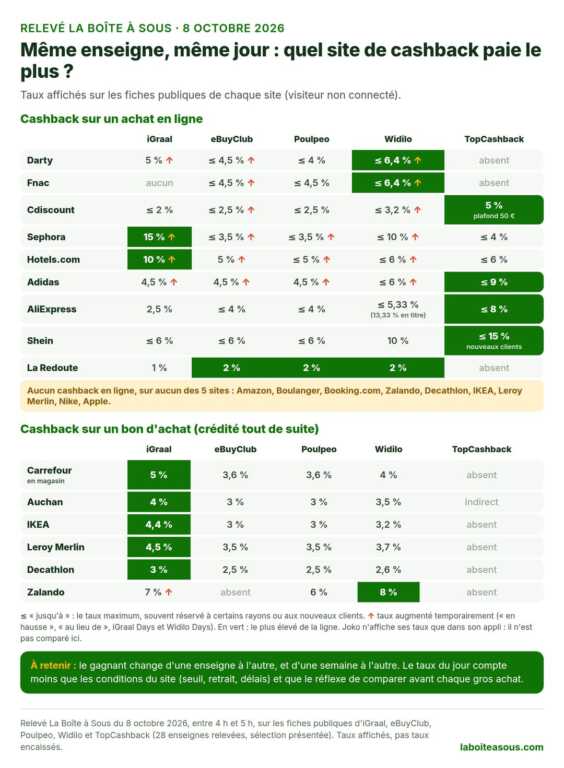
Ce que ce relevé m’apprend sur le choix d’un site de cashback.
- Personne ne gagne partout. Sur le cashback en ligne, Widilo arrive en tête chez Darty et à la Fnac. iGraal mène chez Sephora et Hotels.com, et TopCashback chez Cdiscount, Adidas ou Shein. Mais TopCashback est absent de 12 enseignes sur 28,
- Le classement change chaque semaine. Le jour de mon relevé, iGraal et Widilo menaient des opérations promotionnelles (« iGraal Days », « Widilo Days »). Ainsi, Widilo avait augmenté 10 de ses taux, parfois pour quelques jours seulement. Sans ces hausses, Widilo devenait même le moins généreux chez Fnac et Darty (2 %),
- Les « jusqu’à » cachent souvent des miettes. Chez Darty, le « jusqu’à 4,5 % » d’eBuyClub vaut pour la déco et le jardin. Sur une télé ou un ordinateur, sa grille donne 0,8 %. Chez la Fnac, le taux maximum ne concerne que les coffrets cadeaux, et seulement si vous n’êtes pas adhérent,
- Les gros taux concernent surtout les nouveaux clients. Sur Temu, le « jusqu’à 44 % » vaut pour une première commande : ensuite, on tombe à 1,5 à 6 %. Sur Shein, on passe de 6 à 15 % à 0,4 à 1 %,
- Les grandes enseignes passent par les bons d’achat. Amazon, Boulanger, Booking.com, Zalando, Decathlon, IKEA, Leroy Merlin, Nike et Apple n’offrent aucun cashback en ligne sur ces cinq sites. Pour la plupart, il reste en revanche le bon d’achat, j’y reviens plus bas.
Ma conclusion : le taux du jour ne doit pas guider votre choix de site. Inscrivez-vous sur deux sites solides, puis comparez au moment de chaque gros achat. Ça prend 30 secondes, et l’écart peut être réel. Par exemple, pour 300 € d’achats chez Sephora, le cashback affiché ce jour-là allait de 10,50 € à 45 € selon le site.

Mon avis sur chaque site de cashback.
Un site de cashback, c’est un peu comme une banque : on y laisse de l’argent en attente pendant des semaines. Alors avant les taux, je regarde trois choses. Qui est derrière ? Comment récupère-t-on son argent ? Et que racontent les utilisateurs mécontents ? Voici ce que j’ai trouvé pour chacun.
1. iGraal : le plus connu, mais virement obligatoire.

iGraal, c’est le nom qui revient dans tous les classements. Lancé en 2006 à Paris, il revendique 12 millions de membres et « plus de 100 M€ reversés ». Côté solidité, le registre national des entreprises affiche 63,6 millions d’euros de chiffre d’affaires en 2024. Et la société est rentable, avec 5,3 millions de bénéfice. Bref, pas vraiment le profil d’un site qui va disparaître avec votre cagnotte !
- Ses points forts : 162 enseignes en bons d’achat, avec un cashback « instantané et déjà validé ». Ce sont aussi les taux de bons d’achat les plus élevés de mon relevé (5 % chez Carrefour, 4,4 % chez IKEA). Son extension vous prévient sur les sites partenaires, avec 1 € offert à l’installation,
- Ce qui coince : le retrait se fait uniquement par virement SEPA, dès 20 €, avec votre RIB à chaque demande. Impossible de virer vers un compte en Suisse, un livret ou un compte Trade Republic. Et le bonus de bienvenue est flou : 3 € selon la FAQ, mais « 10 € » sur la page d’accueil pendant les iGraal Days, sans conditions publiées,
- Les délais : la validation prend de 2 semaines à 4 mois selon le marchand, et plus chez Temu ou AliExpress. Le paiement arrive en 4 jours ouvrés en moyenne,
- À savoir : votre cashback disponible expire deux ans après la fin de l’année où iGraal l’a crédité,
- Les avis : 4,1/5 sur Trustpilot (41 710 avis). Les reproches visent surtout les remboursements et la lenteur du service client.
Mon avis : c’est le site à avoir pour les bons d’achat et pour sa couverture. À condition, bien sûr, d’accepter le virement comme seul moyen de retrait. Je détaille son fonctionnement dans mon avis sur iGraal.
2. eBuyClub : le seuil le plus bas, et PayPal.

eBuyClub est l’un des pionniers du cashback en France. Derrière lui, on trouve Plebicom, une société parisienne créée en 2000, qui possède aussi Poulpeo et Ma Reduc. Son gros atout tient en un chiffre : 10 €. C’est, avec Poulpeo, le seuil de retrait le plus bas des grands sites. Et les 3 € de bienvenue, validés dès l’inscription, comptent dedans. Il ne vous manque donc que 7 € de cashback pour votre premier virement.
- Ses points forts : le retrait par virement, PayPal ou eBuyCard, sa carte cadeau multi-enseignes (avec 2 % de bonus). Le parrainage rapporte 3 € plus 10 % des gains de vos filleuls « à vie ». Et le cashback en magasin passe par une carte bancaire connectée (via Linxo) ou la photo du ticket de caisse,
- Ce qui coince : la cagnotte est « purgée automatiquement » après 12 mois sans achat, puis vous êtes désinscrit. Ses CGU le précisent, mais pas sa FAQ. Par ailleurs, eBuyClub annonce une validation de 48 heures à 90 jours, mais certaines fiches affichent plus de 100 jours (AliExpress, Temu),
- Les délais : paiement sous 15 jours d’après ses CGU, réclamation possible dans les 4 mois qui suivent la commande,
- Les avis : 4,3/5 sur Trustpilot (15 217 avis). eBuyClub répond à 94 % des avis négatifs, souvent pour rappeler que c’est le marchand qui valide le cashback.

Mon avis : le meilleur choix pour toucher son premier euro vite, ou si vous tenez à PayPal. Pensez juste à faire au moins un achat par an pour ne pas perdre votre cagnotte.
3. Poulpeo : la même maison qu’eBuyClub, version virement.
Poulpeo est né à Vannes, en Bretagne. Depuis 2025, il appartient à Plebicom, comme eBuyClub. Ce groupe a en effet absorbé l’ancienne société Poulpeo (qui s’appelait « RetailMeNot, France » jusqu’en 2024), et c’est lui qui édite désormais le site. Les comptes et les taux restent toutefois séparés. Le jour de mon relevé, Poulpeo payait par exemple 60 € sur un séjour Lastminute, contre 39 € chez eBuyClub.
- Ses points forts : le retrait dès 10 € validés, sans frais. Le statut Poulpeo+, gratuit, s’active après 4 cashbacks validés en 12 mois et porte le parrainage à 15 %. C’est aussi l’appli la mieux notée du lot sur l’App Store (4,8/5, 24 494 notes),
- Ce qui coince : le virement est le seul moyen de retrait. Poulpeo ne le verse qu’à partir du 1er du mois qui suit la validation, sous 30 jours ouvrés maximum. Et le cashback automatique par carte bancaire a disparu en 2023,
- À surveiller : Poulpeo peut clôturer le compte après 24 mois d’inactivité. Une cagnotte de moins de 10 € reste alors « acquise à Poulpeo au titre des frais de gestion ». Les réclamations suivent aussi des fenêtres précises (du 3e au 45e jour après l’achat pour un cashback absent),
- Les avis : 4,3/5 sur Trustpilot (32 859 avis), avec une réponse à 94 % des avis négatifs.
Mon avis : un bon complément à iGraal si vous préférez un seuil de 10 €. En revanche, inutile de cumuler Poulpeo et eBuyClub en pensant diversifier : c’est la même entreprise.
4. Widilo : de gros taux, mais des conditions à lire deux fois.

Derrière Widilo, on trouve Afiliza, une société parisienne créée en 2016. Le site revendique 2 000 marchands. C’est le site qui affichait le plus de taux records le jour de mon relevé : 6,4 % chez Darty et à la Fnac, 44 % chez Temu… Mais presque tous étaient des hausses temporaires de ses « Widilo Days ». Il propose aussi des bons d’achat bien placés (8 % chez Zalando). Et son programme de fidélité, Widilo Rewards, ajoute des quêtes et même un compteur de pas.
- Ses points forts : des promotions fréquentes et agressives, des bons d’achat compétitifs et une appli bien notée (4,7/5 sur l’App Store). En plus, il accepte les comptes bancaires belges,
- Ce qui coince : des informations qui se contredisent. Le bonus de bienvenue est de 3 € dans la FAQ, mais de 5 € sur la page d’accueil. Le paiement arrive en 15 jours maximum selon la FAQ, mais jusqu’à 60 jours ouvrés selon les CGU. Et la validation peut prendre jusqu’à 12 mois,
- À surveiller : retrait dès 20 €, en une seule fois. Après 12 mois sans connexion, Widilo vous prévient par e-mail. Puis il supprime le compte et son solde 30 jours plus tard. Enfin, sur certaines fiches, le taux en titre dépasse celui de la grille détaillée : 13,33 % affichés pour AliExpress, mais 5,33 % au maximum dans le détail,
- Les avis : 4,4/5 sur Trustpilot (22 428 avis), mais Trustpilot indique que Widilo ne répond qu’à 15 % des avis négatifs.
Mon avis : intéressant pour profiter de ses opérations ponctuelles. Pensez juste à lire la grille détaillée avant d’acheter, et à vous connecter au moins une fois par an.
5. Joko : l’appli du cashback en magasin.
Joko joue en revanche dans une autre catégorie. C’est une appli, avec une extension de navigateur, qui vous reverse du cashback en ligne. Mais aussi en magasin, grâce à des offres sur votre carte bancaire. Pour cela, vous connectez votre banque en lecture seule, via Powens, un établissement de paiement agréé. Derrière Joko, il y a Wylr, une société française créée en 2018 (24,2 millions d’euros de chiffre d’affaires en 2024).
- Ses points forts : le cashback en magasin sans ticket à scanner et les bons d’achat crédités tout de suite. C’est aussi l’appli la plus notée du lot sur l’App Store (4,7/5, plus de 79 000 notes),
- Ce qui coince : sur vos simples passages en caisse, les gains se comptent souvent en centimes. Et les grosses offres restent parfois « en attente » pendant des mois. Ses taux ne sont visibles que dans l’appli,
- Les conditions : virement dès 20 €, carte cadeau dès 15 €, don dès 5 €. Dès 16 ans avec l’accord d’un parent, pour des achats en France. Compte désactivé après 24 mois sans connexion.
Mon avis : utile en complément d’un site classique, si connecter votre banque ne vous dérange pas. J’ai tout vérifié (sécurité, données, 8 pièges) dans mon avis complet sur Joko.
6. TopCashback : souvent le meilleur taux… quand l’enseigne est là.
TopCashback est le petit nouveau du marché français, mais pas un débutant. C’est en effet la filiale d’un groupe britannique fondé en 2005, qui revendique plus de 25 millions de membres dans le monde. Sa filiale française date de 2022, et il reste donc peu connu chez nous. Pourtant, c’est lui qui affichait le taux le plus élevé sur plusieurs enseignes de mon relevé : 5 % chez Cdiscount, 8 % chez AliExpress, jusqu’à 9 % chez Adidas.
- Ses points forts : un retrait possible dès 0,01 € de cashback disponible, par virement SEPA ou PayPal, sans frais. C’est le seuil le plus bas de ce comparatif. Il affiche aussi une « garantie du cashback le plus élevé », dont les conditions ne sont visibles qu’une fois inscrit,
- Ce qui coince : il était absent de 12 enseignes sur 28 le jour de mon relevé, dont la Fnac, Darty, Amazon et Booking.com. Il ne vend pas de bons d’achat. Et il ne vous verse l’argent qu’une fois que le marchand a payé, ce qui peut prendre « un voire deux mois »,
- À surveiller : les réclamations ne sont plus possibles au-delà de 100 jours après l’achat. Et il peut désactiver votre compte après 2 ans sans connexion,
- Les avis : 4,6/5 sur l’App Store, mais seulement 3,3/5 sur Trustpilot, sur un petit nombre d’avis (294).
Mon avis : un excellent troisième site, à consulter avant chaque gros achat. C’est aussi l’alternative à iGraal si vous voulez être payé sur PayPal.
Les autres sites de cashback encore actifs, en bref.
- Fabuleos : le site de cashback du groupe Bilendi. 3 € offerts à l’inscription, retrait par virement dès 20 € de cashback (bonus non compris), ou don à une association. Ouvert aux résidents de France et du Maroc,
- Capital Koala : ce site verse le cashback sur le livret d’épargne de vos enfants, automatiquement dès 20 €. Toute la famille peut cotiser pour le même enfant. Attention, si vous préférez un chèque, il retient 36 € de frais de traitement,
- Au Bon Profit : un petit site basé dans le Rhône et tourné vers les associations. Il compte 412 boutiques partenaires, avec un retrait dès 20 €. Le site semble peu entretenu (son bandeau « Black Friday » était encore affiché en octobre),
- Wanteeed : une extension qui teste les codes promo automatiquement, avec du cashback retirable par virement dès 20 €,
- ShopBuddies : une marque de la société suisse Woolsocks. On y trouve du cashback en ligne, des bons d’achat et des « récompenses automatiques » si vous connectez votre banque. Paiement par virement, pas de PayPal, et cashback perdu après 12 mois sans connexion.

Et Swagbucks, le couteau suisse ?
Swagbucks n’est pas un site de cashback pur : on y gagne aussi des points avec des sondages et des offres. Sa rubrique « Shop » propose bien du cashback aux membres français : de « 1 % à 80 % » selon le marchand, d’après sa fiche App Store. La conversion est simple : 100 points (SB) valent 1 €. Les cartes cadeaux démarrent à 5 €, et PayPal fait partie des récompenses. C’est le site multi-rémunération que j’utilise depuis des années, et voici une partie de mes retraits :

Bon à savoir : le bonus de bienvenue affiché vaut 1 000 SB, soit 10 €. Mais Swagbucks ne le verse que si vous dépensez au moins 25 € chez un marchand de la rubrique Shop dans les 30 jours. Je détaille le reste dans mon avis sur Swagbucks.

Pourquoi votre cashback n’arrive pas : les 10 pièges à éviter.
Sur Trustpilot comme dans les stores, la plainte numéro un est la même pour les cinq sites. C’est le cashback jamais crédité, ou refusé des semaines plus tard. Dans la grande majorité des cas, le site ne vous vole rien. Simplement, le lien entre votre clic et votre achat s’est cassé en route. Ou alors, le marchand a appliqué une règle que vous ignoriez. Voici les 10 causes que les sites citent eux-mêmes dans leur FAQ :
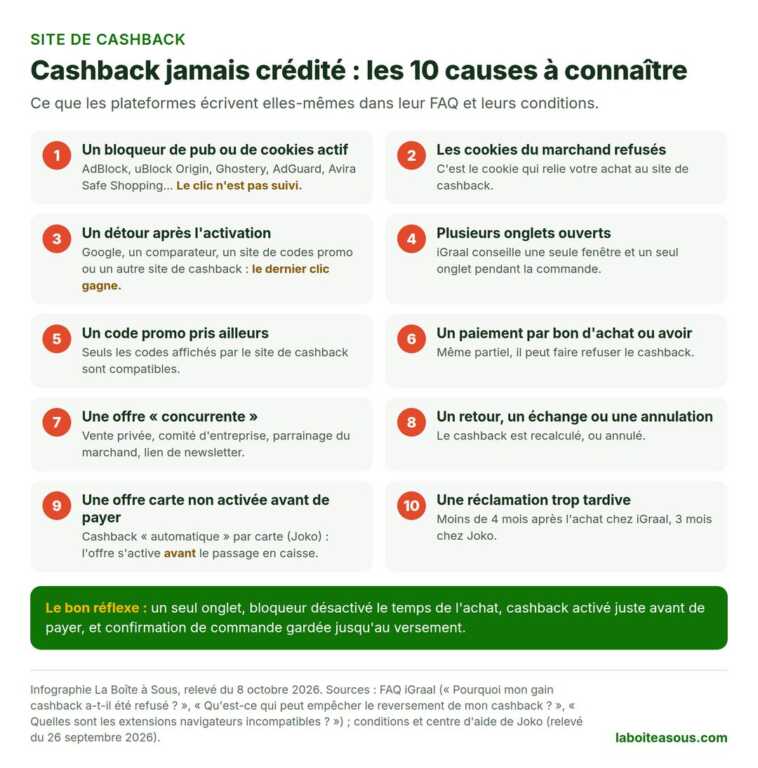
Le plus traître, c’est le n° 3. Le suivi fonctionne en effet au « dernier clic ». Si vous passez par Google, un comparateur ou un site de codes promo après avoir activé votre cashback, c’est ce dernier lien qui compte. Et votre cashback s’envole. Même logique pour les extensions : n’en gardez qu’une seule active à la fois. Joko l’écrit d’ailleurs clairement : il ne faut pas « utiliser d’extension concurrente de cashback ». Bon à savoir : depuis juin 2025, Google interdit aux extensions de Chrome de remplacer un lien d’affiliation sans action de votre part. Cette règle fait suite à l’affaire Honey, l’extension de PayPal accusée fin 2024 de s’approprier ces commissions. Les extensions des sites de cashback, que vous activez d’un clic, restent autorisées.

Le bon réflexe avant d’acheter via un site de cashback.
- Désactivez votre bloqueur de pub le temps de l’achat, et acceptez les cookies du marchand,
- Activez le cashback juste avant de payer, puis restez sur le site du marchand jusqu’au paiement, dans un seul onglet,
- Ne prenez que les codes promo affichés par votre site de cashback,
- Commandez sur le site web plutôt que dans l’appli du marchand. eBuyClub demande par exemple de finaliser la commande « depuis le site mobile du marchand et non depuis son appli mobile »,
- Gardez l’e-mail de confirmation de commande jusqu’au versement : on vous le demandera en cas de réclamation.
Bonne question, car la loi est plutôt de votre côté. Pour les cookies publicitaires classiques, votre accord est obligatoire. Mais la CNIL considère que les traceurs d’un service de cashback que vous avez vous-même choisi en sont dispensés, à la suite d’une décision du Conseil d’État d’avril 2022. Ils sont en effet « strictement nécessaires » au service demandé.
Dans la pratique, pourtant, tous les sites vous demandent d’accepter les cookies du marchand, car son bandeau peut bloquer le suivi. iGraal prévient d’ailleurs dans ses conditions que si vous les bloquez, « vous ne recevrez pas de cashback ». Autre détail : en navigation privée, Safari désactive par défaut les extensions. Faites donc vos achats dans une fenêtre normale.
Votre cashback a disparu ? Réclamez, mais dans les délais.
Si votre cashback n’apparaît pas, ou si le site le refuse sans raison valable, vous pouvez réclamer. Mais chaque site fixe une date limite, et une fois passée, c’est fini :
| Site | Délai pour réclamer | Ce qu’on vous demande |
|---|---|---|
| iGraal | Achats de moins de 4 mois | Facture ou e-mail de confirmation, via le chat ou le formulaire |
| eBuyClub | 4 mois après la commande | Tous les justificatifs demandés, via le formulaire de contact |
| Poulpeo | Cashback absent : du 3e au 45e jour après l’achat. En attente depuis plus de 60 jours : du 65e au 245e jour. Refusé : 4 mois après le refus | Justificatifs sous 30 jours |
| Joko | 3 mois après la transaction (offres en ligne) | Contact depuis l’appli |
| Widilo | Aucune réclamation acceptée pour les marchands marqués « Pas de réclamation cashback » | Selon la fiche du marchand |
Et si le dialogue ne mène à rien ? Les sites de cashback sont des professionnels comme les autres. Après une réclamation écrite restée sans solution, vous pouvez donc saisir gratuitement le médiateur de la consommation indiqué dans leurs CGU. C’est le CM2C pour iGraal, eBuyClub et Poulpeo, et Médiation Solution pour Joko. Vous pouvez aussi signaler le problème sur SignalConso, le site de la répression des fraudes. Il ne règle pas votre litige, mais il alerte l’entreprise et les autorités.
Le piège dont personne ne parle : la cagnotte qui s’efface.
Vous avez accumulé 14 € sur un site, puis vous l’avez oublié ? Attention, la plupart des sites de cashback finissent par effacer les comptes dormants. Voici les règles, telles qu’elles figurent dans leurs conditions générales :
| Site | Ce qui se passe si vous ne l’utilisez plus |
|---|---|
| eBuyClub | Solde « purgé automatiquement » après 12 mois sans achat, puis désinscription |
| Widilo | E-mail après 12 mois sans connexion, puis compte et solde supprimés 30 jours plus tard |
| Poulpeo | Compte clôturable après 24 mois d’inactivité ; une cagnotte de moins de 10 € est conservée par Poulpeo |
| Joko | Compte désactivé après 24 mois sans connexion (préavis d’un mois) |
| iGraal | Le cashback expire 2 ans après la fin de l’année où il est devenu « disponible » |
La parade est pourtant simple : retirez votre argent dès que vous atteignez le seuil. Ensuite, faites au moins un petit achat ou une connexion par an sur chaque site que vous gardez. Et si vous n’utilisez plus un site, videz la cagnotte avant de l’abandonner.
Entre la validation qui traîne et le seuil à atteindre, votre cashback dort donc souvent plusieurs mois. Ce bonus-là, en revanche, n’attend pas :
6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
L’astuce la plus rentable (et sans attente) : le cashback sur bons d’achat.
C’est LE grand changement de ces dernières années, et la plupart des comparatifs passent à côté. Chez beaucoup de grandes enseignes, le cashback classique a disparu. À la place, les sites vous vendent une carte cadeau de l’enseigne. Puis ils vous reversent un pourcentage au moment de l’achat.
Prenons un exemple. Vous allez faire 120 € de courses chez Carrefour. Juste avant de passer en caisse, vous achetez une carte cadeau Carrefour de 120 € dans l’appli de votre site de cashback. Puis vous payez vos courses avec. Le jour de mon relevé, iGraal vous reversait 5 % (6 €) et Widilo 4 % (4,80 €). eBuyClub et Poulpeo, eux, reversaient 3,6 % (4,32 €). Et chez iGraal, ce cashback est « crédité dans l’heure » et déjà validé.
Les avantages sont d’ailleurs nombreux : pas de cookie à surveiller, pas de validation pendant trois mois, et ça fonctionne en magasin. Avec 400 € de courses par mois payés en bons d’achat à 3,6 à 5 %, on récupère ainsi 170 à 240 € sur un an. C’est de loin la façon la plus rentable d’utiliser un site de cashback.
Les limites à connaître.
- Pas de remboursement : un bon d’achat n’est ni échangeable, ni remboursable. Achetez-le du montant exact de vos courses, juste avant de payer, jamais « d’avance »,
- Magasin ou en ligne ? Certains bons ne valent qu’en magasin (Carrefour, Intermarché ou Kiabi chez eBuyClub et Poulpeo), d’autres qu’en ligne (Zalando, Airbnb). La fiche le précise toujours, lisez-la,
- Des enseignes absentes : le jour de mon relevé, ni E.Leclerc, ni Amazon n’avaient de bon d’achat avec cashback sur ces quatre sites,
- Un cumul incertain : selon iGraal, payer avec un bon acheté chez lui permet « en général » de toucher aussi le cashback en ligne. Mais il cite aussi le paiement par bon d’achat parmi les motifs de refus, et Widilo l’exclut carrément. Ne comptez donc pas dessus.
Pour vos courses : les applis qui remboursent des produits.
Les sites de cashback classiques ne remboursent presque rien sur les courses payées directement en caisse. Pour vos achats au supermarché, il existe deux autres solutions : les bons d’achat vus plus haut, et les applis de remboursement de produits. Leur principe est différent. Une marque finance une réduction sur un produit précis. Vous l’achetez, puis vous envoyez la photo de votre ticket de caisse.

- Shopmium : la référence. Vous achetez un produit en promotion, scannez son code-barres et photographiez le ticket. Le remboursement, parfois à 100 %, part sous 2 jours ouvrés selon l’appli, par PayPal ou virement, sans seuil minimum. Dès 16 ans, avec 4,7/5 sur l’App Store,
- Coupon Network : le même principe, édité par Catalina Marketing. Vous choisissez votre enseigne, puis vous demandez le remboursement. Chaque offre peut servir jusqu’à 5 fois, dans la limite du quota,
- Fidme Courses : des offres « 100 % remboursées », dans l’appli sœur de Fidme, le porte-cartes de fidélité,
- 10pourcent : des remboursements sur des marques partenaires, versés par virement dès 9 €. Attention, la cagnotte est remise à zéro après 8 mois d’inactivité,
- Les applis des sites de cashback : eBuyClub et Poulpeo proposent aussi des coupons sur ticket de caisse pour les produits du quotidien.
Le cashback par carte bancaire, et celui de votre banque.
Dernière famille : le cashback « automatique », qui se déclenche quand vous payez avec votre carte chez une enseigne partenaire. Côté sites et applis, Joko est la référence, et eBuyClub propose aussi une carte connectée (via Linxo). Poulpeo, lui, a arrêté ce service en 2023, et Widilo l’annonce seulement « prochainement ». Quant à Naomi, souvent citée, elle indique que ses enseignes ne proposent plus de cashback automatique depuis février 2025, sauf Rouge Gorge. Enfin, Klarna verse du cashback en points dans son appli, à raison de 100 points pour 1 €. Dans tous les cas, la connexion à votre banque se fait en lecture seule, via un prestataire agréé. Mais l’appli voit alors vos opérations : j’explique précisément ce que voit Joko dans mon avis sur Joko.
Et le cashback proposé par votre banque ?
Côté banques, plusieurs proposent des offres de cashback chez des enseignes partenaires, directement dans leur appli. Mais elles changent souvent, et certaines disparaissent :
- BoursoBank, « The Corner » : gratuit pour tous les clients, avec plus de 150 enseignes partenaires (Carrefour, IKEA, Fnac, Decathlon…), en cashback, remises ou bons d’achat. En revanche, l’option payante BoursoPrime et son fameux « 1 % sur tout » n’apparaissent plus sur le site de la banque,
- Hello bank!, « Hello Extra » : gratuit, à activer dans l’appli, avec plus de 70 offres par mois. La banque crédite ensuite le cashback sur votre compte sous 120 jours,
- La Banque Postale : un programme gratuit avec une centaine de commerçants. Le reversement se fait dès 5 € validés, sur votre compte ou en don à une association,
- Fortuneo, « Cashback+ » : des offres d’enseignes et des bons d’achat à prix réduit, uniquement dans l’appli mobile,
- Trade Republic, « Saveback » : 1 % de vos paiements par carte, mais investi dans un plan d’épargne, et non versé en euros,
- Société Générale : son programme « Le Cashback SG » s’est arrêté le 31 mars 2026. Si vous aviez une cagnotte, elle reste accessible jusqu’au 31 mars 2027.
Ces programmes sont un bonus sympa. Mais je ne choisirais pas une banque pour eux, car les primes de bienvenue et de parrainage pèsent bien plus lourd. Je les compare dans mon guide du parrainage banque.
Combien peut-on vraiment gagner avec un site de cashback ?
Sur les pages d’accueil, on vous promet des centaines d’euros. Dans la vraie vie, tout dépend de ce que vous dépensez, et chez qui. Alors j’ai fait le calcul pour trois profils, à partir d’un chiffre officiel. Selon la Fevad, la fédération du e-commerce, un cyberacheteur français dépense en moyenne 4 657 € par an sur Internet.
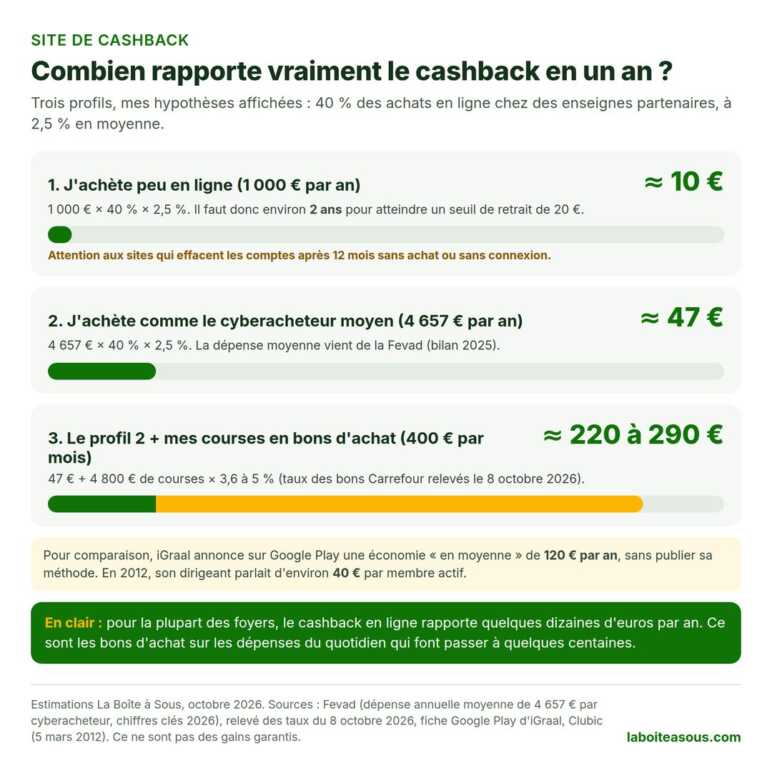
Pourquoi seulement 40 % de vos achats ? Parce qu’une grosse partie de ce qu’on achète en ligne ne rapporte rien ou presque. Par exemple, Amazon, Booking.com ou Boulanger n’offraient aucun cashback en ligne le jour de mon relevé. Et les billets de train SNCF tombent à 0,06 % chez Widilo. Quant aux 2,5 % de moyenne, c’est parce que les « jusqu’à » s’effondrent dans le détail. Sur le high-tech chez Darty, on tombe à 0,8 à 1,6 %.
Et les chiffres des plateformes ? iGraal annonce sur Google Play une économie « en moyenne » de 120 € par an, sans publier sa méthode. En 2012, son dirigeant parlait plutôt d’environ 40 € par membre actif. Mon estimation tombe entre les deux pour un acheteur moyen. Autrement dit, le cashback en ligne rapporte surtout quelques dizaines d’euros par an. Ce sont les bons d’achat sur vos dépenses du quotidien qui changent vraiment l’ordre de grandeur.
3 offres qui ressemblent à un site de cashback, mais que j’éviterais.
Toutes les offres de « cashback » ne se valent pas. Certaines sont légales mais payantes, d’autres sont de vraies arnaques. En voici trois à connaître.
1. Le « club de cashback » payant, proposé après un achat.
Sur certains sites marchands, une offre apparaît après votre commande : un « remboursement de bienvenue » si vous rejoignez un programme de cashback. Le plus connu s’appelle « Remises et Réductions ». Il est édité par Webloyalty, une société suisse, et apparaît aussi en annonce sur la recherche « site de cashback ». Contrairement aux sites de ce comparatif, c’est un abonnement payant. Selon Webloyalty, l’adhésion passe par une page dédiée. Vous y remplissez un formulaire, puis vous confirmez lors d’une étape qui mentionne l’obligation de paiement.
Ses conditions d’utilisation (version du 9 septembre 2026) précisent le reste. D’abord, le membre règle une cotisation mensuelle, prélevée automatiquement sur sa carte jusqu’à ce qu’il résilie. Son montant est indiqué pendant l’adhésion : je ne l’ai pas trouvé sur les pages publiques du site. Ensuite, une période d’essai gratuite peut être proposée. Une offre mensuelle peut aussi compenser la cotisation, à condition de faire un achat qui remplit ses conditions. Enfin, le cashback est calculé hors taxes et hors frais de livraison.
En 2022, un député évoquait un service de ce type, proposé après l’achat d’un billet SNCF et « facturé 18 euros par mois ». Dans sa réponse de juillet 2023, le gouvernement a rappelé que le cashback est « une pratique légale ». Il a aussi précisé que ces programmes payants étaient proposés « de manière explicite ».
Webloyalty a-t-il déjà été sanctionné ?
En France, je n’ai trouvé aucune condamnation, et Que Choisir faisait le même constat en 2023. À l’étranger, en revanche, deux décisions le concernent. En 2014, l’autorité italienne de la concurrence a infligé 800 000 € d’amende à deux sociétés du groupe Webloyalty pour pratique commerciale déloyale. Selon elle, des acheteurs se retrouvaient abonnés sans le savoir à son programme italien « Acquisti e Risparmi », facturé 12 € par mois. Toutes les sociétés visées ont accepté de modifier la bannière affichée sur leurs sites. Cette décision portait donc sur l’Italie et sur le parcours d’inscription de l’époque, pas sur le programme français actuel.
Plus récemment, en octobre 2024, l’autorité britannique de la publicité (ASA) a estimé que des publicités de Webloyalty International Ltd étaient de nature à induire en erreur. Elles s’affichaient à la fin d’une commande chez Domino’s Pizza, Asda ou Moonpig. Selon l’ASA, rien n’indiquait d’emblée qu’il s’agissait d’un abonnement proposé par une autre société. Elle ne prononce pas d’amende, mais elle a exigé que ces publicités ne soient plus diffusées sous cette forme.
Aux États-Unis, enfin, il n’y a pas eu de condamnation, mais un accord amiable. En 2009, la société américaine Webloyalty.com a accepté de verser jusqu’à 10 millions de dollars à des consommateurs et de modifier sa page d’inscription, pour mettre fin à une action collective. On lui reprochait d’avoir inscrit des clients à ses programmes lors d’achats en ligne, sans leur accord suffisant. Elle contestait ces reproches, et le tribunal ne s’est pas prononcé sur le fond.
Faut-il s’abonner à un club de cashback payant ?
Mon avis : je ne recommande pas ce type de programme. Les sites de ce comparatif sont gratuits. Avec un abonnement, il faut au contraire récupérer chaque mois plus que la cotisation pour être gagnant. Si une offre de remboursement vous demande vos coordonnées bancaires, prenez donc le temps de lire les conditions : il peut s’agir d’un abonnement. Et si vous ne souhaitez plus en faire partie, la résiliation est gratuite à tout moment, par téléphone au 0800 908 444 ou en ligne. Sur votre relevé, la cotisation apparaît avec une référence contenant « remisereduc.fr », « avantagescashback.fr », « offrescashback.fr » ou « fidelitecashback.fr ».
Mise à jour du 9 octobre 2026 : après la publication de cet article, Webloyalty m’a adressé une mise en demeure par e-mail. La société contestait plusieurs formulations de ce passage et exigeait, sous une semaine, leur suppression ou leur réécriture. J’ai choisi de le réécrire en m’appuyant uniquement sur ses propres conditions d’utilisation et sur des sources officielles. Mon avis, lui, ne change pas.
2. Le « cashback » qui vous demande de recruter.
Si on vous présente un cashback où l’on gagne surtout en faisant inscrire d’autres personnes, et en payant d’abord un « pack » ou un acompte, méfiance. C’était le modèle de Lyoness, rebaptisé ensuite myWorld et Cashback World. En Italie, l’autorité de la concurrence l’a jugé en 2019 comme une vente pyramidale, avec 3,2 millions d’euros d’amende : il fallait payer 2 400 € pour devenir « marketeur Premium », et le cashback ne pesait qu’environ un sixième des revenus du système. En Norvège, l’autorité des loteries l’a interdit en 2018 pour les mêmes raisons. Aujourd’hui, la filiale française a fermé en mars 2026, et la société mère autrichienne est en procédure d’insolvabilité depuis août 2025. Un vrai site de cashback ne vous demande ni d’acheter un pack, ni de recruter qui que ce soit.
3. Le faux message « votre cashback vous attend ».
Un SMS ou un e-mail vous annonce un remboursement ou un cashback « disponible », avec un lien pour le récupérer ? C’est le schéma classique de l’hameçonnage. Comme le rappelle cybermalveillance.gouv.fr, aucune société sérieuse ne vous demandera vos données bancaires ou vos mots de passe par message. Ne cliquez donc jamais : ouvrez vous-même l’appli ou le site de cashback. Vous pouvez transférer le SMS au 33700 pour le signaler. Et si on vous demande un jour de payer pour « débloquer » vos gains, c’est une arnaque, point. J’en décris le mécanisme dans mon guide pour gagner de l’argent facilement.
Vous n’habitez pas en France : quel site de cashback ?
La plupart des sites de cashback français sont pensés pour la France. Les autres francophones ne sont pas tous logés à la même enseigne : tout dépend du pays de résidence exigé et du compte sur lequel on peut virer l’argent. Voici ce que disent les conditions des sites :
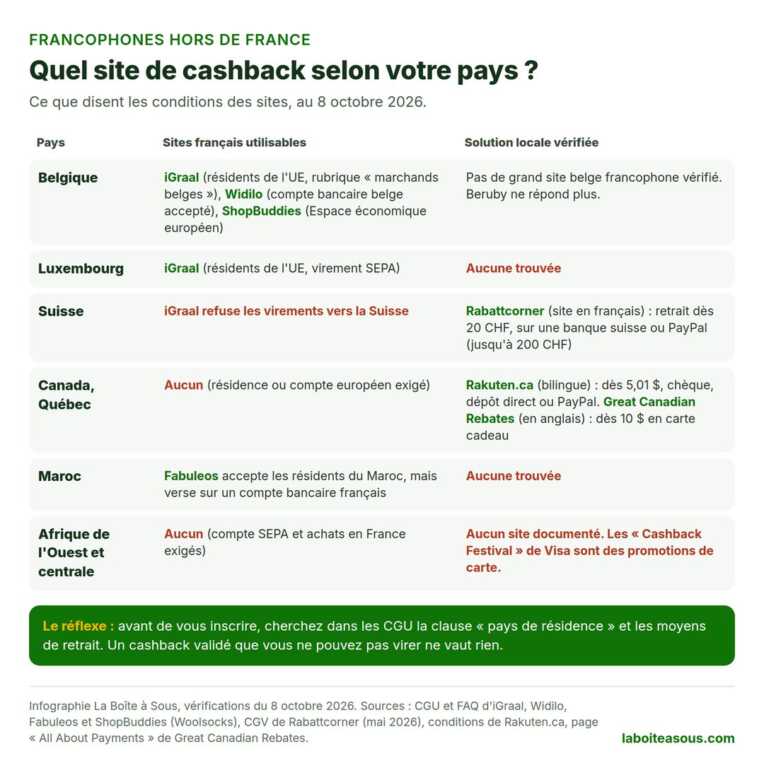
- En Belgique : iGraal accepte les résidents de l’Union européenne et propose une rubrique « marchands belges », avec des taux parfois différents. Widilo accepte les comptes bancaires belges, mais ses cashbacks ne valent que pour la France, sauf boutiques marquées « Belgique »,
- En Suisse : iGraal refuse les virements vers la Suisse. Le site suisse Rabattcorner, disponible en français, verse dès 20 CHF sur un compte bancaire suisse, ou sur PayPal jusqu’à 200 CHF,
- Au Canada et au Québec : passez par Rakuten.ca, bilingue et réservé aux résidents canadiens, avec un paiement dès 5,01 $ par chèque, dépôt direct ou PayPal. Attention, l’adresse topcashback.ca renvoie vers le site américain,
- En Afrique francophone : je n’ai trouvé aucun site de cashback généraliste qui fonctionne pour les résidents. Fabuleos accepte bien le Maroc, mais il verse sur un compte bancaire français. Pour d’autres pistes, voyez mon guide pour gagner de l’argent en Afrique.
Faut-il déclarer les gains d’un site de cashback aux impôts ?
Bonne nouvelle : aucun texte fiscal ne vise le cashback d’un particulier. Je n’ai trouvé aucune consigne de l’administration demandant de le déclarer. C’est logique, puisqu’il s’agit d’une réduction, après coup, du prix d’un achat personnel, et non d’un revenu tiré d’une activité. Méfiez-vous d’ailleurs des articles qui citent un passage précis du BOFiP sur le sujet. Celui qui circule concerne les bénéfices des entreprises, pas les particuliers.
Le parrainage, en revanche, c’est une autre histoire. En 2015, la presse rapportait la position de l’administration fiscale : les primes de parrainage versées en argent sont à déclarer en bénéfices non commerciaux. Le fameux « seuil de 305 € » qu’on lit partout n’est pas une exonération : c’est l’abattement minimal du régime micro-BNC. Si vous parrainez beaucoup, posez donc la question à votre service des impôts. Pour vos autres petits revenus en ligne, voyez mon guide pour gagner de l’argent sur internet.
Ce que j’ai retiré de la première version de cet article.
Cet article existe depuis 2020. Ainsi, en le reprenant de zéro, j’ai revérifié chaque site un par un. Et plusieurs n’ont pas passé le contrôle !
- Bankybee : son site n’affiche plus qu’un message de « fermeture définitive du service ». D’après les archives du web, ce message date du printemps 2026,
- Gaddin : fermé le 28 février 2026. Le site promettait d’honorer les demandes de paiement faites avant cette date sous trois mois maximum. Il ne répond plus du tout aujourd’hui,
- MyPoints : toujours actif, mais réservé aux États-Unis et au Canada. Son appli n’est même pas disponible sur l’App Store français,
- Maximiles : toujours là (il appartient au groupe Bilendi), mais recentré sur les sondages. Ses achats en ligne rapportent des points à échanger contre des cadeaux, pas du cashback en euros,
- GreenPanthera : c’est devenu un site de sondages payés sur PayPal, sans offre de cashback visible. Et son éditeur n’est pas identifiable,
- Mon ancienne « astuce » : je vous conseillais de garder le cashback des achats payés par votre employeur ou vos proches, sans forcément le leur dire. Je la retire. D’abord, c’est une question de loyauté envers celui qui paie. Ensuite, les conditions d’iGraal réservent son programme aux achats faits « à des fins privées ». Et Poulpeo interdit de verser la cagnotte sur le compte d’un tiers. Si vous commandez pour votre entreprise, parlez-en à votre employeur : certaines entreprises ont leur propre programme.


Mon verdict : quel site de cashback choisir ?
Vous l’avez compris, il n’existe pas de meilleur site de cashback dans l’absolu. Il existe en revanche un bon choix selon votre façon d’acheter. Voici ce que je conseillerais à une amie :
| Votre situation | Mon conseil |
|---|---|
| Vous débutez et voulez un premier virement rapide | eBuyClub : 3 € validés dès l’inscription, retrait dès 10 € |
| Vous achetez surtout en ligne | Le duo iGraal et eBuyClub, plus un coup d’œil à TopCashback avant chaque gros achat |
| Vous voulez être payé sur PayPal | eBuyClub ou TopCashback (pas iGraal en ce moment) |
| Vous faites vos courses en magasin | Les bons d’achat d’iGraal ou de Widilo, et Joko pour les offres sur votre carte |
| Vous ne voulez pas connecter votre banque | iGraal, eBuyClub, Poulpeo ou TopCashback : aucun ne le demande |
| Vous achetez rarement | Un site qui ne purge pas votre cagnotte au bout d’un an (iGraal, Poulpeo, TopCashback), et un retrait dès le seuil atteint |
| Vous voulez épargner pour vos enfants | Capital Koala, qui verse le cashback sur leur livret |
| Vous avez 16 ou 17 ans | Joko ou Poulpeo, avec l’accord d’un parent, et Shopmium pour les courses |
| Vous habitez en Belgique | iGraal (rubrique « marchands belges ») ou Widilo, qui accepte les comptes belges |
Ma méthode en 5 règles.
- Deux sites, pas dix. Plus vous ouvrez de comptes, plus vous risquez d’oublier des cagnottes sous le seuil,
- Une seule extension active à la fois, pour qu’elles ne se volent pas le dernier clic,
- Comparez avant chaque achat de plus de 100 € : c’est là que l’écart entre deux sites se voit,
- Retirez dès que le seuil est atteint, et gardez vos e-mails de confirmation jusqu’au versement,
- N’achetez jamais pour le cashback. 4 % récupérés sur un achat dont vous n’aviez pas besoin, c’est 96 % de perdus !
Une dernière remarque : le cashback récupère une partie de ce que vous dépensez. Mais il ne vous rapporte rien les mois où vous n’achetez rien. Pour un petit complément qui ne dépend pas de votre panier :
6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
Et vous, quel site de cashback vous a déjà payé ? Ou, au contraire, lequel a gardé votre cagnotte ? Racontez-moi votre expérience en commentaire : ça aidera les prochains lecteurs !
FAQ.
Quel est le meilleur site de cashback ?
Aucun n’est le meilleur partout. Le 8 octobre 2026, sur 28 enseignes, le taux le plus élevé changeait d’un site à l’autre. C’était iGraal, Widilo ou TopCashback selon l’enseigne, souvent grâce à des promotions de quelques jours. Pour la plupart des gens, le duo iGraal et eBuyClub est une bonne base. Le premier pour ses bons d’achat, le second pour son retrait dès 10 € et PayPal.
Est-ce que le cashback est fiable ?
Oui, quand le site est édité par une société identifiable. iGraal, eBuyClub, Poulpeo, Widilo, Joko ou TopCashback paient réellement leurs membres. Le vrai risque n’est pas l’arnaque, mais le cashback jamais crédité, à cause d’un bloqueur de pub ou d’un code promo pris ailleurs. Il y a aussi les validations qui durent des mois et les cagnottes effacées après une longue inactivité. Méfiez-vous en revanche des clubs de cashback payants : lisez bien les conditions avant d’adhérer.
Quel site de cashback choisir entre iGraal et eBuyClub ?
Les deux, si vous le pouvez, car ils n’ont pas les mêmes forces. iGraal avait les meilleurs taux de bons d’achat de mon relevé (5 % chez Carrefour). Mais il ne paie plus que par virement, dès 20 €. À l’inverse, eBuyClub paie dès 10 €, par virement ou PayPal. Mais il efface la cagnotte après 12 mois sans achat. Choisissez donc eBuyClub pour démarrer vite, et iGraal pour vos courses en bons d’achat.
Quels sont les inconvénients du cashback ?
Il faut acheter pour gagner, puis attendre souvent plusieurs semaines ou mois avant la validation. Ensuite, il faut atteindre un seuil de 10 ou 20 € pour retirer. Les règles sont strictes : pas de bloqueur de pub, pas de code promo extérieur. Les taux « jusqu’à » cachent aussi des taux bien plus bas selon le rayon. Et le plus gros piège reste d’acheter plus que prévu à cause du cashback.
Peut-on cumuler plusieurs sites de cashback sur un même achat ?
Non. Le suivi fonctionne au dernier clic : un seul site touche la commission, donc un seul vous reverse du cashback. Si vous activez deux sites ou deux extensions, vous risquez même de tout perdre. Comparez d’abord, puis activez un seul site.
Peut-on cumuler cashback et code promo ?
Oui, mais seulement avec les codes promo affichés par votre site de cashback. Un code trouvé ailleurs fait souvent refuser le cashback, ou le divise par deux. Par exemple, chez Hotels.com, Expedia et Lastminute, la grille de Widilo indiquait « si utilisation d’un code promo = 0 % ».
Quelle est la meilleure application de cashback automatique ?
Joko est la référence pour le cashback automatique en magasin. Vous connectez votre banque, activez les offres, puis payez avec votre carte. eBuyClub propose aussi un cashback par carte connectée. En revanche, Naomi n’en propose presque plus depuis février 2025. Attention, ces offres s’activent avant de payer. Et sur les simples courses, les gains se comptent souvent en centimes. Les bons d’achat rapportent généralement bien plus.
Quelle est la meilleure application pour se faire rembourser ses courses ?
Pour les produits remboursés, Shopmium reste la référence : vous achetez le produit, scannez le code-barres et photographiez le ticket, et le remboursement va parfois jusqu’à 100 %. Coupon Network et Fidme Courses fonctionnent de la même façon. Mais pour réduire tout votre ticket, les bons d’achat des sites de cashback rapportent souvent plus : 3,6 à 5 % chez Carrefour le 8 octobre 2026.
Quel site de cashback paie sur PayPal ?
En octobre 2026 : eBuyClub, TopCashback (dès 0,01 €), Widilo (après un premier virement) et Swagbucks. En revanche, iGraal affiche le retrait PayPal comme « temporairement indisponible ». Et Poulpeo ne paie que par virement.
Le cashback est-il imposable ?
Aucun texte fiscal ne vise le cashback d’un particulier. C’est une réduction du prix d’un achat personnel, et aucune consigne officielle ne demande de le déclarer. Les primes de parrainage versées en argent relèvent en revanche, en principe, des bénéfices non commerciaux, selon une position de l’administration rapportée par la presse en 2015. En cas de montants importants, interrogez votre service des impôts.
Quelle banque offre le meilleur cashback ?
Aucune banque ne verse aujourd’hui un vrai cashback sur tous vos achats sans abonnement. Les programmes gratuits (The Corner chez BoursoBank, Hello Extra chez Hello bank!, le programme de La Banque Postale, Cashback+ chez Fortuneo) se limitent à des enseignes partenaires. Le « 1 % » de BoursoPrime qu’on lit encore n’apparaît plus sur le site de BoursoBank, et celui de Trade Republic est investi en bourse, pas versé en euros. Pour gagner vraiment, regardez plutôt les primes de bienvenue.
Le « cashback en caisse », c’est la même chose ?
Non. Le cashback en caisse, c’est le retrait d’espèces chez un commerçant au moment où vous payez par carte. Selon economie.gouv.fr, il faut un achat d’au moins 1 €, et le commerçant peut vous rendre jusqu’à 60 €. Il n’est d’ailleurs pas obligé de le proposer. Rien à voir avec un site de cashback, qui vous rembourse une partie de vos achats.
Combien peut-on gagner avec le cashback ?
Selon la Fevad, un cyberacheteur dépense en moyenne 4 657 € par an. Avec mes hypothèses (40 % de ces achats chez des enseignes partenaires, à 2,5 % en moyenne), il récupère environ 47 € par an. En payant aussi 400 € de courses par mois en bons d’achat, on monte à environ 220 à 290 €. Ce sont des estimations, pas des gains garantis.
Comment j’ai vérifié les informations de cet article.
J’ai relevé toutes les informations le 8 octobre 2026, à partir des sources suivantes :
- taux de cashback : les fiches publiques d’iGraal, eBuyClub, Poulpeo, Widilo et TopCashback, pour 28 enseignes. Je les ai relevées entre 4 h et 5 h du matin, en visiteur non connecté,
- conditions : les conditions générales, FAQ, mentions légales et pages de classement des offres de chaque site, ainsi que le centre d’aide de Joko,
- sociétés : le registre national des entreprises (annuaire-entreprises.data.gouv.fr) et le Bodacc,
- avis : Trustpilot, l’App Store et Google Play (notes du 8 octobre 2026),
- autres sources : la Fevad (chiffres clés 2026), la CNIL et le Conseil d’État (cookies), l’Assemblée nationale (question écrite n° 4159), les conditions d’utilisation de Remises et Réductions, l’autorité italienne de la concurrence (Webloyalty en 2014, Lyoness en 2019), l’autorité britannique de la publicité (ASA, 2024), le tribunal fédéral du Massachusetts (accord Webloyalty.com de 2009), l’autorité norvégienne des loteries, cybermalveillance.gouv.fr et les pages officielles des banques citées.
Les taux changent presque chaque jour. Si vous constatez une différence, dites-le-moi en commentaire : je mettrai l’article à jour.
Transparence : les encadrés verts de cet article renvoient vers un site de sondages partenaire de La Boîte à Sous. Il me rémunère pour chaque inscription. Les boutons iGraal, eBuyClub, Poulpeo et Swagbucks sont des liens de parrainage, qui peuvent nous faire profiter d’un bonus, vous comme moi. Ils n’ont pas influencé ce comparatif, qui place parfois d’autres sites devant eux. Les autres boutons ne sont pas des liens d’affiliation. Cet article donne une information générale et ne remplace pas un conseil fiscal personnalisé.


Bravo pour ce comparatif. Pour moi les principaux sites de cashback sont là. Je complèterai juste pour faire référence à l’offre de cashback sur bon d’achat qui a été lancée par ebuyclub (100 enseignes du type ikea, decathlon ou castorama) et qui permet d’apporter une nouvelle dimension au cashback sur les achats en boutique et non plus seulement web !
Sur le fond je suis d’accord, mais rien de bien nouveau quand à ce que propose maintenant Ebuyclub. Poulpeo propose depuis un bon moment de scanner les tickets de caisse 🙂 Chaque site de cashbask s’y met en ce qui concerne les achats en magasins. Ils ont bien compris que c’est complémentaire et ça reste une stratégie marketing comme une autre pour leurs partenaires commerciaux.