

Dernière mise à jour de ce guide sur l’arnaque Facebook : 14 octobre 2026 (sources relues et publicités relevées le jour même).
« Votre Page sera désactivée dans 24 heures. » « C’est toi sur cette vidéo ? » « Cliquez ici pour recevoir le paiement de votre canapé. » Vous avez forcément déjà reçu ce genre de message. Et si vous êtes ici, c’est peut-être que vous avez un doute… ou qu’il est déjà un peu tard.
Pour vous la faire courte : sur Facebook, presque toutes les arnaques visent la même chose, votre argent. Soit directement (un acompte, des « frais », un faux placement), soit en passant par votre compte, qui servira ensuite à piéger vos amis. Et elles se trahissent presque toujours au même moment : quand on vous demande de sortir de Facebook, de payer avant de recevoir, ou de donner un code. Si vous avez déjà payé, agissez dans l’heure, car c’est le moyen de paiement utilisé qui décide de vos chances de revoir votre argent. Une carte bancaire laisse souvent une porte de sortie. Un virement, un coupon ou de la crypto, beaucoup moins.
Pour ce guide, j’ai d’abord relu une trentaine de pages d’aide de Meta, les alertes officielles françaises, belges, suisses et canadiennes, et les rapports sur la fraude publiés en 2026. Ensuite, j’ai fouillé la Bibliothèque publicitaire de Meta. Résultat : un faux « livret d’épargne militaire » à 7,10 % y tournait encore, vu par plus de 650 000 comptes pour une seule de ses publicités. Et ce n’est pas la seule surprise !
Vous êtes créateur et vous avez reçu un faux avis de « monétisation restreinte » ? J’en parle dans mon guide de la monétisation Facebook. Ici, en revanche, on parle des arnaques qui visent tous les utilisateurs.
Arnaque Facebook : l’essentiel en 30 secondes.
- Les plus courantes : les faux messages de « Meta », les liens piégés sur Messenger, les faux acheteurs et faux vendeurs de Marketplace, les fausses publicités (placements, liquidations, cadeaux), les faux emplois et les arnaques aux sentiments,
- Le signal qui ne trompe pas : on vous demande de payer pour recevoir quelque chose. Un gain, un emploi, un colis, un prêt… ou votre propre argent,
- Ce que Meta ne fait jamais : ses représentants ne vous demandent ni argent, ni mot de passe, ni coordonnées bancaires dans une discussion ou par e-mail (aide de Meta),
- Aucun numéro à appeler : Facebook n’a pas de service client téléphonique pour le grand public. Un « conseiller Meta » qui vous appelle ou vous écrit en premier est donc un escroc,
- Marketplace : en France, il n’y a ni paiement intégré, ni livraison, ni protection des achats. Si vous payez, c’est à vos risques, Meta ne rembourse rien entre particuliers,
- Une pub n’est pas une garantie : la vérification des annonceurs de produits financiers que Meta impose dans dix pays n’est pas exigée en France, en Belgique, en Suisse ni au Canada,
- Vous avez payé ? Appelez votre banque tout de suite, gardez toutes les preuves, puis portez plainte. Un paiement par carte se conteste jusqu’à 13 mois après le débit. En revanche, un virement est en principe irrévocable,
- Où signaler : dans Facebook (bouton « Signaler »), puis sur 17Cyber ou au 0 805 805 817 (Info Escroqueries) en France. Pour les autres pays, voyez le tableau plus bas,
- La 2e arnaque : personne de sérieux ne vous fera payer pour récupérer l’argent qu’on vous a volé.
Les 12 formes d’arnaque Facebook les plus courantes en 2026.
Meta publie sa propre liste des « arnaques courantes » : investissement, sentiments, emploi, loterie, prêt, dons, héritage, commerce et abonnements. Elle est juste, mais un peu théorique. Voici donc celles qui reviennent vraiment en 2026, dans les alertes officielles et dans les témoignages des victimes, avec la phrase qui doit vous mettre la puce à l’oreille :
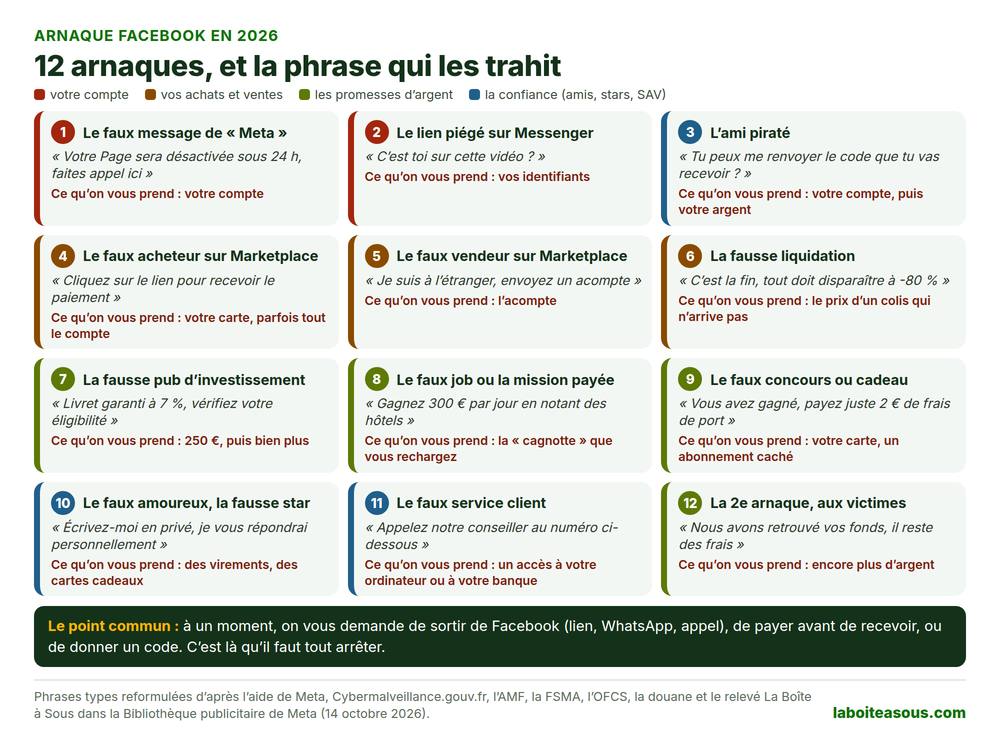
Le tableau des 12 arnaques, avec le bon réflexe.
| Arnaque | Comment elle arrive | Ce que vous risquez | Le bon réflexe |
|---|---|---|---|
| Faux message de « Meta » | Messenger, e-mail, commentaire | Perdre votre compte ou votre Page | Vérifiez dans Facebook, pas via le lien |
| Lien piégé sur Messenger | « C’est toi sur cette vidéo ? » | Vos identifiants, puis vos contacts | Ne cliquez pas, prévenez l’ami autrement |
| Ami qui demande un code ou de l’argent | Messenger, depuis un compte piraté | Votre compte, votre WhatsApp, votre argent | Appelez l’ami |
| Faux acheteur sur Marketplace | Réponse rapide à votre annonce, lien « de paiement » | Votre carte, parfois tout votre compte | Aucun lien pour « recevoir » de l’argent |
| Faux vendeur sur Marketplace | Annonce à prix cassé, vendeur « à l’étranger » | L’acompte ou le prix payé | Main propre, objet vu avant de payer |
| Fausse liquidation, fausse boutique | Publicité sponsorisée | Un colis qui n’arrive jamais | Vérifiez la page dans la Bibliothèque publicitaire |
| Faux placement | Publicité avec une célébrité ou un « livret » à 7 % | 250 €, puis parfois des dizaines de milliers | Ne laissez jamais vos coordonnées |
| Faux emploi, fausse mission | Message privé, groupe, vidéo | La « cagnotte » que vous rechargez | Un vrai employeur ne vous fait jamais payer |
| Faux concours, faux cadeau | Fausse page d’une marque | Votre carte, un abonnement caché | On ne paie jamais pour toucher un lot |
| Faux amoureux, fausse star | Demande d’ami, message privé | Des virements, des cartes cadeaux | Refusez tout envoi d’argent à un inconnu |
| Faux service client | Commentaire, fausse page, faux numéro | Un accès à votre ordinateur ou à votre banque | Contactez l’entreprise par son site officiel |
| Faux « récupérateur » de fonds | Après une première arnaque | Encore plus d’argent | Personne de sérieux ne fait payer pour ça |
Le point commun de chaque arnaque Facebook : 3 moments où tout bascule.
À première vue, ces arnaques ont l’air très différentes. Pourtant, elles finissent toutes par vous demander l’une de ces trois choses. C’est précisément là qu’il faut tout arrêter :
- Sortir de Facebook : un lien, une conversation sur WhatsApp ou Telegram, un e-mail, un appel. Meta conseille lui-même de se méfier de ceux qui veulent poursuivre la conversation ailleurs. Logique : en dehors de Facebook, ses alertes ne vous protègent plus,
- Payer avant de recevoir : des frais de port, une « assurance », un acompte, une taxe, un kit de démarrage, une recharge de cagnotte,
- Donner un code ou valider une notification : un code reçu par SMS, votre mot de passe, ou une opération à confirmer dans votre appli bancaire alors que vous pensiez recevoir de l’argent.
Comment reconnaître une arnaque sur Facebook : 7 signaux.
Meta résume ses conseils en trois règles : « prenez votre temps, vérifiez les informations, n’envoyez rien ». C’est un bon début, mais un peu court. Voici, plus concrètement, les signaux qui doivent vous faire lever le pied, avec ce qu’en disent les autorités :
- On vous presse : « sous 24 heures », « dernière chance », « plus que 15 places ». Selon Meta, aucune organisation réputée ne vous demandera un paiement immédiat,
- Il faut payer pour recevoir : des frais pour toucher un gain, un prêt ou un salaire. Meta le classe parmi les signes d’arnaque, et la Française des jeux le rappelle avec Cybermalveillance.gouv.fr : on ne verse jamais d’argent pour disposer d’un gain,
- On vous invite à continuer ailleurs : WhatsApp, Telegram, une adresse e-mail personnelle, un numéro à appeler,
- On vous demande un code ou vos identifiants : code reçu par SMS, mot de passe, numéro de carte, ou « connectez-vous pour lire le message »,
- Le moyen de paiement imposé ne laisse aucun recours : virement à un particulier, Wero, PayPal « entre proches », carte cadeau, crypto, ou les coupons PCS, Transcash et Neosurf que Cybermalveillance.gouv.fr conseille de refuser,
- Le gain est trop beau : un rendement « garanti » et « sans risque » est toujours une arnaque, selon l’AMF. Pour comparer, le Livret A rapporte 1,7 % par an,
- Le profil ou la page ne colle pas : compte créé récemment, peu d’amis, pas de photo, ou une page au nom sans rapport (une page au nom vietnamien qui parle de télévision française, par exemple). Sur une Page, la rubrique « Transparence de la Page » affiche sa date de création et ses anciens noms.
Les phrases types d’une arnaque Facebook.
C’est d’ailleurs l’une des questions les plus posées sur Google. Ces formules reviennent sans cesse dans les alertes et les récits de victimes que j’ai lus. Les mots changent un peu, l’intention, jamais :
- « Votre compte sera bloqué dans les 24 heures, faites appel via ce lien. »
- « C’est toi sur cette vidéo ? » ou « Ça te ressemble, non ? »
- « Mon téléphone est bloqué, je peux recevoir mon code sur ton numéro ? »
- « Je vous envoie le lien pour recevoir le paiement. »
- « Ma sœur viendra chercher l’article, je vous paie tout de suite. »
- « J’ai payé trop, vous pouvez me rembourser la différence ? »
- « Je suis à l’étranger, envoyez un acompte et le transporteur vous livre. »
- « Vérifiez gratuitement votre éligibilité » (sous une offre d’épargne à 7 %),
- « Votre CV a été recommandé, gagnez de 300 à 1 000 € par jour. »
- « Nous avons retrouvé vos fonds, il reste quelques frais à régler. »
Le badge bleu et l’adresse « facebookmail.com » ne prouvent rien.
Beaucoup de guides vous conseillent de chercher le badge bleu de vérification. Mauvaise idée ! En effet, ce badge s’achète avec l’abonnement Meta Verified, et un compte vérifié peut être piraté. Ainsi, le média espagnol de vérification Maldita a recensé 170 comptes Facebook à badge bleu qui ont diffusé plus de 67 000 publicités frauduleuses en Europe, rien qu’au premier trimestre 2026.
Même chose pour l’adresse de l’expéditeur. Certes, les vrais e-mails de Facebook viennent de domaines comme facebookmail.com ou metamail.com. Mais sur ses propres pages d’aide, Meta prévient que des liens d’hameçonnage ont été envoyés depuis son vrai domaine facebookmail.com, par le biais de fausses demandes de partenariat Business Manager. Le seul contrôle fiable, c’est donc la liste des e-mails que Facebook vous a vraiment envoyés, dans Espace Comptes > Mot de passe et sécurité > E-mails récents.
Bref, un vrai service ne vous demande jamais d’avancer de l’argent pour vous en verser. À l’inverse, certains sites vous en donnent sans rien vous demander d’avance. Celui-ci, par exemple, offre un bonus dès l’inscription :

7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
Les faux messages de « Meta » : l’arnaque Facebook au compte « désactivé ».
Le scénario est toujours le même. Un compte baptisé « Meta Support », « Page Appeals » ou « Meta Verrified » (avec la faute) vous écrit sur Messenger, ou un e-mail arrive dans votre boîte : votre compte ou votre Page a enfreint les règles, et sera supprimé sous 24 ou 48 heures si vous ne faites pas « appel ». Ensuite, le lien mène à un faux formulaire qui réclame vos identifiants, votre date de naissance, puis le code de double authentification. Variante en vogue en 2026 : le message vient d’un compte d’ami piraté et renommé « Meta… », avec un PDF à ouvrir pour « vérifier votre dossier ».
Autre version : on vous annonce que votre compte est « éligible au badge vérifié ». Là encore, c’est un piège. En effet, le vrai badge s’achète uniquement depuis les paramètres de Facebook, jamais par un lien reçu en message. Et si vous gérez une Page ou un compte de créateur, les faux avis de « monétisation restreinte » fonctionnent exactement pareil : je les détaille dans mon guide de la monétisation Facebook.
Comment Meta vous contacte vraiment.
- Une vraie sanction apparaît dans Facebook, dans Aide et assistance > Statut du compte. Les alertes sur votre compte et les messages officiels sont, eux, dans l’Espace Assistance. Si rien n’y figure, le message est faux,
- Les vrais e-mails sont listés dans votre compte : E-mails récents affiche les e-mails de sécurité envoyés par Facebook depuis un an, et les autres depuis deux jours,
- Facebook ne vous demandera jamais votre mot de passe par e-mail (aide de Meta), et ses représentants ne vous demandent ni argent, ni coordonnées de paiement dans une discussion (aide de Meta),
- Aucun numéro de téléphone public : Meta qualifie lui-même les numéros qui prétendent être son service client d’« arnaques potentielles ». La seule exception, c’est un rappel que vous demandez vous-même dans l’appli, réservé aux abonnés Meta Verified des formules à 149,99 et 499,99 dollars par mois.
Le bon réflexe : ne cliquez sur rien et n’ouvrez pas la pièce jointe. Vérifiez votre Statut du compte, signalez la conversation, puis bloquez l’expéditeur. Pour un e-mail douteux, transférez-le à [email protected]. Et si vous avez déjà tapé votre mot de passe, changez-le immédiatement (j’explique la suite plus bas, dans la partie sur le compte piraté).
Arnaque Facebook sur Messenger : quand un ami vous écrit… mais ce n’est pas lui.
Pourquoi les escrocs veulent-ils tant votre compte ? Pour vos amis. Meta l’écrit noir sur blanc : les criminels piratent des comptes « souvent dans le but de cibler leurs contacts proches » (Meta, octobre 2025). Et selon Cybermalveillance.gouv.fr, les comptes de réseaux sociaux piratés en 2025 ont surtout servi à faire chanter leur propriétaire, à usurper son identité auprès de ses contacts, et à promouvoir des arnaques aux cryptomonnaies. Voici donc les messages à connaître.
« C’est toi sur cette vidéo ? », la plus vieille arnaque de Facebook.
Un grand classique, qui circule depuis 2016. D’abord, un ami vous envoie un lien avec ce message, ou « Ça te ressemble, non ? ». En cliquant, vous arrivez sur une fausse page de connexion à Facebook, ou on vous demande d’installer un « lecteur vidéo ». Résultat : votre compte est volé, et le même message part aussitôt à tous vos contacts. Le bon réflexe ? Ne cliquez pas, et prévenez votre ami par téléphone ou par SMS : son compte est piraté.
Le code SMS « envoyé par erreur ».
« Mon téléphone est bloqué, je peux recevoir mon code sur ton numéro ? » ou « Je t’ai envoyé un code par erreur, tu peux me le renvoyer ? ». Ce code, qui arrive bien sur votre téléphone, peut servir à réinitialiser le mot de passe de votre compte Facebook, à prendre votre WhatsApp, ou même à valider un achat facturé sur votre forfait. Sur Reddit, une victime raconte avoir ainsi reçu un code Apple de « facturation via l’opérateur ». Elle a toutefois appelé son opérateur à temps et fait bloquer ce type d’achats. La règle est donc absolue : un code reçu par SMS ne se donne jamais, à personne, même à un ami.
L’ami qui a besoin d’argent, tout de suite.
Une panne, un accident, une carte bloquée à l’étranger, un paiement à valider « avant ce soir »… Le faux ami réclame un virement, une recharge ou une carte cadeau, et promet de vous rembourser demain. Mais il ne peut évidemment pas vous appeler. Appelez-le, vous, sur son numéro habituel : en général, la conversation s’arrête là.
« Tu peux voter pour la fille de mon ami ? »
Le message relevé par l’Office fédéral suisse de la cybersécurité, le 26 mai 2026, dit en substance : soutiens la fille de mon ami, elle s’appelle Sofia, les votes se terminent bientôt. Le lien mène à un faux concours qui demande votre numéro, puis le code reçu par SMS, ou de scanner un QR code. Ainsi, dans les deux cas, vous associez votre compte (ici, WhatsApp) à l’appareil de l’escroc, qui écrit ensuite à tous vos contacts.
Le profil cloné, l’arnaque Facebook qui vise vos amis.
Vous recevez une demande d’ami de quelqu’un… qui est déjà votre ami. Un escroc a recopié son nom et ses photos, et réinvite tous ses contacts pour leur demander de l’argent en privé. Refusez donc, prévenez la personne, et signalez le faux profil. Bon à savoir : on peut signaler une usurpation même sans compte Facebook. Pour limiter le risque, masquez votre liste d’amis dans vos paramètres de confidentialité. Enfin, si le clone réclame de l’argent en votre nom, portez plainte : l’usurpation d’identité est punie d’un an de prison et de 15 000 € d’amende (article 226-4-1 du Code pénal).
Arnaque Facebook Marketplace : les pièges des faux acheteurs et des faux vendeurs.
Marketplace, c’est la brocante géante de Facebook : selon Meta, 430 millions d’articles y sont mis en vente chaque mois dans le monde. Elle fonctionne en France, en Belgique, en Suisse, au Canada, et dans la plupart des pays d’Afrique francophone. Les escrocs y sont donc aussi, forcément. Mais avant de parler de leurs techniques, il faut savoir une chose, qui change tout.
En France, Marketplace ne gère ni le paiement ni la livraison.
Sur Vinted ou Leboncoin, le paiement passe par la plateforme, qui garde l’argent jusqu’à la réception. Sur Marketplace, en revanche, non. Lues depuis la France le 14 octobre 2026, les pages d’aide de Meta sur la livraison, le paiement et la protection des achats affichent toutes la même phrase : ce n’est « pas disponible dans votre région ». Et Meta précise ailleurs que les acheteurs et les vendeurs sont seuls responsables de leurs transactions.
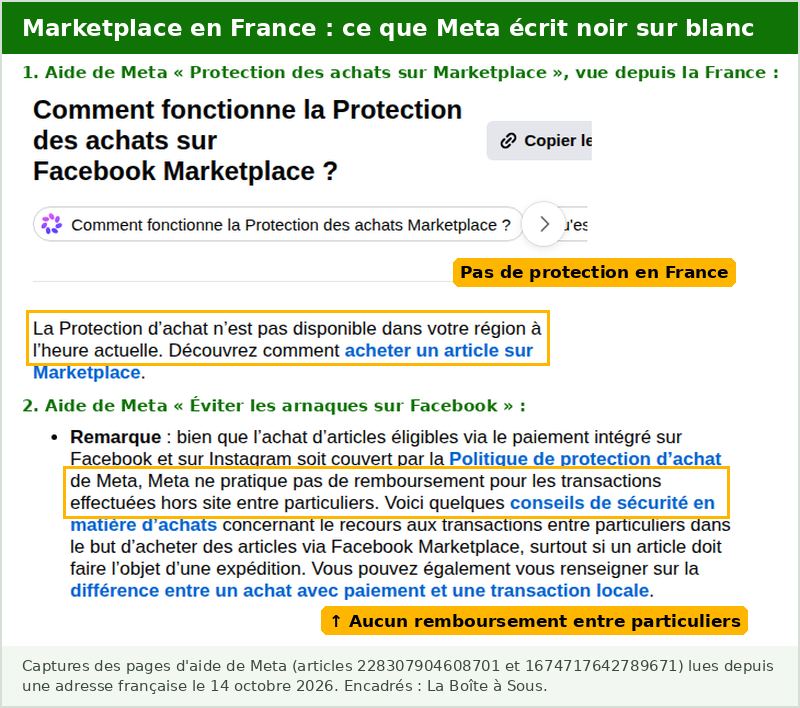
Conséquence directe : en France, un « lien de paiement Marketplace », un « paiement Facebook sécurisé » ou une « livraison Marketplace » sont forcément faux. Ils n’existent tout simplement pas. Retenez bien ça, car plusieurs guides d’éditeurs d’antivirus conseillent encore d’« utiliser le paiement intégré de Marketplace ». C’est valable aux États-Unis, pas chez nous. Et comme le vendeur est un particulier, vous n’avez pas non plus de droit de rétractation ni de garantie légale de conformité, réservés aux achats auprès des professionnels.
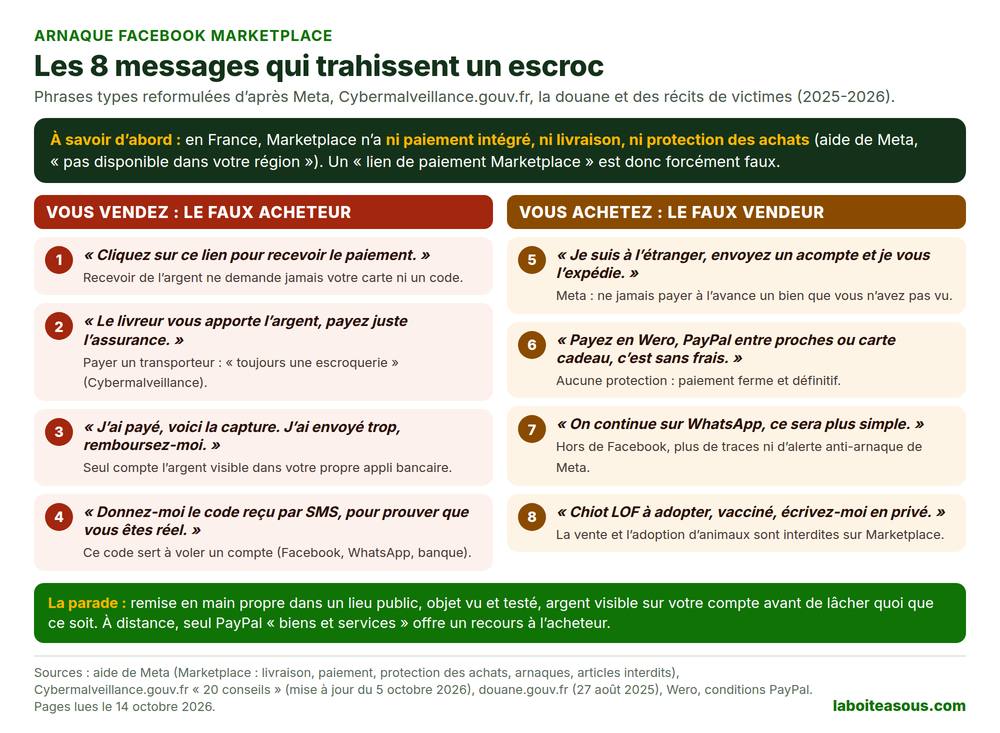
Vous vendez : les 4 arnaques du faux acheteur.
Publiez une annonce, et vous recevrez souvent des messages en rafale dans l’heure, parfois une dizaine, presque identiques. Les témoignages de 2025 et 2026 que j’ai lus sur Reddit le montrent : le vendeur est devenu la cible préférée. Voici donc les quatre scénarios qui reviennent.
1. Le lien « pour recevoir le paiement ».
L’acheteur ne négocie pas, il est loin, il veut payer tout de suite (en ce moment, il parle souvent de Wero). Puis il vous envoie un lien vers un faux site aux couleurs de Marketplace, de Wero, de PayPal ou d’un transporteur. Vous y tapez votre numéro de carte « pour encaisser », puis vous validez une notification de votre banque. Sauf que cette notification autorise un paiement, pas un encaissement. Parfois, un faux « conseiller » appelle même pour vous guider. En Belgique, la RTBF a raconté le cas d’une vendeuse dont l’épargne a été vidée de cette façon. Retenez la phrase officielle de Wero : il « ne vous demandera jamais une vérification de sécurité pour recevoir ou valider un paiement ».
Et attention, le remboursement par votre banque n’a rien d’automatique dans ce cas. En effet, le 4 mars 2026, la Cour de cassation a jugé qu’un client qui valide dans son appli un message indiquant clairement qu’il confirme un paiement peut se voir reprocher une « négligence grave ». C’est précisément ce que vous fait faire le faux lien.
2. Le livreur qui « vous apporte l’argent ».
L’acheteur envoie un transporteur (DHL, GEODIS…) qui vous remettrait le paiement en espèces. Il reste juste à régler des « frais d’assurance » ou de réservation, souvent en coupons PCS. Cybermalveillance.gouv.fr est formel : payer une société de livraison pour vendre un objet, « il s’agira toujours d’une escroquerie ».
3. La fausse preuve de paiement et le « trop-perçu ».
L’acheteur envoie une capture de virement, ou un faux e-mail de PayPal, puis réclame la différence parce qu’il aurait « payé trop ». Meta le dit sans détour : ne vous fiez jamais à une capture d’écran. Seul compte l’argent visible dans votre propre appli bancaire. Et un virement instantané arrive en 10 secondes au maximum : pas besoin d’attendre « la validation de la banque ».
4. Le code « pour prouver que vous êtes réel ».
On vous demande le code que vous allez recevoir par SMS. En réalité, il sert à prendre le contrôle d’un compte lié à votre numéro (Facebook, WhatsApp…). Meta classe cette demande parmi les tentatives d’hameçonnage.
Bon à savoir : donner votre RIB à un inconnu n’est pas toujours anodin non plus. Sur Reddit, une vendeuse raconte ainsi avoir vu des chèques volés déposés sur son compte, puis annulés, avant que sa banque ne clôture son compte. Pour un objet remis en main propre, Wero par numéro de téléphone ou les espèces exposent moins vos coordonnées.
Vous achetez : les 4 arnaques du faux vendeur.
1. L’acompte pour réserver.
L’objet est très demandé, le prix est bas, et « plusieurs personnes sont intéressées ». Le vendeur est souvent loin ou « à l’étranger » et propose un transporteur. Puis, une fois l’acompte versé, plus personne. Au Québec, la police de Gatineau a même vu un faux vendeur donner la vraie adresse d’un inconnu pour le retrait : un riverain dit avoir vu passer 15 à 20 acheteurs floués. Meta est clair : ne payez jamais à l’avance un objet de valeur que vous n’avez pas vu.
2. Le chiot « bloqué en douane ».
Le chiot est vendu en ligne, puis un faux e-mail annonce qu’il est retenu à l’aéroport, faute de cage « aux normes ». Il faut donc payer une nouvelle caisse… La douane a lancé une alerte à ce sujet : elle ne valide pas les cages et ne taxe pas ce type d’envoi. Mieux encore, la vente et l’adoption d’animaux sont interdites sur Marketplace. Une annonce de chiot y est donc déjà suspecte en soi.
3. La fausse location.
Un appartement ou une location de vacances à un prix imbattable, un propriétaire qui « ne réside pas sur place », et une demande de caution ou d’arrhes avant toute visite. Cybermalveillance.gouv.fr conseille de demander la taxe foncière, de chercher les photos sur Google Images, et de ne payer qu’à la remise des clés, par virement ou par chèque.
4. La voiture (ou le garage) qui n’existe pas.
Un vendeur se fait passer pour un vrai garage, avec un site copié, réclame un acompte… et vos papiers d’identité. Puis, sur place, le vrai garage n’a jamais eu la voiture. Le pire, c’est ici la photocopie de votre pièce d’identité : elle peut servir à ouvrir un crédit à votre nom. Pour un véhicule, demandez donc la carte grise en appel vidéo, et pour un téléphone, notez son numéro IMEI et testez-le avant de payer.
Les bonnes notes ne prouvent rien (et 3 autres limites de Marketplace).
- Les évaluations ne sont pas contrôlées : Meta écrit qu’il ne vérifie pas si la personne qui note a vraiment acheté le produit (aide de Meta). En plus, elles ne s’affichent qu’à partir de cinq. Et un compte piraté garde les bonnes notes de son vrai propriétaire,
- Un e-mail n’est pas toujours suspect, mais… En Europe, on peut utiliser Marketplace sans ses informations Facebook : les échanges passent alors par des e-mails relayés par Meta, adresse masquée (aide de Meta). En revanche, un acheteur qui vous demande d’écrire à son adresse personnelle retombe dans le schéma classique,
- Meta lit les messages Marketplace : il peut les analyser et vous avertir quand une conversation semble suspecte (aide de Meta). Si l’avertissement s’affiche, prenez-le au sérieux,
- Une page d’aide de Meta est périmée : plusieurs pages proposent encore de porter plainte via la plateforme européenne de règlement des litiges en ligne. Or la Commission européenne l’a fermée le 20 juillet 2025. Inutile de la chercher.
Payer ou se faire payer sans risque : le tableau.
Puisque Marketplace ne protège rien en France, tout dépend du moyen de paiement. Voici ce que chacun vous laisse comme recours, d’après les conditions officielles :
| Moyen de paiement | Protège l’acheteur ? | Protège le vendeur ? | Récupérer l’argent en cas d’arnaque ? |
|---|---|---|---|
| Espèces, en main propre | Oui, si vous voyez et testez l’objet avant | Oui (attention aux faux billets) | Non |
| Virement classique ou instantané | Non | Oui, si l’argent apparaît sur votre compte | Très difficile : il est irrévocable, la banque peut seulement demander un retour des fonds |
| Wero | Non : le paiement est « ferme et définitif » | Oui, si vous n’avez cliqué sur aucun lien | Très difficile |
| PayPal « biens et services » | Oui : objet non reçu (180 jours) ou très différent (30 jours après la livraison). Pas pour les véhicules, ni en main propre sauf QR code | En partie, avec un envoi suivi | Oui, par un litige, si l’achat est éligible |
| PayPal « entre proches » | Non, exclu | Non, exclu | Non |
| Chèque, chèque de banque | Sans objet | Risqué : faux, volé ou rejeté plus tard | Non |
| Carte cadeau, coupons, crypto, Western Union | Non | Non | Presque jamais (sauf Western Union avant le retrait) |
Pourquoi les escrocs veulent être payés « entre proches ».
Pourquoi tant de faux acheteurs veulent payer « entre proches » ? Parce que c’est gratuit pour eux et sans aucun recours pour vous. À l’inverse, recevoir un paiement « biens et services » coûte au vendeur 2,90 % + 0,35 €, soit 6,15 € sur un objet vendu 200 €. Mais c’est le prix d’une vraie protection pour l’acheteur, dans les limites du programme PayPal.
Mon conseil pour vendre et acheter sans risque.
Vendez et achetez en main propre, dans un lieu public, de jour, si possible accompagné. Vendeur, ne lâchez l’objet qu’une fois l’argent visible sur votre compte (ou les billets en main). Acheteur, ne payez qu’après avoir vu et testé. Entre particuliers, les espèces ne sont d’ailleurs pas plafonnées, mais un écrit est conseillé au-delà de 1 500 €. Et si l’objet doit voyager, passez plutôt par une plateforme qui garde l’argent jusqu’à la livraison : je compare les frais de chacune dans mon guide pour vendre ses vêtements, et les règles pour revendre plus souvent dans mon article sur l’achat revente.
Pour signaler : ouvrez l’annonce ou la conversation, puis « Options », « Signaler » et « Arnaque ». Meta détaille la marche à suivre, côté acheteur et côté vendeur, sur sa page « Signaler une arnaque sur Facebook Marketplace ».
Fausses publicités : ce que j’ai trouvé dans la Bibliothèque publicitaire de Meta.
Toutes les publicités diffusées sur Facebook et Instagram dans l’Union européenne sont archivées dans la Bibliothèque publicitaire de Meta. C’est une obligation du règlement européen sur les services numériques, et l’outil se consulte sans compte. Le 14 octobre 2026, j’ai donc lancé 57 recherches avec le filtre « France », et passé en revue plus de 2 500 publicités. Avec des mots-clés généraux, on tombe surtout sur des annonceurs ordinaires. En revanche, avec des recherches ciblées, les arnaques sautent aux yeux.
Un faux « livret d’épargne militaire » à 7,10 %, vu par plus de 650 000 comptes.
C’est la trouvaille la plus parlante. En effet, une grappe d’au moins 19 pages anonymes, de 0 à moins de 100 abonnés, faisait tourner des dizaines de publicités au même format. Au programme : un « livret d’épargne militaire » à 7,10 % net par an, « capital protégé » et « fonds disponibles à tout moment », avec les logos de Thales, Safran, Dassault Aviation et Airbus. D’autres variantes promettaient un « Livret Performance » à 7 % garanti par le fonds de garantie des dépôts, un « Livret Claude » à 8,10 % (du nom d’un assistant d’intelligence artificielle), ou un compte à terme à 7,96 % aux couleurs d’AXA Banque, usurpées par une page de deux abonnés. À chaque fois, un seul bouton : « Vérifiez votre éligibilité », qui ouvre un formulaire pour laisser votre nom et votre téléphone.
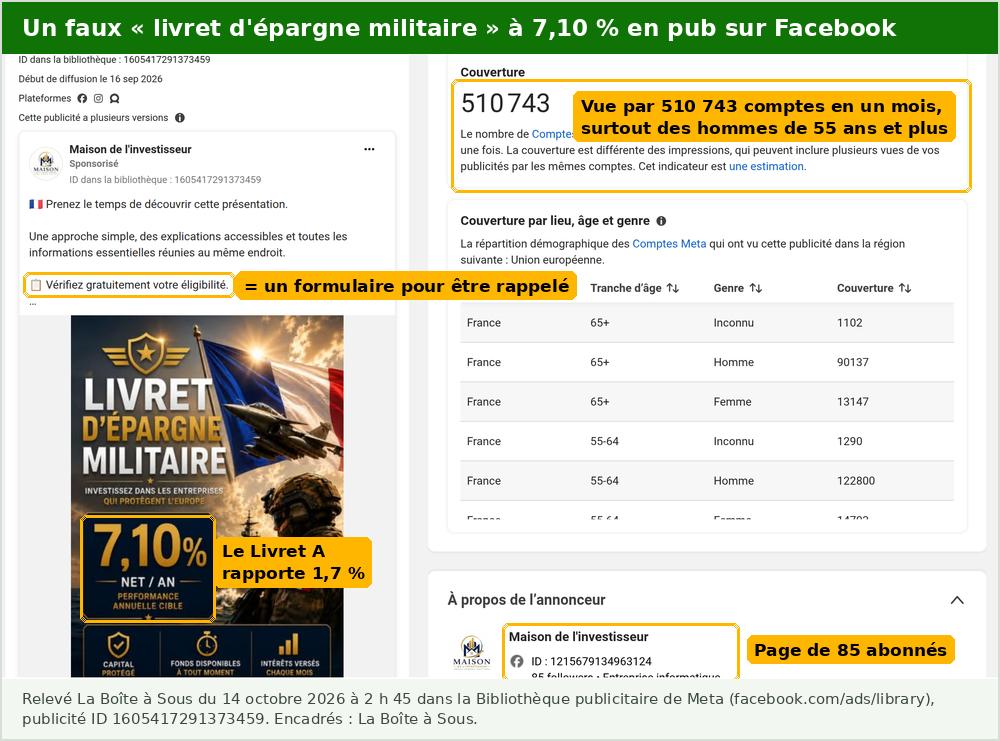
Selon les chiffres affichés par Meta, l’une de ces publicités avait été vue par 650 591 comptes en France depuis le 20 août 2026. Additionnées, les couvertures de sept d’entre elles dépassaient 2,7 millions (une même personne a pu en voir plusieurs, ce ne sont donc pas 2,7 millions de personnes différentes). Elles visaient surtout les hommes de plus de 55 ans, mais touchaient aussi la Belgique, le Luxembourg, la Réunion, la Guadeloupe et la Martinique. Les plus anciennes tournaient depuis plus de trois mois, et la plupart étaient encore actives le jour de mon relevé.
Pourquoi c’est forcément une arnaque.
D’abord, il n’existe aucun « livret d’épargne militaire ». Le seul placement public lié à la défense, le fonds Bpifrance Défense lancé en octobre 2025, vise 5 % par an sans aucune garantie, et bloque l’argent cinq ans (franceinfo). Ensuite, le Livret A rapporte 1,7 % : un livret garanti à 7 % disponible à tout moment, ça n’existe pas. Enfin, l’affiche elle-même se contredit, puisqu’on lit en tout petit qu’« investir comporte des risques, notamment de perte en capital ». C’est exactement le schéma des faux livrets décrit par les autorités : vous laissez vos coordonnées, un faux conseiller vous rappelle, puis vous fait virer vos économies. Selon l’ACPR, le préjudice moyen des victimes de faux livrets atteignait 69 000 € sur les neuf premiers mois de 2024.
Dernier détail qui en dit long : l’Europe oblige Meta à afficher le nom de l’« annonceur » et du « payeur » de chaque publicité. Sur ces fausses offres, on trouve des noms fantaisistes, ou celui d’une chaîne de supermarchés de Seattle. Cette transparence est donc purement déclarative.
Des célébrités et des « clashs » télévisés inventés.
Une recherche sur le nom de Michel Cymes faisait remonter des dizaines de publicités santé, lancées entre le 7 et le 13 octobre 2026 par des pages créées pour l’occasion (de 0 à 10 abonnés, avec des noms comme « Doctor Tips 2026 »). Elles renvoyaient ensuite vers des sites aux noms aléatoires, enregistrés quelques jours ou semaines plus tôt. L’une d’elles écrivait même « Vоtre » avec un « о » cyrillique, une astuce classique pour tromper les filtres automatiques.
Une autre montrait une prétendue bagarre en plateau entre Laurent Delahousse et Michel-Édouard Leclerc, « coupée et supprimée » de l’antenne. L’image était fabriquée, et la page qui la diffusait portait un nom vietnamien et comptait 4 abonnés. Ce faux scoop télévisé est le format préféré des fausses publicités d’investissement : on clique pour voir la vidéo, on arrive sur un faux article de presse, et la célébrité y « révèle » sa méthode pour s’enrichir. J’y reviens plus bas, avec ce que ces arnaques ont coûté à de vraies victimes.
Enfin, une page « Florent Pagny » de 3 abonnés avait payé une publicité pour inviter les fans à lui écrire en privé. Selon Meta, elle a surtout été montrée à des femmes de plus de 55 ans. C’est l’entrée typique d’une arnaque aux sentiments. Bon à savoir : depuis le 4 mars 2025, Meta propose aux personnalités européennes une reconnaissance faciale pour repérer les fausses publicités à leur image. Mais elles doivent s’y inscrire elles-mêmes, et ça ne suffit visiblement pas.
Fausses fermetures et fausses liquidations : la fausse urgence démasquée.
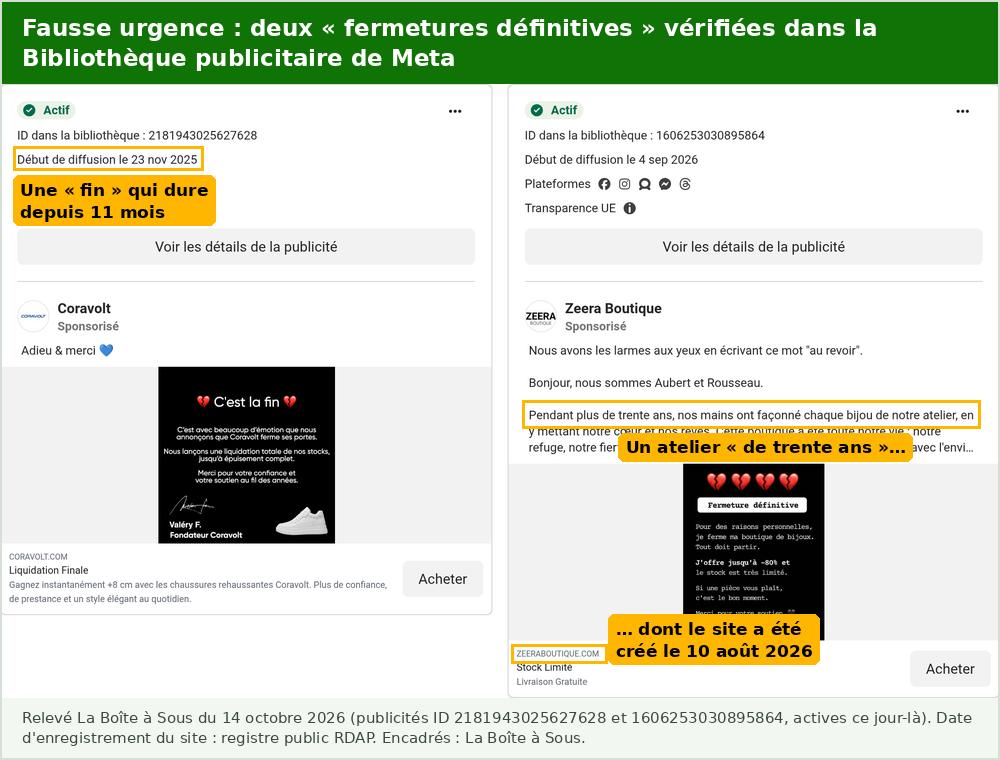
La Bibliothèque affiche la date de début de chaque publicité. Et c’est donc redoutable pour repérer la fausse urgence. Ainsi, une boutique annonçait sa « Liquidation finale. Adieu & merci » depuis le 23 novembre 2025. Une autre répétait « C’est officiel : on est obligé de fermer… dernière chance » depuis le 8 décembre 2025. Dix mois de « derniers jours », donc. Mieux encore : un « atelier » de bijoux racontait ses « plus de trente ans » de travail avant de fermer, alors que son site avait été enregistré le 10 août 2026. Sa publicité avait touché près de 225 000 comptes, aux deux tiers des 18-24 ans.
Même scénario après la liquidation d’Alinea, au printemps 2026. J’ai retrouvé 60 publicités de fausses pages « Alinea » promettant -80 ou -90 % sur tout le magasin. Le plus vicieux ? L’adresse affichée sous la publicité indiquait « ALINEA.COM », alors que le lien menait vers d’autres sites, dont l’un avait été créé le jour même. Autrement dit, l’adresse visible sous une publicité peut mentir. Finalement, ce genre de fausse boutique vend au mieux de la camelote, au pire rien du tout, et récupère votre numéro de carte au passage.
Meta retire ces publicités… souvent après coup.
Meta supprime bien des publicités frauduleuses : il affirme en avoir retiré plus de 159 millions en 2025, dont 92 % avant tout signalement. Dans la Bibliothèque, on voit d’ailleurs la mention « Ce contenu a été supprimé car il ne respectait pas nos Standards publicitaires ». Mais souvent après diffusion. Une fausse publicité Alinea a ainsi touché 8 305 comptes en 10 heures avant d’être supprimée. Sur 90 publicités inactives associées à Laurent Delahousse, 64 % portaient une mention de retrait, au bout de cinq à sept jours en médiane. Et pendant ce temps, les faux livrets les plus vus restaient en ligne depuis un à trois mois.
Notez aussi que ces offres sont interdites par les propres règles de Meta : placements « garantis » ou « sans risque », enrichissement rapide, offres d’emploi avec frais à payer, faux concours… La liste figure dans sa politique sur les pratiques commerciales interdites. Une publicité de ce genre n’est donc pas un gage de sérieux : elle enfreint simplement des règles que Meta n’arrive pas à faire respecter.
Pourquoi autant de fausses pubs ? Ce que révèlent les documents internes de Meta.
En novembre 2025, l’agence Reuters a publié une enquête fondée sur des documents internes de Meta. On y apprend notamment que :
- Meta prévoyait de tirer environ 10 % de son chiffre d’affaires 2024, soit 16 milliards de dollars, de publicités pour des arnaques et des produits interdits,
- les utilisateurs voyaient en moyenne 15 milliards de publicités frauduleuses « à risque élevé » par jour, selon un document de décembre 2024,
- Meta ne bannit un annonceur que si ses systèmes sont sûrs à au moins 95 % qu’il fraude. En dessous, il lui fait payer ses publicités plus cher,
- et cliquer sur une publicité frauduleuse augmente les chances d’en voir d’autres, à cause de la personnalisation.
Meta conteste : son porte-parole parle d’une « vision sélective » et d’une estimation « approximative et trop large ». Mais d’autres faits vont dans le même sens. Par exemple, Meta exige une vérification des annonceurs de produits financiers dans seulement dix pays (dont l’Espagne, l’Irlande, le Royaume-Uni et les États-Unis). Ni la France, ni la Belgique, ni la Suisse, ni le Canada n’en font partie. Et quand des associations de consommateurs européennes lui ont signalé 503 publicités financières frauduleuses, Meta n’en a retiré que 146, soit 29 % (plainte du BEUC, 21 mai 2026).
Signaler suffit-il ?
Signaler reste utile, mais tous les signalements ne pèsent pas pareil. Les « signaleurs de confiance » reconnus par l’Union européenne sont traités en priorité. La Belgique a fait de son gendarme financier, la FSMA, l’un d’eux le 15 septembre 2026. En France, en revanche, ni l’AMF, ni l’ACPR, ni Cybermalveillance.gouv.fr ne figurent sur la liste officielle au 5 octobre 2026. Côté sanctions, la Commission européenne a bien ouvert une procédure contre Facebook en avril 2024, notamment sur les publicités trompeuses, mais aucune amende n’a encore été prononcée sur les arnaques. Le Québec, lui, a adopté le 13 juin 2026 une loi qui permet aux victimes et aux personnalités usurpées de se plaindre à l’Office de la protection du consommateur. Et le gouvernement canadien écrit noir sur blanc que les réseaux sociaux n’ont « aucune obligation législative » en matière de lutte contre la fraude.
Repérer une arnaque Facebook dans une publicité, en une minute.
Une offre vous fait de l’œil ? Avant de cliquer, prenez une minute pour ces vérifications :
- touchez le nom de la page, puis « Transparence de la Page » : date de création, anciens noms, pays des personnes qui la gèrent. Une page créée le mois dernier qui « ferme après trente ans », c’est non,
- ouvrez la Bibliothèque publicitaire (aucun compte nécessaire), choisissez votre pays et tapez le nom de la page ou de la marque. Regardez depuis quand la publicité tourne, combien de versions existent, et combien d’abonnés compte la page,
- pour une offre de placement, cherchez le nom sur les listes noires de l’AMF (ou sur celles de la FSMA en Belgique). Mais attention : une absence de la liste noire ne prouve rien, seul un agrément le fait,
- en cas de doute sur un site, vérifiez sa date de création sur l’outil public de l’ICANN. Un site de quelques jours qui brade des produits de marque : fuyez,
- et ne laissez jamais vos coordonnées dans un formulaire « d’éligibilité » : c’est lui qui déclenche l’appel du faux conseiller.
Les arnaques qui promettent de gagner de l’argent sur Facebook.
C’était le sujet de la première version de cet article, en 2019. Et franchement, il n’a pas pris une ride. D’ailleurs, les captures ci-dessous viennent de vraies publications relevées à l’époque dans des groupes Facebook dédiés aux « bons plans » (noms, photos et liens masqués). Les formules ont un peu changé, l’intelligence artificielle s’en est mêlée, mais les ficelles sont exactement les mêmes. Et la règle de base aussi : si on vous demande de payer pour gagner de l’argent, c’est une arnaque.
Les fausses publicités d’investissement : de 250 € à 350 000 €.
C’est aujourd’hui l’arnaque la plus coûteuse. D’abord, une publicité montre une célébrité qui aurait « révélé par erreur » sa méthode pour s’enrichir pendant une émission. Le lien mène à un faux article qui imite Le Monde, Le Figaro, France Info ou TF1 (l’AMF a lancé une alerte à ce sujet le 19 août 2026). Puis on y laisse son numéro, un « conseiller » rappelle aussitôt, et tout commence par un petit dépôt. Selon le rapport 2025 de Cybermalveillance.gouv.fr, beaucoup de ces escroqueries démarrent par un premier « placement » de 250 €, et les demandes d’aide des particuliers pour faux placement ont bondi de 277 % en un an.
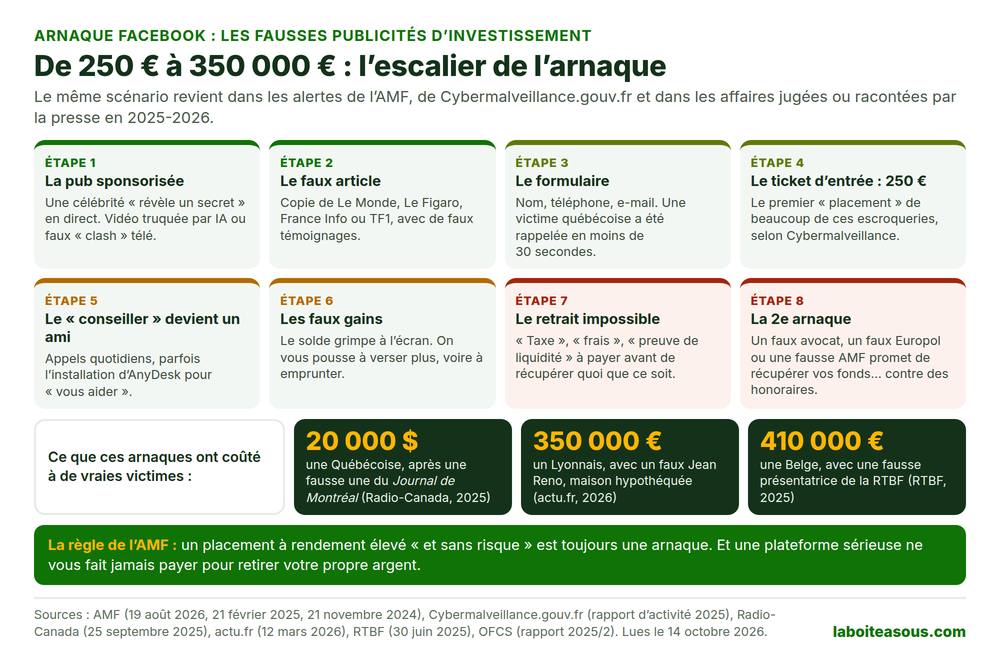
La suite est toujours la même : le compte grimpe à l’écran, on verse encore, parfois en empruntant, puis le retrait devient impossible sans payer une « taxe ». Ainsi, un ingénieur lyonnais a perdu près de 350 000 €, et dû hypothéquer sa maison, après une vidéo truquée de Jean Reno. Au Québec, une victime d’un faux article du Journal de Montréal a été rappelée en moins de 30 secondes, et a perdu 20 000 dollars. En Belgique, la RTBF raconte qu’une téléspectatrice trompée par une fausse présentatrice a perdu 410 000 €. Et selon la FSMA, le gendarme financier belge, les victimes des faux groupes WhatsApp de « conseils boursiers », recrutées par des publicités Facebook ou Instagram, ont perdu 73 000 € en moyenne au second semestre 2025.
Deux règles de l’AMF suffisent à démonter ces arnaques. Un rendement élevé « et sans risque » est toujours une arnaque. Et une plateforme sérieuse ne vous fera jamais payer pour récupérer votre propre argent. J’ai détaillé les autres signaux dans mon guide sur la liberté financière.
« Avec 1 000 F, gagnez 34 millions » : l’argent qui se multiplie.

Envoyez 1 000 francs, recevez une fortune. Ou, dans l’exemple suivant, investissez 1 250 francs et « gagnez plus de 10 fois » cette somme. Au fond, ces publications vivent toutes sur le même principe : les premiers « gagnants », s’il y en a, sont payés avec l’argent des suivants, jusqu’à ce que l’organisateur disparaisse. Facebook interdit d’ailleurs explicitement ces « money flips » et les promesses d’enrichissement rapide dans sa politique sur les pratiques commerciales interdites. Leur présence sur Facebook ne prouve donc qu’une chose : la modération ne suit pas.

Remarquez la fin du message : « Tape info ». L’astuce n’est jamais dévoilée en public, parce qu’elle ne résisterait pas aux commentaires. Tout se passe ensuite en privé, puis sur WhatsApp ou Telegram, là où personne ne peut prévenir les autres.
Les faux emplois et les « missions » payées.
C’est la version moderne de l’arnaque au travail à domicile. Cybermalveillance.gouv.fr cite d’ailleurs Facebook Messenger parmi les portes d’entrée de l’arnaque à la tâche (fiche mise à jour le 7 octobre 2026). D’abord, on vous propose de liker des vidéos, de noter des hôtels ou des produits, pour 300 à 1 000 € par jour. Les premières tâches sont vraiment payées, quelques euros. Puis il faut acheter des « lots de tâches » pour débloquer une cagnotte, en cryptomonnaie. Mais la cagnotte, elle, ne se débloque jamais. Les victimes perdent ainsi de quelques centaines à plusieurs milliers d’euros, et l’OFCS cite même un cas suisse à près de 80 000 francs.

Autres variantes : le faux poste de téléconseiller à domicile avec un « kit de démarrage » à payer (France Travail cite l’exemple d’un kit à 89 €), ou la bonne vieille mise sous pli, où l’on paie un droit d’entrée pour… envoyer des enveloppes à de nouvelles victimes (DGCCRF). Pour faire le tri entre vraies et fausses offres, voyez mes guides sur les missions rémunérées et le travail à domicile.
Prêter son compte bancaire : l’offre qui peut vous mener au tribunal.
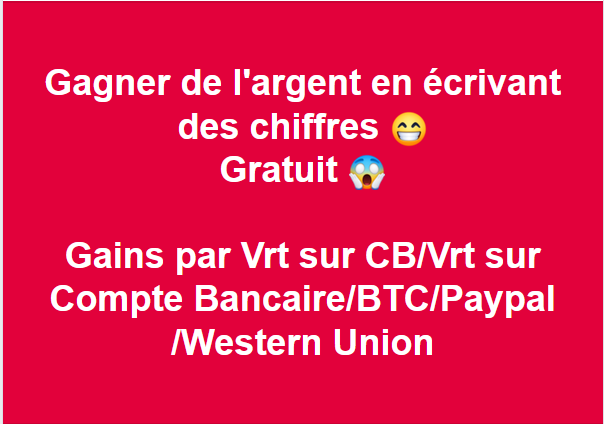
« Gagne 500 € en 48 h sans rien faire : j’ai juste besoin de ton compte pour recevoir un virement. » Selon ABE Info Service, le site commun de la Banque de France, de l’ACPR et de l’AMF, ces publicités promettant 500 à 1 000 € en 24 à 48 heures sont omniprésentes sur les réseaux sociaux. Elles visent notamment les étudiants, les allocataires et les demandeurs d’emploi. En réalité, vous servez de « mule » pour blanchir l’argent d’autres victimes. Et vous risquez gros : jusqu’à 5 ans de prison et 375 000 € d’amende pour complicité de blanchiment, sans compter la fermeture de vos comptes. J’en parle aussi dans mon guide du job étudiant en ligne.
Les formations et e-books « pour devenir riche ».

Ici, l’escroc s’appuie d’abord sur un vrai best-seller pour paraître crédible, puis vend un lien, un résumé ou une « méthode » qui n’apprend rien de plus. Les vrais livres sur l’argent, je les ai d’ailleurs passés en revue dans ma sélection de livres pour devenir riche. Plus grave encore, la publication suivante propose une formation qu’on pourra « revendre en toute légalité ».

Non, ce n’est pas légal. En France, faire payer une formation à des recrues quand cet argent profite à d’autres membres du réseau relève de la vente pyramidale, interdite par l’article L121-15 du Code de la consommation. C’est d’ailleurs puni de 2 ans de prison et de 300 000 € d’amende. Et depuis la loi de 2023 sur les influenceurs, ceux-ci n’ont plus le droit de promouvoir les produits financiers les plus risqués ni les cryptos non autorisées (article 4). Une influenceuse a ainsi été condamnée en octobre 2025 à un an de prison avec sursis et 150 000 € d’amende, pour avoir promis des « gains assurés ». Pour le dropshipping, très vendu en formation, j’ai fait le calcul dans cet article.
Le MLM : légal, tant qu’on gagne sur des ventes et pas sur des recrues.
La vente multiniveau (ou marketing de réseau) n’est pas interdite en soi : en France, on peut vendre des produits et toucher une commission sur ses ventes et sur celles des personnes qu’on a recrutées. En revanche, ce qui est interdit, c’est le système où l’argent vient surtout du recrutement, des droits d’entrée ou des packs à acheter. Dans la première version de cet article, j’écrivais qu’Herbalife avait été « condamné » aux États-Unis. C’était inexact : en 2016, l’entreprise a signé un accord avec la FTC, l’autorité américaine de la consommation, pour clore ses accusations. Elle a ainsi versé 200 millions de dollars aux consommateurs, et revu sa rémunération pour récompenser les ventes réelles plutôt que le recrutement.

Ce que gagnent vraiment les distributeurs, Herbalife le publie lui-même dans sa déclaration de revenus pour la France (révisée le 22 septembre 2026, données mondiales 2025). Un mois donné, environ 20 % des distributeurs présents depuis au moins un an ont touché une commission ou une prime. Et parmi eux, la moitié a perçu moins de 108 € par mois, avant leurs frais. De quoi relativiser les promesses de « 100 € par jour depuis ton téléphone » qu’on lit sous les publications de recrutement. D’autres réseaux, eux, n’avaient rien de légal : en 2016, les fondateurs de Bonofa, qui recrutait aux Antilles et en Afrique de l’Ouest, ont été arrêtés en Allemagne, soupçonnés d’une escroquerie d’environ 20 millions d’euros (Jeune Afrique).
Crypto : « investis 100 €, tu auras 200 € dans 48 h ».

Doubler sa mise en 48 heures, c’est impossible à garantir, quel que soit l’actif. Aux États-Unis, la fraude à l’investissement en cryptomonnaie a coûté 7,2 milliards de dollars en 2025, d’après le rapport annuel du FBI : c’est la première source de pertes. Le cas le plus célèbre reste d’ailleurs BitConnect, une plateforme qui promettait des rendements quotidiens grâce à un « robot de trading ». Selon le ministère américain de la Justice, c’était un système de Ponzi qui a récolté environ 2,4 milliards de dollars, et son fondateur, inculpé en 2022, est toujours en fuite.
Contrairement à ce que j’écrivais en 2019, les plateformes d’échange ne bloquent pas « systématiquement » les cryptos douteuses : dans la plupart des arnaques actuelles, la plateforme elle-même est fausse, il n’y a donc rien à bloquer. Avant d’investir, vérifiez que le prestataire est autorisé, sur les listes de l’AMF. Méfiez-vous aussi des « cryptos gratuites » :

Dans le meilleur des cas, ces sites versent des fractions de centime contre des heures de publicité. Au pire, ils vous font connecter votre portefeuille à un site piégé, comme les faux « airdrops », ces distributions gratuites de jetons qui servent d’appât.
Gagner de l’argent « sans rien faire ».

25 € pour regarder un film, 15 € par épisode de série : cette publicité sponsorisée promettait le job de rêve. Le 14 octobre 2026, son adresse redirige d’ailleurs vers un blog de loisirs créatifs, sans aucun rapport. En réalité, les applis qui paient vraiment pour regarder des vidéos rapportent quelques centimes, comme je l’explique dans mon article pour gagner de l’argent en regardant des vidéos.

Celle-ci, je dois la corriger. En 2019, je la rangeais parmi les arnaques. En fait, le lien menait vers Honeygain, une vraie application qui paie pour partager votre connexion internet (par PayPal, à partir de 20 dollars). Le problème, c’est plutôt la promesse « sans rien faire » : vous louez votre connexion à des entreprises inconnues, pour quelques dollars par mois. J’ai détaillé les risques dans mon guide des applications pour gagner de l’argent.
Les fausses preuves de gains.
Pour vous convaincre, l’escroc montre toujours des preuves : des liasses de billets, un solde bancaire, un SMS de paiement. Sauf qu’une capture d’écran ne prouve rien. La preuve ? En 2021, j’ai moi-même retouché une capture de mon compte bancaire :

Savoir lire une « preuve ».
Et même quand la preuve est vraie, il faut savoir la lire. Voici par exemple un SMS de paiement par mobile money présenté comme une preuve de réussite :
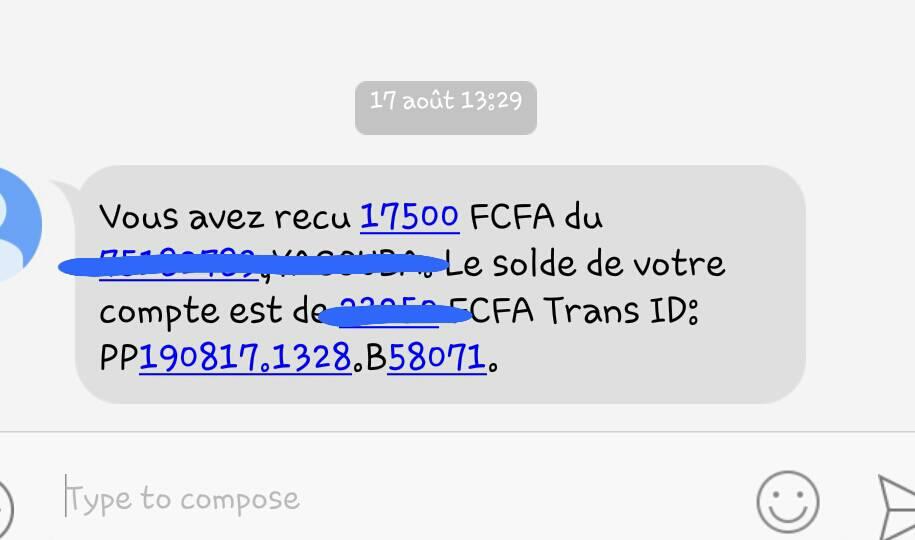
17 500 francs CFA reçus, soit environ 26,70 €, pour un solde d’à peu près 22 950 francs, soit 35 €. Dans la première version de cet article, j’avais écrit « environ 34 000 € » : une erreur de conversion (1 € vaut 655,957 francs CFA), que je corrige ici avec mes excuses. Même chose pour cette « preuve » en cryptomonnaie :

Le portefeuille affiche 384 francs CFA, soit environ 59 centimes. Une « réussite » qui ne paierait même pas une baguette !
Ce qu’il faut retenir.
Retenez donc ceci : selon la DGCCRF, les gains affichés par les vendeurs de formations viennent souvent… de la vente de leurs formations. Et si vous cherchez des façons honnêtes d’arrondir vos fins de mois depuis l’Afrique francophone, j’ai vérifié les applis qui paient vraiment dans mon guide pour gagner de l’argent en Afrique.
Finalement, entre les placements à 7 % « garantis » et les missions à 300 € par jour, la seule chose qui grossit vraiment, c’est le compte en banque des escrocs. L’argent honnête sur internet existe, mais il se compte en petites sommes, et surtout, il ne vous demande jamais rien d’avance. Comme ce bonus, par exemple :
7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
Faux jeux concours, fausses loteries et faux cadeaux.
« Pour fêter nos 35 ans, nous offrons des kits à nos abonnés ! » Une page aux couleurs d’une marque connue, des photos (souvent générées par IA), un petit questionnaire de deux minutes… et vous avez gagné. Il ne reste qu’à payer 1,95, 2 ou 3 € de frais de livraison par carte. C’est exactement là que tout se joue.
Les exemples ne manquent pas. En mai 2026, au moins cinq fausses pages ont ainsi usurpé l’aquarium Nausicaá pour un faux « anniversaire » à 3 € de frais de port. En Belgique, Decathlon affirmait subir une arnaque de ce type au moins une fois par mois. Sans oublier les « colis perdus » à 1,95 € au logo d’Amazon, dont l’entreprise a confirmé à l’AFP qu’ils ne venaient pas d’elle, et les « valises perdues » d’aéroport vendues 2 €. En Suisse, l’OFCS a reçu 1 698 signalements de faux jeux-concours d’enseignes rien qu’au second semestre 2025 (rapport 2025/2).
Ce que vous perdez vraiment, ce n’est pas 2 €. C’est plutôt votre numéro de carte, débité ensuite à votre insu, ou un abonnement mensuel caché dans les conditions. La DGCCRF cite ainsi l’exemple d’un QR code à 5 € qui se transformait en abonnement à 50 € par mois. Si c’est arrivé, faites opposition, contestez les prélèvements auprès de votre banque, résiliez par lettre recommandée, et signalez le site sur SignalConso.
Quant à la « loterie Facebook » ou au message « Mark Zuckerberg vous a sélectionné », ça n’existe pas. Meta cite d’ailleurs le faux prix à une « loterie Facebook » parmi les exemples de faux messages. Et comme le rappelle Cybermalveillance.gouv.fr avec la Française des jeux : on ne peut pas gagner à un jeu auquel on n’a pas joué, et on ne verse jamais d’argent pour toucher un gain, ni en frais, ni en coupon PCS.
Arnaques aux sentiments, faux profils de stars et sextorsion.
Un profil séduisant vous écrit : militaire en mission, ingénieur sur une plateforme pétrolière, veuf, médecin à l’étranger… Ensuite, la relation avance vite, la conversation passe sur WhatsApp, puis, après des semaines, arrive l’imprévu : un billet d’avion, des frais médicaux, un colis bloqué en douane. Ou bien une « super opportunité » d’investissement en cryptomonnaie. Meta et l’AMF décrivent le même schéma : une relation qui va très vite, une personne qui refuse de se montrer en visio, puis une demande d’argent. Ces arnaques coûtent très cher : au Canada, les arnaques à la rencontre ont fait 933 victimes en 2025, pour 63,3 millions de dollars de pertes (Centre antifraude du Canada), soit environ 67 800 dollars par victime.
Ce n’est pas une question de nationalité.
Un mot sur l’origine de ces escrocs, car la première version de cet article la traitait mal. J’y écrivais que les arnaqueurs étaient « des étrangers ». C’était une généralisation, et je la retire. Les arnaques sont menées par des réseaux organisés, en Asie du Sud-Est, en Afrique de l’Ouest, en Europe de l’Est… mais aussi par des recruteurs et des complices installés en France. Et les victimes sont partout, y compris en Afrique. En 2024, Meta a par exemple supprimé plus de 408 000 comptes basés au Nigeria, en Côte d’Ivoire, au Ghana, au Bénin et au Cameroun qui se faisaient passer pour des militaires ou des hommes d’affaires. Le critère utile n’est donc pas la nationalité, mais le comportement : ne jamais envoyer d’argent à quelqu’un que vous n’avez jamais rencontré, se méfier d’un refus de visio, chercher ses photos sur Google Images, et en parler à un proche.
Même logique pour les faux profils de stars. Dans la Bibliothèque publicitaire de Meta, j’ai vu une page « Florent Pagny » de 3 abonnés payer une publicité pour inviter les fans à lui écrire en privé. Une vraie star ne vous demandera jamais d’argent, ni de cartes cadeaux, ni de « frais pour la rencontrer ».
La sextorsion : ne payez pas.
Un échange intime enregistré à votre insu, des photos volées dans un compte piraté, ou un montage par IA, puis la menace : payez, sinon tout part à vos amis Facebook. En France, l’Office mineurs de la police (OFMIN) a reçu 29 000 signalements de sextorsion en 2024, soit 460 % de plus en trois ans, selon le gouvernement. Les consignes officielles sont claires : ne payez pas (le chantage continue en général), ne répondez plus, faites des captures des échanges et du profil avant de bloquer, et masquez votre liste d’amis (Cybermalveillance.gouv.fr). Pour un jeune, le 3018 répond gratuitement 7 jours sur 7, de 9 h à 23 h, et peut demander en priorité le retrait des contenus aux plateformes. Et dans tous les cas, portez plainte : la plainte en ligne THESEE accepte le chantage en ligne.
Faux services clients, fausses pages et fausses cagnottes.
Vous publiez une réclamation sous le post d’une banque, d’une compagnie aérienne ou d’un transporteur ? Méfiez-vous alors des réponses. Des faux « services clients » guettent ces commentaires pour vous attirer en message privé, ou vers un formulaire « de remboursement » qui récupère vos coordonnées bancaires. Meta dit avoir sanctionné plus de 21 000 Pages et comptes de ce type en 2025, et conseille de ne pas publier ses réclamations en public. Contactez plutôt l’entreprise par son site ou son appli officielle.
Autre variante : la fausse page d’un commerce bien réel. En Lot-et-Garonne, un client a versé 100 € d’arrhes pour un GPS à une fausse page reprenant les photos d’un magasin de chasse et pêche… qui ne vendait rien en ligne. Avant de payer, appelez donc le magasin au numéro de son site officiel. Enfin, le faux support technique s’invite aussi sur Facebook. Selon Cybermalveillance.gouv.fr, les fausses alertes de virus apparaissent le plus souvent après un clic sur un contenu sponsorisé, « en particulier sur Facebook », et le faux technicien réclame ensuite quelques centaines d’euros.
Quant aux fausses cagnottes, elles fleurissent après chaque drame : un incendie, un accident, une catastrophe naturelle. Avant de donner, vérifiez que la cagnotte est portée par la famille elle-même ou par une association identifiée, et donnez sur la plateforme officielle de la cagnotte, jamais par virement à un particulier. Meta range d’ailleurs ces « arnaques aux dons » parmi les arnaques courantes.
Compte Facebook piraté : le récupérer sans tomber dans une 2e arnaque.
Vous ne pouvez plus vous connecter, vos amis reçoivent des messages que vous n’avez pas écrits, votre nom ou votre e-mail ont changé ? Votre compte est alors sans doute piraté. Pas de panique : voici l’ordre à suivre, d’après les pages d’aide de Meta et Cybermalveillance.gouv.fr.
- Cherchez l’e-mail de Facebook qui annonce le changement d’adresse. Quand un pirate modifie l’e-mail du compte, Facebook envoie à l’ancienne adresse un lien spécial pour annuler ce changement. Regardez aussi dans vos spams : c’est souvent le moyen le plus rapide,
- Sécurisez d’abord votre boîte e-mail : nouveau mot de passe, double authentification, et suppression des transferts automatiques que vous n’avez pas créés. Sinon, le pirate recevra vos codes,
- Allez sur facebook.com/hacked, depuis un téléphone ou un ordinateur que vous utilisez habituellement pour Facebook. Si vous avez encore accès, changez le mot de passe, faites une capture des appareils connectés inconnus, puis déconnectez-les, et retirez les e-mails et numéros que vous ne reconnaissez pas,
- Prévenez vos amis par SMS ou par téléphone : qu’ils ne répondent à aucune demande d’argent ou de code venant de votre compte,
- Surveillez votre carte bancaire si elle était enregistrée sur Facebook. Les débits publicitaires de Meta apparaissent sur le relevé avec la mention « FACEBK* ». En cas de débit suspect, faites opposition et contestez-le auprès de votre banque. Car aucune page de Meta ne promet de rembourser les publicités lancées par un pirate (aide de Meta).
Facebook vous demandera de confirmer votre identité, le plus souvent avec une pièce d’identité dont le nom et la date de naissance (ou la photo) correspondent au compte. Autrement dit, un profil au pseudo fantaisiste ou avec une fausse date de naissance est bien plus difficile à récupérer. Et le fameux selfie vidéo ? Meta l’a annoncé pour l’Europe le 4 mars 2025. Pourtant, le 14 octobre 2026, ses pages d’aide consultées depuis la France indiquaient que la reconnaissance faciale « n’est pas disponible dans votre pays ». Préparez donc plutôt votre pièce d’identité.
Combien de temps faut-il ? Meta ne publie aucun délai. Cybermalveillance.gouv.fr prévient que les plateformes n’ont « aucune obligation contractuelle de réactivité », et qu’il faut compter plusieurs jours, voire plusieurs semaines. Si le pirate a publié des contenus interdits et que Meta a désactivé votre compte, faites appel depuis la notification. Puis, si vous vivez dans l’Union européenne, vous pouvez saisir gratuitement l’Appeals Centre Europe, un organisme indépendant agréé, si la décision date de moins de six mois. Meta n’est pas obligé de suivre son avis, mais il doit en tenir compte.
Le piège des « récupérateurs » de compte.
C’est là que la deuxième arnaque vous attend. Dès que vous cherchez de l’aide, des « hackers éthiques », de faux supports sur X ou Instagram, ou de faux numéros « Meta » vous proposent de récupérer votre compte contre paiement, vos identifiants, ou l’installation d’un logiciel de prise de contrôle à distance. Meta précise que ces services tiers ne sont ni affiliés ni recommandés par lui. Le support humain de Meta, lui, n’existe qu’avec l’abonnement Meta Verified… qu’il faut avoir souscrit avant de perdre son compte, puisqu’il faut être connecté pour s’abonner.
Se protéger pour la suite : 6 réglages en 10 minutes.
- activez la double authentification (Espace Comptes > Mot de passe et sécurité), de préférence avec une appli d’authentification ou une clé de sécurité plutôt que par SMS, et notez vos 10 codes de récupération hors ligne,
- créez une clé d’accès (passkey) : Meta la propose sur Facebook depuis juin 2025, et elle résiste à l’hameçonnage,
- activez les alertes de connexion, et lancez la « Vérification de la sécurité » de Facebook,
- utilisez un mot de passe unique, que vous n’utilisez nulle part ailleurs,
- gardez à jour votre e-mail et votre numéro de récupération, ainsi que votre vrai nom et votre vraie date de naissance (ils serviront à prouver votre identité),
- masquez votre liste d’amis : c’est elle que les cloneurs et les maîtres chanteurs exploitent.
Victime d’une arnaque Facebook ? Ce qu’il faut faire dans l’heure.
Si vous lisez ces lignes après avoir payé, respirez un grand coup. Après tout, ça arrive à des gens très prudents, et la honte n’a jamais aidé personne à récupérer son argent. En revanche, la vitesse, si. L’ordre qui revient dans toutes les recommandations officielles est simple : d’abord l’argent, ensuite les preuves, puis le signalement et la plainte.
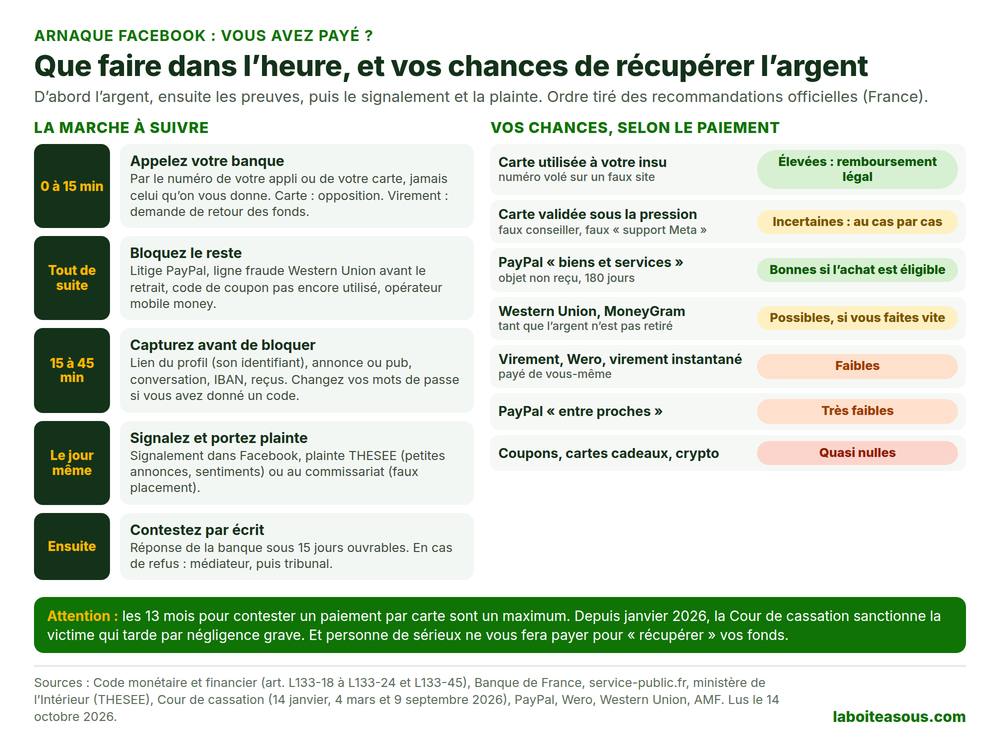
1. Appelez votre banque, avec le bon numéro.
D’abord, utilisez le numéro de votre appli ou celui au dos de votre carte, jamais un numéro donné par votre interlocuteur. Si vous avez payé par carte, faites opposition (dans l’appli, auprès de la banque ou au serveur interbancaire, 0 892 705 705, surtaxé, 24 h/24). Notez ensuite le numéro d’opposition : c’est la preuve datée de votre signalement. Ce n’est pas un détail, car en février 2026, la Cour de cassation a refusé tout remboursement à un client incapable de prouver la date de son alerte.
Si vous avez fait un virement (ou payé par Wero), demandez tout de suite à votre banque un « retour des fonds » pour fraude. La Banque de France prévient toutefois qu’un virement reçu ne peut pas être annulé, et que la récupération peut dépendre de l’issue d’une procédure judiciaire. Donnez aussi l’IBAN de l’escroc à votre banque : depuis le 7 mai 2026, les banques partagent les comptes suspects dans un fichier national tenu par la Banque de France, qui peut leur permettre d’avertir, voire de bloquer, les prochaines victimes.
2. Ce que la banque doit vous rembourser (et ce qu’elle peut refuser).
Tout dépend en effet d’une question : est-ce vous qui avez donné l’ordre de payer ? La loi protège très bien les paiements que vous n’avez pas autorisés. En revanche, elle protège beaucoup moins ceux que vous avez faits vous-même, même sous la tromperie. Concrètement :
- Votre carte a été utilisée à votre insu (vous avez tapé son numéro sur un faux site, puis des achats ont été faits sans vous) : la banque doit vous rembourser au plus tard à la fin du premier jour ouvrable (article L133-18 du Code monétaire et financier), avec des pénalités si elle traîne. Pour refuser, elle doit prouver une négligence grave de votre part. Et si elle n’a pas exigé d’authentification forte, elle rembourse même en cas de négligence (article L133-19),
- Vous avez validé l’opération sous la pression (un faux conseiller, un faux « support Meta » vous a fait confirmer un paiement) : c’est le cas le plus disputé. En 2024, la Cour de cassation a jugé qu’une victime trompée par un appel affichant le vrai numéro de sa banque n’avait pas commis de négligence grave. Mais depuis, elle demande aux juges d’examiner les faits au cas par cas : un message clair « vous confirmez un paiement » (4 mars 2026) ou des codes donnés volontairement (9 septembre 2026) peuvent se retourner contre vous. Racontez donc la manipulation à votre banque dans le moindre détail,
- Vous avez payé vous-même un faux vendeur (virement, Wero, carte sur la boutique d’un escroc) : il n’existe pas de remboursement automatique. Pour un virement, il reste le retour des fonds. Pour une carte, vous pouvez demander à votre banque une contestation auprès de Visa ou Mastercard, sans garantie. Résultat : en Europe, les victimes ont supporté environ 85 % des pertes liées aux virements frauduleux en 2024, selon l’Autorité bancaire européenne et la BCE.
Trois précisions qui peuvent tout changer.
D’abord, les 13 mois pour contester un paiement par carte sont un maximum, pas un délai de confort : depuis un arrêt de la Cour de justice de l’UE d’août 2025, la Cour de cassation prive de remboursement la victime qui tarde par négligence grave. Ensuite, votre banque ne peut pas exiger une plainte avant d’étudier votre demande, comme le rappelle la Banque de France (porter plainte reste toutefois conseillé). Enfin, elle doit répondre à une réclamation écrite sous 15 jours ouvrables. En cas de refus, saisissez son médiateur, puis le tribunal.
Et la vérification du bénéficiaire ?
Depuis le 9 octobre 2025, votre banque compare le nom que vous tapez avec le titulaire de l’IBAN avant chaque virement. Si elle ne l’a pas fait, elle doit vous rembourser. En revanche, si vous avez passé outre une alerte « pas de concordance », le risque est pour vous. Mais attention, ce contrôle vérifie un nom, pas une honnêteté : un escroc qui encaisse sous son vrai nom passe sans problème. À l’inverse, un « pas de concordance » avec le nom affiché sur Facebook doit tout arrêter.
3. Les autres moyens de paiement : faites vite.
| Vous avez payé par… | Que faire tout de suite | Le délai qui compte | Vos chances |
|---|---|---|---|
| PayPal « biens et services » | Ouvrez un litige, puis passez-le en réclamation sous 20 jours | 180 jours (objet non reçu), 30 jours après la livraison (non conforme) | Bonnes, si l’achat est éligible |
| PayPal « entre proches » | Signalez quand même à PayPal, puis portez plainte | Le plus vite possible | Très faibles : hors protection |
| Western Union, MoneyGram | Appelez la ligne fraude | Avant que l’argent soit retiré | Remboursement intégral si l’argent n’a pas été retiré (Western Union) |
| Coupon (Paysafecard, Neosurf, Transcash), carte cadeau | Contactez l’émetteur pour bloquer le code | Avant que l’escroc l’utilise | Quasi nulles une fois dépensé |
| Cryptomonnaie | Portez plainte au commissariat, signalez le site à l’AMF | Le plus vite possible | Quasi nulles, selon l’AMF |
| Mobile money (Afrique) | Appelez immédiatement votre opérateur | Avant le retrait | Faibles (procédures propres à chaque opérateur) |
4. Gardez les preuves (avant de bloquer l’escroc).
En effet, une fois bloqué, un profil peut disparaître de votre écran. Faites donc vos captures avant :
- le lien du profil ou de la Page. L’adresse du type « profile.php?id= » suivie d’un numéro reste la même, même si l’escroc change de nom,
- l’annonce Marketplace ou la publicité. Vous retrouverez une pub vue récemment dans « Activité publicitaire récente », et dans la Bibliothèque publicitaire de Meta,
- la conversation complète, les numéros de téléphone, les adresses e-mail,
- l’IBAN, les reçus, les numéros de transaction et les codes des coupons.
Pourquoi faire vite ? Parce que seule la police peut obtenir de Meta l’identité qui se cache derrière un compte, sur demande légale. Et selon ses règles officielles, Meta ne conserve pas les données d’un compte supprimé avant une demande de conservation des autorités.
5. Portez plainte : en ligne ou au commissariat ?
En France, la plainte en ligne THESEE accepte les escroqueries aux petites annonces (faux acheteur, faux vendeur, fausse location), aux sentiments, au chantage, les faux sites de vente et le piratage de compte de réseau social. Deux limites que presque personne ne mentionne : il faut obligatoirement indiquer l’IBAN qui a servi au paiement, et pour un faux placement, la plainte se fait au commissariat ou en gendarmerie. Si vous avez payé par coupon ou en crypto, prévoyez donc de vous déplacer.
Le signalement Perceval, lui, ne sert que si les données de votre carte ont été utilisées sans vous, carte toujours en main et opposition déjà faite. Il ne concerne donc pas un achat que vous avez fait vous-même. Bon à savoir : le service a été migré le 13 octobre 2026, donc un signalement commencé avant et non validé est à refaire. Pour rappel, l’escroquerie est punie de 5 ans de prison et 375 000 € d’amende (service-public.fr).
6. Méfiez-vous de la 2e arnaque.
Quelques jours ou quelques mois après, un « avocat », un « cabinet de recouvrement », un faux policier ou un faux agent de l’AMF vous contacte : il a « retrouvé vos fonds ». Puis il ne reste qu’à régler des frais. C’est une nouvelle arnaque, et elle explose : en Suisse, les signalements ont plus que doublé en un semestre en 2025 (de 145 à 325). L’AMF le dit sans détour : elle ne propose aucun service de récupération de fonds, et la seule solution est de porter plainte. Même alerte au Canada, où de faux agents du Centre antifraude réclament des frais pour « récupérer » l’argent perdu.
Bon à savoir : si vos revenus sont modestes et que l’arnaque vous met dans une situation grave, l’État peut vous indemniser. La commission d’indemnisation des victimes (CIVI) peut accorder jusqu’à 4 857 € aux victimes d’escroquerie dont les ressources sont inférieures à 19 433 € (personne seule), dans les trois ans (service-public.fr). Et une réforme européenne prévoit de faire rembourser les victimes de faux conseillers, et de rendre les plateformes responsables quand elles laissent en ligne une arnaque signalée. Mais au 14 octobre 2026, elle n’est pas encore adoptée : elle ne vous aidera pas pour une arnaque subie aujourd’hui.
Où signaler une arnaque Facebook, selon votre pays.
D’abord, signalez l’arnaque dans Facebook.
Profil, Page, message, publicité, annonce Marketplace : touchez les trois points (ou « Options »), puis « Signaler », et choisissez le motif lié à l’arnaque ou à la fraude. Meta détaille chaque cas sur sa page « Signaler un contenu ». Pour une publicité vue récemment mais disparue de votre fil, regardez dans « Activité publicitaire récente ». Et pour un e-mail qui se fait passer pour Facebook, transférez-le à [email protected].

Soyons honnêtes : signaler ne suffit pas toujours. Meta prévient qu’un signalement « ne signifie pas nécessairement » que le contenu sera supprimé, et pour certains contenus, votre clic sert seulement à « améliorer ses systèmes ». Vous pouvez toutefois suivre vos signalements dans l’Espace Assistance. Si une arnaque évidente reste en ligne et que vous vivez dans l’Union européenne, l’Appeals Centre Europe peut réexaminer gratuitement la décision, sans limite de temps tant que le contenu est visible. Enfin, n’oubliez pas : le signalement à Meta ne remplace ni l’appel à votre banque, ni la plainte.
Ensuite, auprès des autorités de votre pays.
Voici donc les bons interlocuteurs, vérifiés sur leurs sites officiels le 14 octobre 2026 :
Europe et Canada.
| Pays | Signaler, porter plainte | Urgence pour l’argent | Faux placement |
|---|---|---|---|
| France | 17Cyber (diagnostic 24 h/24, tchat avec un policier ou un gendarme) ; plainte THESEE ou au commissariat ; Info Escroqueries 0 805 805 817 (lundi-vendredi, 9 h-18 h 30) ; 33700 (SMS, appels) ; SignalConso (boutique identifiable) ; Pharos (contenus illicites) ; 3018 (jeunes) | Votre banque ; opposition au 0 892 705 705 ; Perceval si votre carte a été utilisée à votre insu | AMF (AMF Protect Épargne) et plainte au commissariat |
| Belgique | Police locale (plainte en ligne ou sur place) ; Safeonweb (messages suspects : [email protected]) ; ConsumerConnect, qui remplace le Point de contact | Fraud Stop / Card Stop : 078 170 170 | FSMA |
| Suisse | OFCS (signalement, pas de plainte) ; plainte en ligne sur Suisse ePolice seulement pour un achat payé non reçu, une fausse annonce de logement ou une commande frauduleuse ; sinon, poste de police | Votre banque | FINMA (liste d’alerte) |
| Luxembourg | Police grand-ducale ; BEE SECURE Helpline : 8002 1234 | Blocage des cartes : SIX Payment Services, (+352) 49 10 10 ; votre banque | La police |
| Canada, Québec | Police locale et Centre antifraude du Canada (en ligne, ou 1-888-495-8501, du lundi au vendredi de 10 h à 16 h 45, heure de l’Est) | Votre institution financière ; au Québec, rétrofacturation légale pour un achat à distance payé par carte de crédit | Autorité des marchés financiers : 1 877 525-0337 |
Afrique francophone.
L’argent part souvent par mobile money : appelez vite votre opérateur, avant le retrait. Puis signalez l’arnaque :
| Pays | Signaler, porter plainte | Urgence pour l’argent | Faux placement |
|---|---|---|---|
| Côte d’Ivoire | PLCC : +225 27 22 48 97 77, ou le numéro vert 100 (AIP, novembre 2025) | Opérateur de mobile money ou banque | AMF-UMOA (marché financier régional) |
| Sénégal | Plateforme de signalement de la Division spéciale de cybersécurité : signalementcyber.dgpn.sn (un signalement n’est pas une plainte) | Opérateur ou banque | AMF-UMOA (marché financier régional) |
| Maroc | Plateforme E-Blagh de la DGSN : e-blagh.ma | Votre banque | La police |
| Bénin | CNIN (ex-OCRC) : plainte en ligne sur cnin.bj, ou +229 01 21 36 87 20 | Opérateur ou banque | AMF-UMOA (marché financier régional) |
| Togo | CERT.tg : +228 70 54 93 25, [email protected] | Opérateur ou banque | AMF-UMOA (marché financier régional) |
| Autres pays | Police ou gendarmerie (canal en ligne non vérifié pour le Cameroun, la Tunisie, le Burkina Faso, Madagascar, la RDC, le Mali, le Niger et la Guinée) | Opérateur ou banque | La police |
Partout, même réflexe face aux fausses publicités : signalez-les à Meta, et pour un placement, au régulateur financier de votre pays. Vous pouvez aussi vérifier vous-même depuis quand une publicité tourne dans la Bibliothèque publicitaire, comme je l’ai fait plus haut.
Vous voilà paré pour repérer les pièges, et pour réagir si l’un d’eux vous attrape. Allez, pour finir sur une note plus positive :
7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
Ce que j’ai corrigé par rapport à la première version de cet article.
Cet article date de 2019, et je l’ai entièrement réécrit le 14 octobre 2026. En le relisant, j’ai d’ailleurs trouvé plusieurs affirmations fausses ou mal formulées. Plutôt que de les effacer en silence, les voici :
- « 50 % des annonces sont des arnaques » : une impression personnelle, sans source. Je l’ai remplacée par des données vérifiables,
- « Les arnaqueurs sont des étrangers » : une généralisation, retirée. Les arnaques sont le fait de réseaux organisés, avec des complices locaux,
- « 22 950 francs CFA, soit environ 34 000 € » : erreur de conversion. Cela fait environ 35 €,
- « Herbalife a été condamné » : inexact. Il s’agissait d’un accord avec l’autorité américaine de la consommation, en 2016,
- Deux entreprises de vente directe qualifiées de « Ponzi » : aucune décision ne le justifie, je les ai retirées. À l’inverse, Bonofa n’avait rien de « légal »,
- « Le MLM pyramidal est interdit » : précisé. C’est la vente pyramidale qui est interdite, le MLM est légal sous conditions,
- « Essayez plutôt la Française des jeux » : retiré. Un jeu d’argent n’est pas un placement,
- Honeygain présenté comme une arnaque : corrigé. L’appli existe et paie, mais la promesse « sans rien faire » est trompeuse,
- « Les plateformes bloquent systématiquement les cryptos douteuses » : faux, retiré, tout comme deux projets crypto dont je n’ai pu confirmer ni l’histoire ni le caractère frauduleux,
- « Une fiabilité de 100 % et 0 arnaque » : je promettais ça pour les astuces du blog. Personne ne peut le garantir. En revanche, je vérifie et je date les informations, et je corrige quand je me trompe.
J’ai aussi ajouté tout ce qui manquait : Marketplace, les faux messages de Meta, les fausses publicités, le compte piraté, et surtout ce qu’il faut faire quand on a payé. Pour les autres façons de gagner de l’argent en ligne, sans arnaque, mon guide pour gagner de l’argent sur internet fait le point.
FAQ : arnaque Facebook.
Comment reconnaître une arnaque sur Facebook ?
Méfiez-vous dès qu’on vous presse, qu’on vous demande de payer pour recevoir quelque chose (un gain, un emploi, un colis), de continuer la conversation sur WhatsApp ou par e-mail, de donner un code reçu par SMS, ou de payer par un moyen sans recours (virement à un particulier, PayPal entre proches, coupon, crypto). Un profil récent et presque vide, ou une page au nom sans rapport, sont aussi des signaux forts. Meta résume ses conseils en trois règles : prenez votre temps, vérifiez les informations, n’envoyez rien.
Est-ce que Facebook envoie des mails, ou est-ce une arnaque ?
Oui, mais uniquement depuis ses domaines officiels (facebook.com, facebookmail.com, fb.com, meta.com, metamail.com notamment), et jamais pour vous demander votre mot de passe. Attention toutefois : Meta reconnaît que des liens d’hameçonnage ont été envoyés depuis son vrai domaine facebookmail.com. Le seul contrôle fiable consiste à vérifier que l’e-mail figure dans Espace Comptes > Mot de passe et sécurité > E-mails récents.
Quels sont les signes d’un compte Facebook piraté ?
Vous ne pouvez plus vous connecter, votre mot de passe, votre e-mail ou votre nom ont changé, vos amis reçoivent des messages que vous n’avez pas écrits, des publications ou des publicités inconnues apparaissent, ou vous voyez des connexions depuis des appareils ou des pays inconnus. Allez alors sur facebook.com/hacked, depuis un appareil que vous utilisez habituellement.
Est-ce que la personne voit quand on regarde son profil Facebook ?
Non. Selon Meta, Facebook ne permet pas de savoir qui consulte votre profil, et aucune application tierce ne le peut non plus. Les applis qui prétendent vous montrer « qui a visité votre profil » sont donc des pièges qui cherchent à voler vos identifiants ou vos données.
Comment savoir qui se cache derrière un faux profil Facebook ?
Un particulier ne peut pas l’obtenir : Meta ne transmet l’identité qui se cache derrière un compte qu’aux autorités, sur demande légale. Notez donc l’adresse du profil (son identifiant numérique ne change pas, même si le nom change), faites des captures, et portez plainte rapidement, car Meta ne conserve pas les données d’un compte supprimé avant une demande des autorités. Une recherche de la photo sur Google Images montre souvent qu’elle a été volée.
Est-ce que Facebook Marketplace est fiable ?
Marketplace est un service officiel de Facebook, mais en France, il n’intègre ni paiement, ni livraison, ni protection des achats. Meta ne rembourse aucune transaction entre particuliers, et ne vérifie pas les évaluations des vendeurs. C’est fiable pour une remise en main propre, objet vu et testé, payé sur place. À distance, préférez une plateforme qui garde l’argent jusqu’à la livraison.
Facebook rembourse-t-il les victimes d’une arnaque ?
Non, sauf exception. Meta ne rembourse pas les transactions effectuées hors de son paiement intégré entre particuliers, et ce paiement intégré n’existe pas sur Marketplace en France. Il ne promet pas non plus de rembourser les publicités lancées par un pirate. Votre seul recours passe par votre moyen de paiement (banque, PayPal) et par la plainte.
Peut-on appeler le service client de Facebook ?
Non. Meta n’a pas de numéro de téléphone public, et qualifie lui-même les numéros qui prétendent être son service client d’arnaques potentielles. Seuls les abonnés Meta Verified des formules les plus chères peuvent demander un rappel, depuis l’application. Un « conseiller Meta » qui vous appelle ou vous écrit en premier est donc un escroc.
Ma banque va-t-elle me rembourser après une arnaque sur Facebook ?
Quand votre carte a été utilisée à votre insu (après avoir tapé son numéro sur un faux site, par exemple), la banque doit vous rembourser au plus tard à la fin du premier jour ouvrable, sauf négligence grave qu’elle doit prouver. Si vous avez vous-même payé un faux vendeur par virement ou par Wero, il n’y a pas de remboursement automatique : la banque peut seulement tenter un retour des fonds. Enfin, quand un faux conseiller vous a fait valider une opération, les juges examinent les faits au cas par cas. Dans tous les cas, appelez votre banque immédiatement.
Peut-on porter plainte pour une arnaque sur Facebook ?
Oui. En France, la plainte en ligne THESEE accepte notamment les escroqueries aux petites annonces, aux sentiments, au chantage et aux faux sites de vente (l’IBAN qui a servi au paiement est obligatoire). Pour un faux placement, il faut se rendre au commissariat ou en gendarmerie. L’escroquerie est punie de 5 ans de prison et de 375 000 € d’amende, et vous avez 6 ans pour porter plainte, mais plus vous agissez vite, plus vous avez de chances de récupérer votre argent.
J’ai donné le code reçu par SMS, que faire ?
Agissez tout de suite : changez le mot de passe du compte concerné (Facebook, WhatsApp, e-mail), activez la double authentification, déconnectez les appareils inconnus, et prévenez vos contacts. Si le code concernait un paiement, appelez votre banque ou votre opérateur pour bloquer l’opération et les achats facturés sur votre forfait.
Comment signaler une arnaque sur Facebook ?
Touchez les trois points du profil, de la Page, du message, de l’annonce ou de la publicité, puis « Signaler », et choisissez le motif lié à l’arnaque. Pour une publicité, l’option s’appelle « Signaler la publicité ». Si elle a disparu de votre fil, retrouvez-la dans « Activité publicitaire récente » ou dans la Bibliothèque publicitaire de Meta. Pour une offre de placement, signalez-la aussi à l’AMF (en France), à la FSMA (en Belgique) ou à la FINMA (en Suisse).
Comment j’ai vérifié les informations de cet article.
Pour réécrire ce guide, le 14 octobre 2026, j’ai lu une trentaine de pages d’aide de Meta en français, depuis une adresse française et sans connexion, ainsi que ses annonces officielles de 2024 à 2026. J’ai aussi consulté les alertes et rapports de Cybermalveillance.gouv.fr, de l’AMF, de la Banque de France, du ministère de l’Intérieur, de la FSMA (Belgique), de l’OFCS (Suisse) et du Centre antifraude du Canada. Ensuite, côté droit, j’ai relu les articles du Code monétaire et financier et les décisions de la Cour de cassation citées. Enfin, pour les publicités, j’ai fait 57 recherches dans la Bibliothèque publicitaire de Meta, avec le filtre « France ». Et pour les témoignages, j’ai lu des dizaines de récits de victimes de 2025 et 2026, surtout sur Reddit.
Je distingue toujours ce qui est établi (une page officielle, un texte de loi), ce qu’une entreprise affirme (les chiffres de Meta), ce que rapporte la presse, et ce que racontent des victimes, qui montre des tendances, pas des certitudes. Aucune de ces arnaques ne m’a coûté d’argent, et je n’ai cliqué sur aucun lien frauduleux : tout a été observé de l’extérieur. Les règles changent vite, donc si vous repérez une information périmée, dites-le-moi en commentaire.
Transparence et liens partenaires.
Les encadrés verts de cet article mènent vers un site de sondages rémunérés partenaire : si vous vous inscrivez, La Boîte à Sous touche une petite commission, sans surcoût pour vous. Mais ils n’influencent en rien le contenu, et aucun autre lien de cet article n’est un lien d’affiliation. Pour savoir comment fonctionnent les sites de sondages et ce qu’ils rapportent vraiment, lisez mon guide des sondages rémunérés.


