

Dernière mise à jour de ce guide sur la liberté financière : 11 octobre 2026 (montants, impôts 2026 et règles de retraite vérifiés sur les sites officiels : INSEE, service-public.fr, AMF, Banque de France).
Avec combien d’argent peut-on vivre sans travailler ? C’est en effet l’une des questions que les internautes posent le plus souvent à Google quand ils cherchent la liberté financière. Et c’est d’ailleurs la bonne question. Car derrière ce mot un peu magique, il y a en réalité un calcul assez simple, que presque personne ne fait jusqu’au bout pour la France.
Pour vous la faire courte : la liberté financière, c’est le moment où ce que rapporte votre épargne suffit à payer vos dépenses, sans votre salaire. En France, comptez ainsi 25 à 33 fois vos dépenses annuelles, plus 10 à 20 % pour les impôts. Pour 2 000 € de dépenses par mois, cela fait donc environ 600 000 à 800 000 € avant impôts. C’est atteignable, mais rarement vite : au rythme d’épargne moyen des ménages français, il faut 40 à 55 ans. Bonne nouvelle quand même : la liberté financière n’est pas « tout ou rien », et une liberté partielle change déjà la vie.
En 2020, la première version de cet article listait surtout les raisons pour lesquelles vous n’y arriviez pas. Mais avec le recul, c’était un peu court… et un peu sévère. Cette fois, j’ai donc fait les calculs pour la France : le capital nécessaire, le temps qu’il faut selon ce que vous épargnez, ce que changent les impôts et la retraite, et les pièges des vendeurs de « liberté financière ». Enfin, un calculateur vous donnera même votre propre chiffre.
Précision : je ne vends aucun placement, et ce guide n’est pas un conseil en investissement personnalisé.
Liberté financière : l’essentiel en 30 secondes.
- C’est quoi : vos placements (et non votre travail) paient vos dépenses. On parle aussi d’indépendance financière, et le mouvement FIRE en a fait un objectif de retraite anticipée,
- Combien : vos dépenses d’une année multipliées par 25 (règle des 4 %), 28,6 (3,5 %) ou 33,3 (3 %). Pour vivre au niveau de vie médian des Français (2 228 € par mois), il faut entre 668 000 et 891 000 € avant impôts,
- Les impôts : en 2026, prévoyez environ 10 % de plus avec un PEA de plus de 5 ans, 11 à 13 % avec une assurance-vie de plus de 8 ans, et près de 20 % avec un compte-titres,
- Combien de temps : tout dépend de la part de vos revenus que vous mettez de côté. Environ 40 à 55 ans en épargnant 17 % (la moyenne des ménages), 17 à 21 ans en épargnant la moitié,
- Le vrai levier : creuser l’écart entre ce que vous gagnez et ce que vous dépensez. Le rendement miracle, lui, n’existe pas,
- Le bon objectif pour la plupart des gens : la liberté partielle. Quand vos placements paient 25 à 50 % de vos dépenses, vous pouvez déjà travailler moins ou changer de métier,
- À fuir : les formations et les « opportunités » qui promettent la liberté financière vite et sans effort. D’ailleurs, l’AMF et la DGCCRF citent ce slogan parmi les marqueurs d’arnaques.
Liberté financière : la définition, sans jargon.
Être libre financièrement, c’est ne plus dépendre d’un salaire pour vivre. Concrètement, vos revenus « sans travail » (intérêts, dividendes, loyers, ou retraits sur vos placements) couvrent vos dépenses. Travailler devient alors un choix, et non plus une obligation.
Le terme s’est surtout répandu ces dernières années. Wikipédia le relie d’ailleurs à un rejet du « métro-boulot-dodo », popularisé par des influenceurs qui vendent leurs méthodes. Retenez donc simplement que ce n’est pas une notion officielle : chacun y met un peu ce qu’il veut, et c’est justement pour ça qu’il faut la chiffrer.
Liberté, indépendance, FIRE, rentier : quelle différence ?
Dans la pratique, on mélange souvent ces mots. Voici donc comment je les utilise dans ce guide :
| Le mot | Ce qu’il veut dire | L’exemple |
|---|---|---|
| Indépendance financière | Vos placements paient 100 % de vos dépenses | Vous pourriez arrêter de travailler demain |
| Liberté financière | Le sens est le même, mais on l’utilise plus largement : avoir assez de marge pour faire des choix | Refuser un poste, passer à 80 %, changer de métier |
| Mouvement FIRE | Financial Independence, Retire Early : épargner beaucoup, souvent 50 % de ses revenus ou plus, pour arrêter tôt | Arrêter de travailler à 40 ou 45 ans |
| Rentier | Vivre des revenus de son patrimoine, souvent sans y toucher | Vivre de ses loyers ou de ses dividendes |
| Liberté partielle | Vos placements paient une partie de vos dépenses | Un mi-temps suffit, le reste est payé par votre épargne |
Le mouvement FIRE vient des États-Unis. Son idée de départ remonte au livre Your Money or Your Life de Vicki Robin et Joe Dominguez (1992, jamais traduit en français à ma connaissance). Elle a ensuite explosé sur Internet au début des années 2010, avec des blogueurs comme Mr. Money Mustache, un ancien ingénieur qui a arrêté de travailler à 30 ans. On y parle de Lean FIRE (un petit budget, donc un petit capital), de Fat FIRE (un gros budget), de Barista FIRE (un petit boulot paie une partie des dépenses) et de Coast FIRE (l’épargne déjà placée suffira pour la retraite, il ne reste qu’à payer le quotidien). Toutefois, ces termes n’ont aucune définition officielle : ce sont des étiquettes nées sur les forums.
Les 5 niveaux de la liberté financière.
Google affiche souvent une échelle en 5 niveaux, de la « dépendance » à « l’abondance ». Elle circule sur de nombreux blogs, mais sans auteur clairement identifiable. Petite précision au passage : Tony Robbins, souvent cité, parle en réalité de cinq « rêves financiers » différents dans son livre traduit sous le titre L’argent : l’art de le maîtriser (en version originale : security, vitality, independence, freedom et absolute freedom).
J’ai donc refait cette échelle à ma façon, avec une seule question pour chaque niveau : quelle part de vos dépenses votre épargne peut-elle payer, sans votre salaire ? Et pour que ce soit parlant, je l’ai chiffrée pour quelqu’un qui dépense 2 000 € par mois :
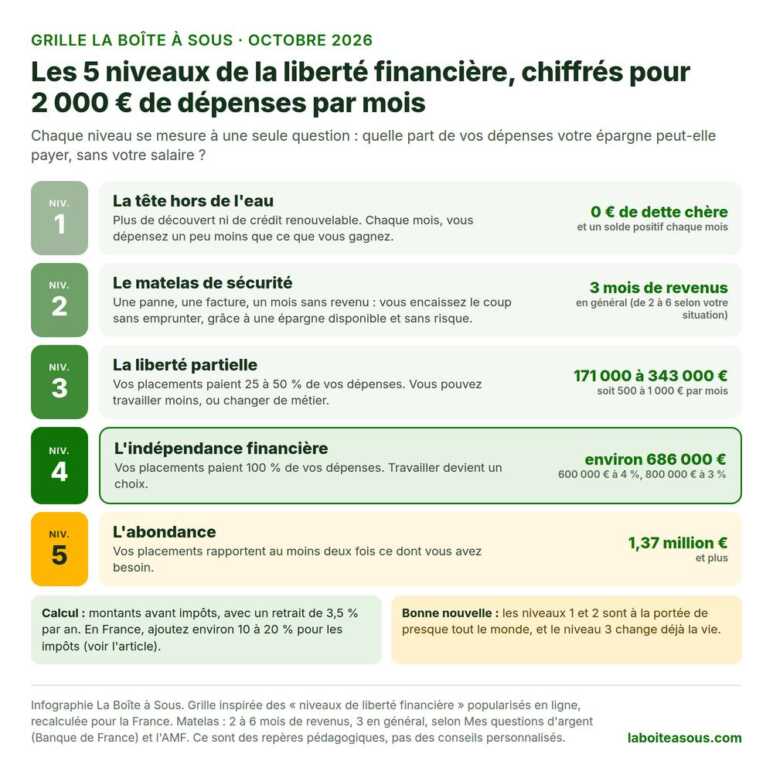
Vous voyez l’idée ? D’abord, les deux premiers niveaux sont à la portée de presque tout le monde. Ensuite, le troisième, la liberté partielle, change déjà beaucoup de choses. C’est d’ailleurs ce que racontent beaucoup d’épargnants sur Reddit, j’y reviens plus bas.
Combien faut-il pour être libre financièrement en France ?
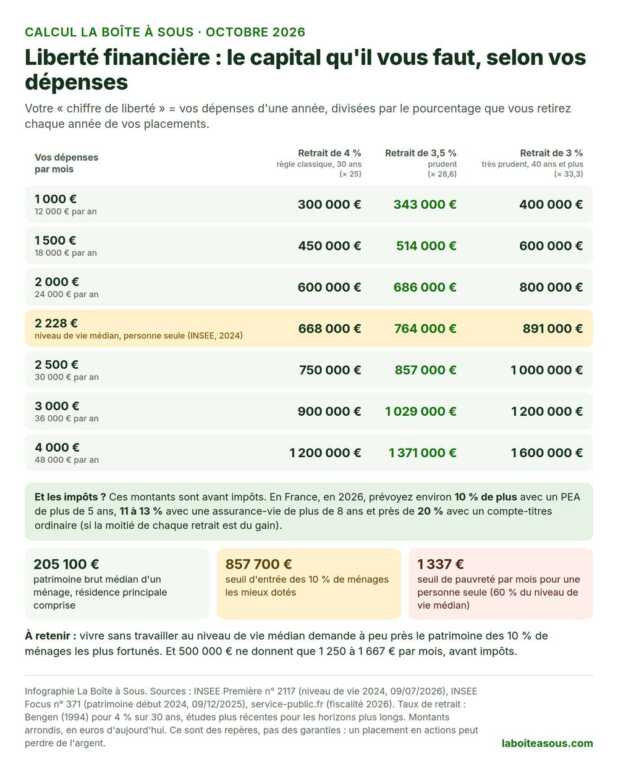
Le calcul tient en une ligne : vos dépenses d’une année, divisées par le pourcentage que vous retirez chaque année de vos placements. C’est votre « chiffre de liberté ». Par exemple, avec un retrait de 4 % par an, il faut 25 fois vos dépenses annuelles (1 divisé par 0,04). Voici alors ce que ça donne :
| Vos dépenses par mois | Retrait de 4 % (× 25) | Retrait de 3,5 % (× 28,6) | Retrait de 3 % (× 33,3) |
|---|---|---|---|
| 1 000 € | 300 000 € | 343 000 € | 400 000 € |
| 1 500 € | 450 000 € | 514 000 € | 600 000 € |
| 2 000 € | 600 000 € | 686 000 € | 800 000 € |
| 2 228 € (niveau de vie médian) | 668 000 € | 764 000 € | 891 000 € |
| 2 500 € | 750 000 € | 857 000 € | 1 000 000 € |
| 3 000 € | 900 000 € | 1 029 000 € | 1 200 000 € |
| 4 000 € | 1 200 000 € | 1 371 000 € | 1 600 000 € |
La liberté financière au niveau de vie médian : le vrai chiffre.
Pour vous donner un repère, le niveau de vie médian d’une personne seule atteignait 2 228 € par mois en 2024, d’après l’INSEE. Pour vivre ainsi sans travailler, il faut donc entre 668 000 et 891 000 € avant impôts. Or, selon l’INSEE, le patrimoine brut médian d’un ménage, résidence principale comprise, ne dépasse pas 205 100 € (début 2024), et il faut 857 700 € pour entrer dans les 10 % de ménages les mieux dotés. Autrement dit, vivre de ses placements au niveau de vie « moyen » demande à peu près le patrimoine des 10 % les plus fortunés. Ça remet les promesses des réseaux sociaux à leur place, non ?
Rassurez-vous, personne ne réunit 600 000 € d’un coup : on commence toujours par les premiers euros. Et pour une fois, ce sont justement les premiers qui sont offerts :

7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
D’où vient la règle des 4 % ?
Elle est née sous la plume d’un conseiller financier américain, William Bengen, dans un article publié en octobre 1994. Il a testé l’histoire de la Bourse américaine depuis 1926 : un retraité qui retirait 4 % de son capital la première année, puis le même montant augmenté de l’inflation chaque année, n’avait jamais été à sec avant 33 ans. Et ce, même en partant juste avant les pires crises.
Puis, en 1998, trois professeurs de l’université Trinity, au Texas, ont confirmé l’ordre de grandeur. Selon leur étude, 4 % par an indexés sur l’inflation ont tenu 30 ans dans 95 à 98 % des cas, avec au moins la moitié du portefeuille en actions. C’est d’ailleurs cette « étude Trinity » qui a rendu la règle célèbre.
Mais attention à trois détails que l’on oublie souvent :
- D’abord, la règle visait 30 ans de retraite, pas 50. Si vous arrêtez de travailler à 40 ans, votre capital doit tenir bien plus longtemps,
- Ensuite, elle repose sur la Bourse américaine, qui a eu un XXe siècle exceptionnel. Le chercheur Wade Pfau a refait le calcul dans 17 pays : en France, sur 1900-2008, retirer 4 % par an aurait échoué dans 42,5 % des cas (Journal of Financial Planning, 2010). Les deux guerres mondiales et l’inflation y sont pour beaucoup, avec un épargnant placé uniquement en France,
- Enfin, elle ne tient compte ni des frais ni des impôts. Bengen lui-même la juge très prudente aux États-Unis, mais il l’a calculée avant impôts.
Pourquoi je retiens plutôt 3,5 % (voire 3 %).
Les études plus récentes vont d’ailleurs toutes dans le même sens : plus l’horizon est long, plus le taux de retrait « sûr » baisse. Avec ses hypothèses de marché pour les 30 prochaines années, Morningstar l’estimait par exemple à 3,9 % en décembre 2025. Mais une étude publiée en 2025 sur 38 pays développés va encore plus loin : un couple de 65 ans qui accepte 5 % de risque de finir à sec ne pourrait retirer que 2,31 % par an.
Pour un lecteur français qui vise l’indépendance avant la retraite, j’utilise donc 3,5 % comme hypothèse centrale, et 3 % si vous visez 50 ans de retraits ou plus. Le wiki de la communauté r/vosfinances conseille d’ailleurs, pour une rente, de mettre de côté 240 à 600 fois son montant mensuel, soit un retrait de 2 à 5 % par an. Mais ce qui compte le plus, c’est la souplesse : si vous pouvez baisser vos retraits les mauvaises années, votre capital tiendra bien mieux.
Le danger, en effet, c’est le risque de séquence : un krach juste après votre arrêt fait beaucoup plus de dégâts qu’un krach 25 ans plus tard. Petit calcul pour le voir : prenez 1 million d’euros, retirez 40 000 € par an pendant 30 ans, et appliquez exactement les mêmes rendements dans deux ordres différents (deux mauvaises années à −25 % et −15 %, puis 28 années à +6 %, ou l’inverse). Ainsi, avec le krach au début, il ne vous reste qu’environ 49 000 € au bout de 30 ans, alors qu’avec le krach à la fin, il vous reste environ 1,35 million ! Même rendement moyen, destin opposé.
Les impôts : ce qu’il faut ajouter en France.
Jusqu’ici, toutes les règles étaient calculées avant impôts. Or en France, quand vous retirez de l’argent de vos placements, la part de gain contenue dans le retrait est taxée. Et depuis la loi de financement de la Sécurité sociale pour 2026, les prélèvements sociaux sont passés de 17,2 % à 18,6 % sur la plupart des placements (service-public.fr). La « flat tax » de 30 % que vous lirez encore un peu partout atteint donc désormais 31,4 %.
| Où est placé l’argent | Ce qui est taxé quand vous retirez (2026) | Si la moitié du retrait est du gain | Capital à prévoir en plus |
|---|---|---|---|
| PEA de plus de 5 ans | 18,6 % de prélèvements sociaux sur la part de gain, pas d’impôt sur le revenu | 9,3 % du retrait | Environ +10 % |
| Assurance-vie de plus de 8 ans | 17,2 % de prélèvements sociaux, plus 7,5 % d’impôt au-delà de 4 600 € de gains par an (9 200 € pour un couple) | Environ 10 à 11 % du retrait | Environ +11 à 13 % |
| Compte-titres ordinaire | 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux) | 15,7 % du retrait | Environ +19 % |
| Livret A, LDDS, LEP | Rien du tout | 0 % | 0 %, mais le Livret A (1,70 %) rapporte moins que l’inflation (3,0 % sur un an en septembre 2026) |
PEA, assurance-vie : comment vos retraits sont taxés.
Bon à savoir : sur un PEA de plus de 5 ans, seule la part de gain contenue dans chaque retrait est taxée, au prorata. Si votre PEA vaut 100 000 € pour 50 000 € versés, un retrait de 1 000 € contient donc 500 € de gain, soit 93 € de prélèvements sociaux. Le PEA reste toutefois plafonné à 150 000 € de versements. De plus, pour l’assurance-vie, l’abattement annuel de 4 600 € (9 200 € pour un couple) après 8 ans allège nettement la note.
La « taxe PUMa », le coût caché du rentier.
Et voici un « coût caché » que personne ne mentionne : si vous vivez uniquement de vos placements, sans salaire, sans pension ni allocation chômage, vous pouvez devoir la cotisation subsidiaire maladie, ou « taxe PUMa ». Elle s’élève en effet à 6,5 % d’une partie de vos revenus du capital, au-delà de 23 550 € par an (seuils 2025 publiés par l’Urssaf). En revanche, un petit revenu d’activité, ou un conjoint qui travaille, la réduit ou la supprime.
Avec 500 000 € ou 1 million, combien par mois ?
C’est en fait la question à l’envers, et elle revient très souvent. Voici donc le revenu mensuel que l’on peut tirer d’un capital, avant impôts :
| Capital placé | À 4 % par an | À 3,5 % par an | À 3 % par an |
|---|---|---|---|
| 100 000 € | 333 € | 292 € | 250 € |
| 250 000 € | 833 € | 729 € | 625 € |
| 500 000 € | 1 667 € | 1 458 € | 1 250 € |
| 750 000 € | 2 500 € | 2 188 € | 1 875 € |
| 1 000 000 € | 3 333 € | 2 917 € | 2 500 € |
Est-il possible d’arrêter de travailler avec 500 000 € ? Avec un retrait prudent de 3,5 %, cela fait environ 1 458 € par mois avant impôts, soit à peine plus de 1 300 € après les prélèvements sociaux d’un PEA. C’est à peu près le seuil de pauvreté d’une personne seule (1 337 € par mois en 2024, selon l’INSEE). Donc oui, c’est possible, mais avec un budget serré, un logement payé ou un petit revenu d’appoint. Et pour une rente de 3 000 € par mois ? Il faut alors compter environ 900 000 € à 1,2 million d’euros, avant impôts.
Quand l’Aperçu IA de Google se mélange les pinceaux.
En préparant cet article, j’ai demandé à Google « quel montant pour l’indépendance financière ». Son Aperçu IA annonçait alors, pour 1 000 € par mois avec la règle des 4 %, « environ 300 000 € à 360 000 € » :
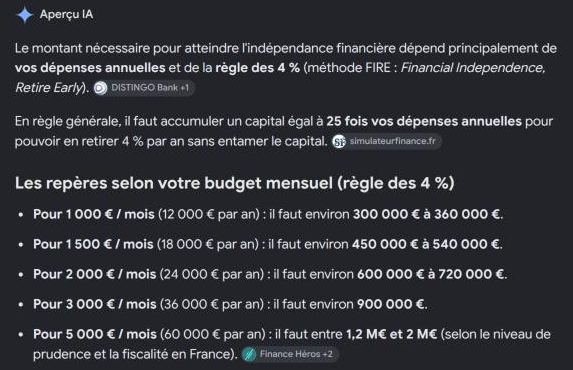
Or avec la règle des 4 %, c’est 300 000 € tout rond. Les 360 000 € correspondent en fait à un retrait de 3,3 %. Dans une autre réponse, ce même Aperçu IA qualifiait même la règle des 3,3 % de scénario « optimiste », alors qu’elle est plus prudente que celle des 4 %. En fait, ces erreurs viennent de pages bien classées que l’IA a recopiées. Mais presque aucune ne parle de la fiscalité française de 2026 ou de la retraite. D’où l’intérêt de faire votre propre calcul.
Calculez votre propre chiffre de liberté financière.
Pour cela, indiquez vos dépenses mensuelles, ce que vous avez déjà placé et ce que vous placez chaque mois. Le calculateur vous donne ensuite votre chiffre de liberté et une estimation du temps qu’il vous faudra :
Calculez votre chiffre de liberté financière
Modifiez les cases : le résultat se met à jour tout seul. Rien n’est enregistré ni envoyé.
Calculateur La Boîte à Sous (octobre 2026). Montants en euros d’aujourd’hui, rendement supposé constant, versements mensuels, sans frais. C’est une estimation pédagogique, pas un conseil en investissement : les marchés ne montent pas en ligne droite, et un placement en actions peut perdre de l’argent.
Un chiffre de liberté financière qui fait peur ? C’est normal.
C’est même le but : mieux vaut en effet un chiffre honnête qu’une promesse de « liberté en 3 ans ». Gardez toutefois en tête que le chemin se fait par étapes, et que chaque euro placé travaille pour vous pendant des années. Reste alors la vraie question : combien de temps vous faudra-t-il ?
Combien de temps faut-il pour atteindre la liberté financière ?
Ça dépend surtout d’un chiffre : votre taux d’épargne, c’est-à-dire la part de vos revenus que vous mettez de côté chaque mois. Il joue en effet deux fois. D’abord, plus vous épargnez, plus votre capital grossit vite. Ensuite, plus vous épargnez, moins vous dépensez… et donc moins votre chiffre de liberté est élevé. C’est pourquoi il compte bien plus que le rendement de vos placements.
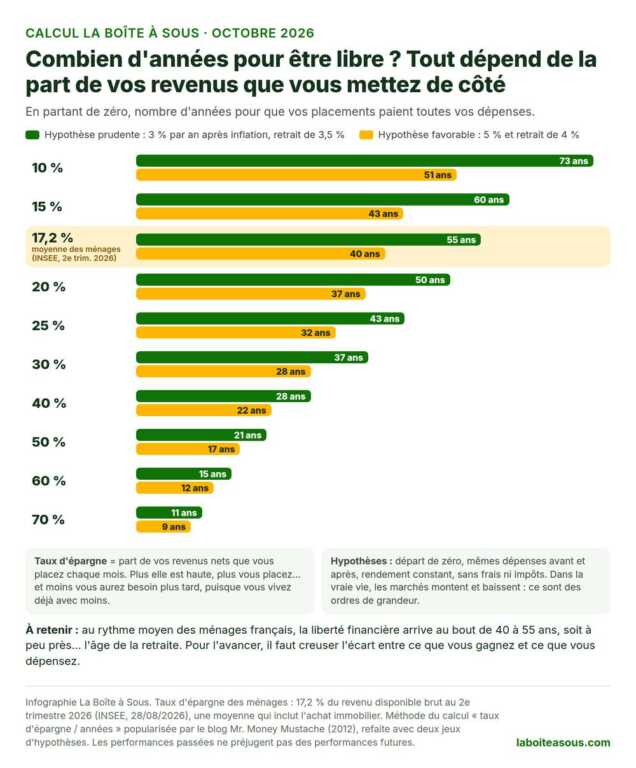
J’ai donc calculé, en partant de zéro, le nombre d’années nécessaires selon votre taux d’épargne, avec deux jeux d’hypothèses : une prudente (3 % de rendement par an après inflation, retrait de 3,5 %) et une favorable (5 % et retrait de 4 %, les hypothèses du blog Mr. Money Mustache qui a popularisé ce calcul en 2012) :
| Part de vos revenus épargnée | Hypothèse prudente | Hypothèse favorable |
|---|---|---|
| 10 % | 73 ans | 51 ans |
| 17,2 % (moyenne des ménages) | 55 ans | 40 ans |
| 20 % | 50 ans | 37 ans |
| 30 % | 37 ans | 28 ans |
| 40 % | 28 ans | 22 ans |
| 50 % | 21 ans | 17 ans |
| 70 % | 11 ans | 9 ans |
Le taux d’épargne moyen des Français : 17,2 %.
Les ménages français mettent de côté en moyenne 17,2 % de leur revenu disponible, d’après l’INSEE (2e trimestre 2026). À ce rythme, la liberté financière arrive donc au bout de 40 à 55 ans… soit à peu près à l’âge de la retraite. Rien de très révolutionnaire, en somme ! Mais attention : cette moyenne inclut les remboursements d’emprunt immobilier, et elle est tirée vers le haut par les ménages aisés.
Ainsi, pour arrêter vraiment tôt, il faut épargner la moitié de ses revenus ou plus. C’est d’ailleurs exactement ce que font les adeptes du FIRE. Mais soyons honnêtes : avec 2 000 € nets par mois et un loyer, épargner 50 %, c’est mission quasi impossible. C’est aussi ce qui revient le plus souvent sur r/vosfinances : l’arrêt très tôt concerne surtout les gros salaires, les entrepreneurs… et les héritiers.
Les 4 leviers qui rapprochent vraiment de la liberté financière.
Prenons un exemple concret, entièrement fictif : vous dépensez 2 000 € par mois et vous arrivez à placer 500 € chaque mois. Selon les hypothèses prudentes, votre chiffre de liberté est de 686 000 €, et il vous faut 50 ans pour l’atteindre. Voici alors ce que change chaque levier :
| Ce que vous changez | Capital visé | Temps nécessaire | Gain |
|---|---|---|---|
| Rien : vous placez 500 € par mois | 686 000 € | 50 ans | – |
| Vous gagnez 300 € de plus par mois et vous les placez | 686 000 € | 38 ans et demi | 11 ans et demi |
| Vous dépensez 300 € de moins par mois et vous les placez | 583 000 € | 35 ans | 15 ans |
| Vous visez la liberté partielle : un mi-temps paie la moitié de vos dépenses (avec 800 € placés par mois) | 343 000 € | 24 ans | 26 ans |
Vous voyez la différence ? Dépenser 300 € de moins rapporte plus que gagner 300 € de plus, parce que ça baisse aussi votre objectif. Enfin, viser la liberté partielle divise le chemin par deux. Le rendement, lui, n’est pas dans le tableau, car c’est le levier sur lequel vous avez le moins de prise.
Bref, la liberté financière se joue moins sur les placements « miracles » que sur trois choses très terre à terre : ce que vous gagnez, ce que vous dépensez, et le temps.
Et la retraite par répartition, dans tout ça ?
C’est la grande différence avec les calculs américains, que presque personne ne fait : en France, vous toucherez normalement une pension. Selon la DREES, la pension moyenne de droit direct atteignait 1 705 € bruts par mois fin 2024 (hors majoration pour enfants). À partir de l’âge de la retraite, votre capital n’a donc plus à tout payer.
Mais il y a un piège. Les trimestres de retraite se valident avec des revenus d’activité : 1 803 € bruts par trimestre en 2026, soit 7 212 € dans l’année pour en valider quatre (service-public.fr). En revanche, les dividendes, les intérêts et les loyers n’en valident aucun. Si vous arrêtez de travailler à 45 ans, votre pension sera donc calculée sur moins de trimestres, avec une décote si vous partez avant 67 ans, l’âge du taux plein automatique.
Faisons alors un petit calcul pour fixer les idées. Supposons que vous arrêtiez à 45 ans avec 2 000 € de dépenses par mois, et que votre relevé de carrière vous promette 900 € nets à 67 ans (une hypothèse : faites votre propre simulation). Il vous faut alors de quoi tenir seul 22 ans, puis compléter votre pension. Selon les hypothèses prudentes, votre chiffre de liberté passe d’environ 686 000 € à environ 580 000 €. C’est mieux, mais beaucoup moins qu’on ne l’imagine, justement parce qu’arrêter tôt réduit la pension.
Âge légal et PER : deux pièges pour la liberté financière.
Deux autres points sont également à connaître :
- L’âge légal : 64 ans pour les personnes nées à partir de 1969. La loi de financement de la Sécurité sociale pour 2026 a gelé le calendrier à 62 ans et 9 mois pour les personnes nées entre janvier 1963 et mars 1965, puis la hausse reprend génération par génération (service-public.fr),
- Le PER : l’argent y est bloqué jusqu’à la retraite, sauf cas particuliers comme l’achat de la résidence principale ou la fin des droits au chômage (service-public.fr). Si vous visez un arrêt à 45 ans, ce n’est donc pas là qu’il faut mettre l’argent qui doit vous faire vivre de 45 à 64 ans.
Le plus simple, pour savoir où vous en êtes, c’est le service officiel « Mon compte retraite ». Il affiche en effet votre relevé de carrière tous régimes et simule votre pension à différents âges :
Comment atteindre la liberté financière : la méthode en 6 étapes.
Pas de secret, pas de formation à 2 000 € : la méthode tient en six étapes, toujours dans le même ordre. Les deux premières ne demandent aucun placement, et c’est souvent là que tout se joue.
1. Faire le point sur vos vraies dépenses.
Reprenez vos relevés bancaires des trois derniers mois, et additionnez tout : loyer, courses, abonnements, carburant, sorties, cadeaux. En effet, votre chiffre de liberté dépend directement de ce total. Une erreur de 300 € par mois, c’est ainsi 100 000 € d’écart sur l’objectif final !
Concentrez-vous d’abord sur les gros postes. D’après l’INSEE, les transports (16,4 %), le logement (16,3 %) et l’alimentation (16,1 %) représentent à eux trois près de la moitié de la consommation des ménages (enquête de 2017, la plus récente publiée : la nouvelle est en cours). Par exemple, supprimer un abonnement à 10 €, c’est bien. Mais renégocier son assurance ou garder sa voiture trois ans de plus, ça pèse beaucoup plus lourd.
Profitez-en aussi pour calculer votre patrimoine net : ce que vous possédez (épargne, placements, logement) moins ce que vous devez. Ce chiffre sera alors votre point de départ.
2. Rembourser les dettes chères.
Aucun placement sérieux ne rapporte durablement 15 ou 20 % par an. En revanche, un crédit renouvelable ou un découvert peuvent vous coûter autant. Au 4e trimestre 2026, le taux d’usure (le taux maximum autorisé) atteint par exemple 23,60 % pour un prêt de 3 000 € ou moins, et 19,08 % pour un découvert (Banque de France). Rembourser ces dettes, c’est donc le placement le plus rentable et le plus sûr qui existe.
En 2020, j’écrivais « n’achetez jamais à crédit ». Mais c’était trop radical. Un crédit immobilier pour acheter votre résidence principale n’a rien à voir avec un crédit à la consommation pour un téléphone : pour beaucoup de Français, c’est même la première brique du patrimoine. Ce qu’il faut fuir, ce sont donc les dettes qui financent la consommation.
3. Se constituer un matelas de sécurité.
Avant de placer le moindre euro en Bourse, mettez de côté une épargne de précaution, disponible à tout moment et sans risque. Le portail officiel Mes questions d’argent (Banque de France) et l’AMF recommandent l’équivalent de 2 à 6 mois de revenus, et plus généralement 3 mois. Pourtant, vous lirez souvent « 3 à 6 mois de dépenses », y compris dans l’Aperçu IA de Google : ce n’est pas la formulation officielle, qui juge ce calcul moins protecteur.
Où le mettre ? Plutôt sur un livret réglementé, sans impôt :
- Le LEP, si vous y avez droit : 2,50 %, jusqu’à 10 000 €, avec un revenu fiscal de référence d’au plus 23 028 € pour une part en 2026 (service-public.fr),
- Le Livret A : 1,70 % depuis le 1er août 2026, jusqu’à 22 950 €,
- Le LDDS : 1,70 % également, jusqu’à 12 000 €.
Par ailleurs, une fois libre financièrement, vous n’aurez plus de salaire. Ce matelas se compte alors plutôt en mois de dépenses, et il doit être plus gros : il sert à ne pas vendre vos placements en plein krach. Sur Reddit, plusieurs candidats à l’indépendance racontent ainsi garder un à trois ans de dépenses à l’abri.
4. Creuser l’écart entre ce que vous gagnez et ce que vous dépensez.
C’est en fait l’étape qui compte le plus, comme le montre le tableau des leviers plus haut. Elle a en réalité deux faces.
Dépenser moins, sans se priver de tout : faites jouer la concurrence sur vos contrats (assurances, énergie, box, mobile), regroupez-les, et posez-vous une question simple avant chaque gros achat : « est-ce que j’en ai vraiment besoin, ou est-ce que je le veux parce qu’on me le montre partout ? ». Le conseil de 2020 tient d’ailleurs toujours : le dernier smartphone n’est pas indispensable quand le vôtre marche très bien.
Gagner plus, ensuite, ce qui n’a pas de plafond, contrairement aux économies :
- Votre salaire d’abord : demander une augmentation, changer d’employeur ou vous former vers un métier mieux payé reste souvent le levier le plus puissant. Sur Reddit, plusieurs épargnants de longue date le disent : c’est leur salaire, plus que leurs placements, qui a changé leur niveau de vie,
- Un revenu d’appoint : selon mes calculs, 300 € de plus par mois représentent environ 4 à 7 heures de petits boulots déclarés par semaine. J’ai détaillé 15 idées chiffrées dans mon guide pour arrondir ses fins de mois,
- Vos compétences à votre compte, en freelance : voyez quelle plateforme freelance choisir et ce qu’il vous restera vraiment après commissions et cotisations,
- Une entreprise : c’est la voie la plus rapide pour certains, mais aussi la plus incertaine. Selon l’INSEE, la moitié des micro-entrepreneurs gagnent moins de 330 € par mois de leur activité (2024), et seuls 28 % de ceux immatriculés en 2018 étaient encore actifs cinq ans plus tard. Avant de vous lancer, lisez donc mon guide pour créer une micro-entreprise.
Et les sondages, les applis, le cashback ?
Soyons clairs : ils ne vous rendront pas libre financièrement. En effet, les sondages rémunérés rapportent quelques euros par-ci par-là, pas 300 € par mois. Mais pour remplir un temps mort et grappiller un petit plus, ils font très bien le travail. Surtout quand on vous offre les premiers euros :
7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
5. Investir simplement, régulièrement et longtemps.
Une fois le matelas en place, l’argent qui dort perd de la valeur : avec un Livret A à 1,70 % et des prix en hausse de 3,0 % sur un an en septembre 2026 (estimation provisoire de l’INSEE), votre pouvoir d’achat recule. Pour viser la liberté financière, il faut donc accepter une part de risque. Je ne vous dirai pas où placer votre argent, car ce serait du conseil personnalisé. Mais voici les repères qui font consensus :
- D’abord, sur le long terme, les actions ont rapporté plus que le reste, avec de grosses baisses en route. Dans le monde, environ 5,2 % par an au-dessus de l’inflation entre 1900 et 2024 (en dollars), contre 1,7 % pour les obligations (Dimson, Marsh et Staunton, université de Cambridge). Mais seulement 3,5 % par an depuis 2000. Et les performances passées ne préjugent pas des performances futures,
- En revanche, les fonds en euros de l’assurance-vie ne font pas de montagnes russes : 2,63 % en moyenne en 2025, avant prélèvements sociaux (ACPR). Sûrs, mais trop justes pour vivre de ses rentes,
- Diversifiez largement : par exemple, un fonds indiciel (ETF) mondial contient des centaines d’entreprises de dizaines de pays. En effet, la France seule a connu des rendements bien plus faibles que la moyenne mondiale au XXe siècle,
- Surveillez les frais : 1 % de frais par an, c’est près d’un tiers de votre rendement réel qui s’envole si vos placements rapportent 3 % après inflation,
- Utilisez les enveloppes fiscales : PEA, assurance-vie, et éventuellement PER pour la partie qui servira après la retraite,
- Enfin, investissez chaque mois, automatiquement, et ne touchez à rien quand ça baisse. C’est ennuyeux, mais c’est ce qui marche.
Le piège des « revenus passifs » pendant que vous épargnez.
Voici un dernier conseil, qui va à contre-courant des réseaux sociaux : pendant que vous accumulez, ne courez pas après les « revenus passifs ». Le wiki de r/vosfinances le dit très bien : toucher dès maintenant des loyers, des dividendes ou des intérêts, c’est payer des impôts tout de suite et freiner l’effet boule de neige. Il qualifie même cette course de façon « la moins optimale » de partir tôt. Enfin, pour vous former gratuitement et sans rien vous vendre, les guides de l’AMF sont une très bonne base. Et si vous préférez les livres, voici ma sélection de livres pour devenir riche qui valent vraiment le coup, avec ce que leurs auteurs ne disent pas.
6. Choisir votre version de la liberté.
Voici l’étape que tout le monde oublie : à quoi servira votre liberté ? Sur Reddit, un épargnant résumait très bien le problème : on prépare tellement l’indépendance financière qu’on oublie de penser à ce qu’on fera de ses journées. Trois versions existent d’ailleurs, et aucune n’est meilleure que les autres :
| Votre version | Ce que ça veut dire | Le capital, pour 2 000 € de dépenses |
|---|---|---|
| La liberté totale | Vos placements paient tout, vous arrêtez de travailler | 686 000 à 800 000 € avant impôts |
| La liberté partielle (Barista FIRE) | Vos placements paient une partie, un travail choisi ou à temps partiel paie le reste | 343 000 € si vos placements paient la moitié |
| La liberté « en roue libre » (Coast FIRE) | Votre épargne grossira seule jusqu’à la retraite, vous ne travaillez plus que pour le quotidien | Selon votre âge et votre future pension |
Pensez aussi au logement. En effet, être propriétaire de sa résidence principale réduit fortement les dépenses à couvrir. À l’inverse, plusieurs internautes le rappellent : un rentier locataire, sans fiche de paie, peut avoir du mal à relouer un appartement si son propriétaire reprend le sien.
Les revenus « passifs » : ce qu’ils rapportent et ce qu’ils demandent vraiment.
Sur les réseaux sociaux, la liberté financière rime toujours avec « revenus passifs » : de l’argent qui tombe pendant que vous dormez. Pourtant, la réalité est plus nuancée. Certains revenus sont vraiment passifs, mais rapportent peu. D’autres rapportent davantage, mais demandent du travail, du temps ou un gros capital de départ.
Le tableau : 7 sources de revenus vers la liberté financière.
Voici donc mon tableau, avec les chiffres officiels les plus récents :
| Source de revenus | Ce que ça rapporte (repère) | Vraiment passif ? | Le piège |
|---|---|---|---|
| Actions et ETF (dividendes ou ventes) | Environ 5 % par an au-dessus de l’inflation dans le monde depuis 1900, sans garantie | Oui, presque | Des baisses de 50 % sont arrivées : −53,6 % pour le MSCI World entre 2001 et 2009, en euros |
| Fonds en euros (assurance-vie) | 2,63 % en moyenne en 2025, avant prélèvements sociaux | Oui | À peine au-dessus de l’inflation |
| Livret A, LDDS, LEP | 1,70 % (2,50 % pour le LEP) | Oui | Moins que l’inflation pour le Livret A, et des plafonds |
| SCPI (immobilier « papier ») | 4,91 % distribués en 2025, mais un prix de part en baisse de 3,45 % (ASPIM-IEIF) | Oui | Capital non garanti, revente qui peut prendre des mois, frais d’entrée de 5 à 12 % (AMF) |
| Immobilier locatif | Loyers moins charges, crédit, impôts et vacance | Non : locataires, travaux, gestion | Prélèvements sociaux de 17,2 % (location nue) ou 18,6 % (meublé), sans compter l’impôt sur le revenu |
| Louer ce que vous avez déjà (parking, cave, voiture) | Quelques dizaines à quelques centaines d’euros par mois | À moitié | L’assurance, l’usure, et des revenus à déclarer |
| Blog, chaîne YouTube, livre, formation en ligne | De zéro à beaucoup, sans aucune garantie | Non, surtout au début | Des mois, voire des années de travail avant le premier euro |
L’immobilier : passif sur le papier, beaucoup moins dans la vraie vie.
L’immobilier locatif est le chemin préféré des influenceurs « liberté financière ». Il a de vrais atouts, notamment l’effet de levier du crédit. Mais il n’a rien de passif : il faut trouver des locataires, gérer les impayés et les travaux, et accepter que, pendant des années, les loyers servent d’abord à rembourser la banque. Un internaute racontait d’ailleurs sur Reddit avoir tout revendu, parce que l’immobilier locatif était devenu pour lui une « fatigue mentale ».
Côté impôts, attention aussi au changement de 2025 en location meublée (LMNP) : pour les ventes réalisées depuis le 15 février 2025, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value (service-public.fr), sauf exceptions comme les résidences étudiantes ou seniors. La plus-value imposable à la revente augmente donc.
Les SCPI, elles, sont vraiment passives. Mais elles ont aussi montré leurs limites : après des baisses de prix en 2023 et 2024, le prix moyen des parts a encore reculé de 3,45 % en 2025, si bien que la performance globale n’a atteint que 1,46 % selon l’ASPIM et l’IEIF. L’AMF le rappelle d’ailleurs noir sur blanc : le capital investi dans une SCPI n’est pas garanti.
Rentabiliser ce que vous possédez déjà.

Rentabiliser vos biens était d’ailleurs l’une des pistes de la première version de cet article, et elle tient toujours : votre place de parking, votre cave ou votre voiture peuvent rapporter quelque chose quand vous ne vous en servez pas. Un détail a toutefois changé : Koolicar, que je citais en 2020, a arrêté la location entre particuliers fin 2018, et Drivy s’appelle Getaround depuis 2019. Tout est donc à jour dans mon article sur les façons de gagner de l’argent avec votre voiture, et j’ai chiffré la location d’une cave ou d’un parking dans mon guide pour arrondir ses fins de mois. Ce n’est pas ça qui vous rendra libre, mais chaque euro gagné sans effort supplémentaire peut être placé.
Un blog, une chaîne, un business en ligne : mon expérience.
Je vis aujourd’hui des revenus de mon entreprise et de mes sites. Mais quand j’ai créé La Boîte à Sous, je suis partie de zéro : le blog m’a rapporté 0 € pendant les six premiers mois. Puis, au bout d’un an, avec Baptiste, il générait environ 500 € par mois. On appelle souvent ça des « revenus passifs ». En réalité, ils ne le deviennent qu’après des mois de travail non payé, et ils demandent un entretien permanent. La preuve : je suis en train de réécrire cet article, six ans après l’avoir publié !
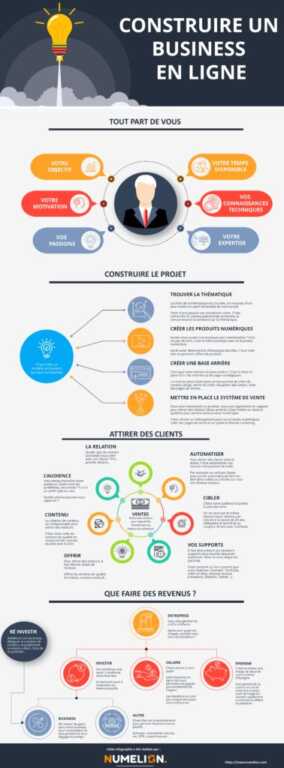
Certes, un business en ligne peut accélérer la route vers la liberté financière. Mais je ne vous promettrai plus, comme en 2020, « 1 200 à 10 000 € par mois » au bout de six mois ou un an. Les chiffres de l’INSEE sont têtus : en 2024, un micro-entrepreneur sur quatre gagnait moins de 80 € par mois de son activité, et un sur dix seulement plus de 1 790 € (hors revenus nuls). Si l’aventure vous tente malgré tout, mes guides pour monétiser un blog ou transformer votre passion en business vous donneront une idée plus réaliste du chemin. Et pour démêler le vrai du faux, lisez aussi mes idées reçues sur le business en ligne.
Les 7 erreurs qui éloignent de la liberté financière.
La première version de cet article s’intitulait « 9 raisons pour lesquelles vous échouez à chaque fois ». Certaines de ces raisons restent vraies, mais d’autres étaient injustes : non, si vous ne gagnez pas d’argent, ce n’est pas forcément « de votre faute ». Car le salaire, le coût du logement et l’héritage pèsent lourd. Voici donc les erreurs que je vois le plus souvent, en version corrigée.
1. Vouloir que ce soit rapide, facile et très rentable à la fois.

Cette infographie de 2020 résume d’ailleurs tout. Rapide et facile ? Ça rapporte des centimes. Rapide et très rentable ? C’est risqué, voire bidon. Facile et très rentable ? Ça sent l’arnaque. Les trois à la fois ? C’est tout simplement impossible. Les autorités le confirment : comme on le verra plus bas, « la liberté financière sans effort » fait partie des slogans qu’elles relèvent dans les arnaques.
2. Abandonner trop tôt.

Les intérêts composés sont puissants, mais lents au démarrage. En effet, les premières années, c’est surtout votre épargne qui fait grossir le capital, pas les rendements. Sur Reddit, un épargnant qui place 300 € par mois depuis 12 ans le raconte bien : les cinq premières années ont été les plus ingrates, et le déclic est venu vers 8 à 10 ans. Certes, il n’est pas libre financièrement. Mais lors d’un plan social, il a pu choisir son poste suivant sans paniquer. C’est déjà une forme de liberté, non ?
3. Croire que « rien ne marche pour moi ».

En 2020, j’étais assez dure avec les lecteurs qui m’écrivaient que rien ne marchait. Je le reconnais. Car parfois, la méthode ne correspond tout simplement pas à votre situation. Par exemple, beaucoup d’applis et de sites ne fonctionnent qu’en Europe : si vous vivez au Sénégal ou en Côte d’Ivoire, cherchez plutôt des méthodes adaptées à l’Afrique. Mais souvent, ce n’est pas vous qui avez échoué : c’est la promesse qui était fausse dès le départ.
4. Se fixer des objectifs irréalistes.
En 2020, j’écrivais que 100 € par jour étaient « atteignables très facilement ». C’était faux, et mon calcul l’était aussi : j’arrivais à 30 000 € en un an avec 3 000 € par mois, au lieu de 36 000 €. De plus, un objectif trop lointain décourage. Fixez-vous plutôt des étapes concrètes : rembourser votre crédit renouvelable, puis avoir trois mois de revenus de côté, puis des placements qui paient 10 % de vos dépenses, puis 25 %. Ainsi, chaque niveau franchi se voit et se fête.
5. Confondre rendement et taux de retrait.
C’est l’une des erreurs les plus fréquentes sur les forums : « mes placements rapportent 7 % par an, donc je peux retirer 7 % par an ». Non ! En réalité, le rendement moyen cache des années à −20 % ou −30 %, et une partie sert à compenser l’inflation. C’est pourquoi le taux de retrait « sûr » tourne autour de 3 à 4 %, même quand le rendement moyen est bien plus élevé. D’ailleurs, même l’Aperçu IA de Google s’y est laissé prendre, comme je l’ai constaté en préparant cet article.
6. Laisser dormir son argent, ou tout miser sur un seul placement.
Deux excès opposés. D’un côté, l’argent qui dort sur un compte courant perd 3 % de pouvoir d’achat par an au rythme de l’inflation de septembre 2026. D’un autre côté, tout miser sur une action, une cryptomonnaie ou un seul appartement, c’est parier votre liberté sur un seul cheval. La diversification n’a rien d’excitant, mais elle évite de tout perdre d’un coup.
7. Payer pour apprendre à être libre.
Formations au trading, « académies » de la liberté financière, coachings à plusieurs milliers d’euros : c’est souvent là que la liberté financière de quelqu’un se construit… mais rarement la vôtre. J’avais d’ailleurs déjà mis en garde contre les formations au dropshipping en 2020. Mais le sujet mérite aujourd’hui une partie entière.
Arnaques à la liberté financière : les signaux d’alerte.
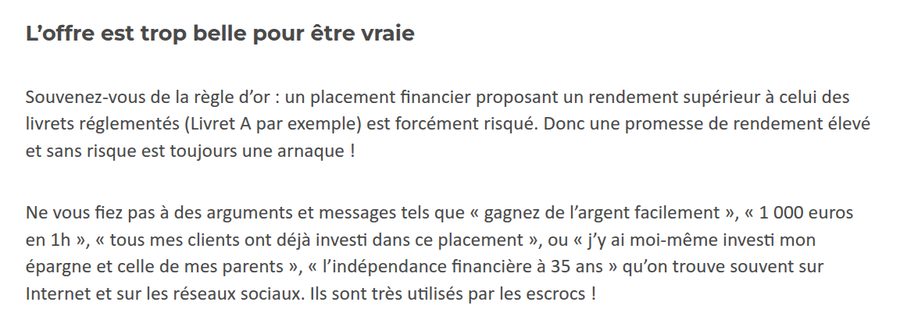
Voici sans doute l’information la plus utile de cet article : le mot « liberté financière » est lui-même un signal d’alerte. Pas toujours, bien sûr. Mais les autorités françaises le citent noir sur blanc dans leurs mises en garde contre les arnaques :
- « La liberté financière sans effort » : c’est la promesse des offres non autorisées relayées par des influenceurs, selon le communiqué commun du Parquet de Paris, de l’AMF, de l’ACPR et de la DGCCRF du 19 décembre 2024,
- « Liberté financière » et « revenus passifs » : les mots-clés des faux robots de trading et des packs de formation au trading, selon une mise en garde de l’AMF du 2 mars 2023,
- « Indépendance financière » : une des formules accrocheuses des réseaux de vente pyramidaux, selon la DGCCRF (fiche du 28 août 2025),
- « L’indépendance financière à 35 ans » : un des arguments « très utilisés par les escrocs », selon l’AMF elle-même.
Le phénomène est d’ailleurs massif. Selon le rapport annuel 2025 de l’AMF, 16 % des Français déclarent avoir déjà été victimes d’une escroquerie financière, et même 32 % des moins de 35 ans. Par ailleurs, le Parquet de Paris estime le préjudice à au moins 500 millions d’euros par an, et la perte moyenne déclarée à l’AMF atteignait 29 000 € fin 2024. Les plus touchés ? Une étude de l’AMF dresse un portrait qui ressemble beaucoup à celui du chercheur de liberté financière : surtout des hommes jeunes, confiants, persuadés qu’il faut « laisser tomber les placements traditionnels » (78 % des victimes) et qui font confiance aux influenceurs (68 %).
Le trading pour devenir libre ? Les chiffres officiels.
Le trading est la promesse préférée des vendeurs de liberté financière. Pourtant, les chiffres officiels sont sans appel. Lorsque l’AMF a étudié les résultats de 14 799 particuliers français sur le Forex et les CFD (des produits à effet de levier), plus de 89 % avaient perdu de l’argent sur quatre ans, avec une perte moyenne de 10 887 € (étude AMF). Certes, l’étude date de 2014. Mais aujourd’hui encore, les plateformes européennes doivent afficher leur proportion de clients perdants, et elle dépasse généralement 70 %.
Les formations « liberté financière » et le marketing de réseau.
Le schéma est presque toujours le même. D’abord, on vous vend une formation, un « pack » ou un abonnement pour apprendre à devenir libre. Puis on vous explique que le meilleur moyen de rentabiliser votre achat, c’est de le revendre à d’autres. Attention : la vente multiniveau est légale en France, mais la vente « à la boule de neige » est interdite par l’article L121-15 du code de la consommation. C’est le cas notamment quand vos gains dépendent surtout du nombre de personnes que vous recrutez, ou quand on vous fait payer un droit d’entrée ou un « pack de formation » qui profite au réseau. Selon l’article L132-19 du même code, les sanctions peuvent aller jusqu’à 2 ans de prison et 300 000 € d’amende.
J’en parle aussi dans mon article sur les arnaques sur Facebook qui promettent de gagner de l’argent : les ficelles sont les mêmes.
Les 8 signaux qui doivent vous alerter.
- Un rendement chiffré, élevé et présenté comme sûr (« 5 % par mois », « 300 % en un an »). L’AMF le rappelle : tout placement qui promet plus que le Livret A comporte forcément un risque,
- La liberté financière promise vite, facilement ou « sans effort »,
- Des gains qui dépendent surtout du recrutement, avec un droit d’entrée, un abonnement ou un pack de formation,
- Une mise en scène de la richesse : montres, voitures de luxe, voyages, statuts « gold » ou « platinium »,
- L’urgence et le cercle fermé : « demain il sera trop tard », groupes privés, vidéos accessibles avec un code, réunions sur invitation,
- Un influenceur qui affiche ses gains sans mention « publicité » ni « collaboration commerciale », pourtant obligatoire depuis la loi de 2023 sur l’influence commerciale,
- Une société inconnue, basée à l’étranger, qui vous demande un virement vers l’étranger ou un paiement en cryptomonnaie,
- Un discours qui dénigre l’épargne « classique »… puis, une fois l’argent perdu, une offre pour vous aider à le récupérer. C’est l’« arnaque au carré » : l’AMF ne contacte jamais les épargnants pour ça.
Au moindre doute, vérifiez donc le nom de la société sur les listes noires de l’AMF, qui y a ajouté 405 nouveaux noms en 2025. Vous pouvez aussi appeler AMF Épargne Info Service au 01 53 45 62 00, ou Assurance Banque Épargne Info Service au 34 14, et signaler une pratique douteuse sur SignalConso.
Ce que racontent ceux qui y sont (presque) arrivés.
Pour sortir de la théorie, j’ai lu 23 discussions Reddit, sur r/vosfinances (434 000 membres) et r/FranceFIRE, un forum dédié au mouvement en France. Certes, ce sont des témoignages d’internautes, impossibles à vérifier un par un. Mais ensemble, ils dessinent une image assez nette, et bien loin des vidéos de rentiers à 30 ans.
La liberté compte plus que la retraite anticipée.
Dans un fil très suivi de r/vosfinances, un commentaire résume l’avis général : « la partie FI est fondamentalement meilleure que la partie RE ». Autrement dit, pouvoir dire non, changer de métier ou souffler compte plus que d’arrêter totalement de travailler.
D’ailleurs, la sécurité arrive bien avant la liberté. Un épargnant raconte ainsi avoir placé 300 € par mois pendant 12 ans sur un fonds indiciel mondial, avec un salaire moyen et sans héritage : il a aujourd’hui un peu plus de trois ans de salaire de côté. « C’est pas le FIRE », écrit-il, mais il a pu traverser un plan social sans panique.
Des objectifs plus modestes qu’on ne croit, et souvent un coup de pouce.
- Dans une discussion sur r/FranceFIRE, les objectifs annoncés vont de 300 000 € (une maison payée et un mi-temps) à 700 000 ou 800 000 € pour un arrêt vers 45 ans, et 1 à 1,5 million pour un arrêt « confortable »,
- L’héritage pèse lourd : plusieurs trentenaires millionnaires reconnaissent un héritage, des actions de leur entreprise ou un coup de chance. Un internaute raconte même qu’un héritage a pesé plus lourd que ses 13 ans d’épargne,
- Ceux qui arrêtent tôt partent souvent… à l’étranger. Par exemple, un couple de 45 ans déclarait 800 000 € et prévoyait de s’installer dans un autre pays européen pour diviser ses dépenses par deux. Un autre internaute dit vivre en Espagne avec 650 000 € à deux.
Les plans trop justes, et la question de l’après.
Un Lyonnais de 47 ans, avec 280 000 € et un plan mêlant chômage, missions ponctuelles et petite pension future, s’est vu répondre que c’était « très risqué » : santé, inflation, décote de retraite, tout s’additionne. Et après ? Plusieurs internautes proches du but avouent ne plus savoir quoi faire de leurs journées, ou ne plus réussir à dépenser après des années de privations.
Le point commun de tous ces témoignages ? Personne n’y est arrivé grâce à une formation ou à une appli miracle. En fait, ceux qui avancent combinent un bon salaire ou une entreprise, des dépenses maîtrisées, des placements diversifiés et beaucoup de temps.
Mon avis : la liberté financière, est-ce pour tout le monde ?
La liberté financière totale, celle qui permet d’arrêter de travailler à 40 ans, n’est pas pour tout le monde. Il faut en effet un revenu élevé, une entreprise qui marche, un héritage, ou une frugalité extrême, souvent plusieurs à la fois. Je préfère vous le dire franchement plutôt que de vous vendre du rêve.
En revanche, la liberté financière partielle est accessible à beaucoup plus de monde, et c’est elle qui change vraiment la vie. Par exemple, avoir trois mois de revenus de côté, c’est ne plus paniquer devant une facture imprévue. De même, avoir un an de dépenses placé, c’est pouvoir quitter un emploi qui vous rend malade. Et quand vos placements paient un quart ou la moitié de vos dépenses, vous pouvez passer à temps partiel, vous reconvertir ou vous lancer, sans tout risquer.
C’est d’ailleurs comme ça que je vois mon propre parcours. Devenir entrepreneuse m’a apporté une liberté que je n’avais pas en tant que salariée. Mais elle s’est construite pas à pas, avec des mois à 0 €, et beaucoup plus de travail que ce que racontent les vidéos « je gagne de l’argent en dormant ».
Liberté financière : par où commencer dès cette semaine ?
Inutile de tout faire d’un coup. Choisissez plutôt l’action qui correspond à votre niveau :
- Vous êtes à découvert en fin de mois : listez vos abonnements et vos contrats, et attaquez le plus gros poste en premier,
- Vous avez un crédit renouvelable : remboursez-le avant toute autre chose,
- Vous n’avez pas encore de matelas : programmez un virement automatique vers un livret le jour de votre paie, même de 30 €,
- Votre matelas est fait : calculez votre chiffre de liberté avec le calculateur ci-dessus, et commencez à investir chaque mois,
- Vous investissez déjà : simulez votre retraite sur info-retraite.fr, et fixez-vous un premier objectif de liberté partielle.
Et si vous voulez faire un tout premier pas, sans rien acheter ni rien risquer :
7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
FAQ : liberté financière.
Que signifie la liberté financière ?
C’est le moment où ce que rapporte votre épargne (intérêts, dividendes, loyers ou retraits sur vos placements) suffit à payer vos dépenses, sans votre salaire. Travailler devient alors un choix. On parle aussi d’indépendance financière. Ce n’est pas une notion officielle : le plus utile est donc de la chiffrer avec vos propres dépenses.
Quels sont les 5 niveaux de la liberté financière ?
Il n’existe pas de grille officielle. Celle que je propose suit une seule question : quelle part de vos dépenses votre épargne peut-elle payer ? D’abord, la tête hors de l’eau (aucune dette chère). Ensuite, un matelas de 2 à 6 mois de revenus. Puis la liberté partielle (25 à 50 % de vos dépenses payées), l’indépendance financière (100 %) et enfin l’abondance (le double de vos besoins).
Quel montant faut-il pour l’indépendance financière ?
Multipliez vos dépenses annuelles par 25 (règle des 4 %), 28,6 (3,5 %) ou 33,3 (3 %). Par exemple, pour 2 000 € par mois, cela donne 600 000 à 800 000 € avant impôts. En France, ajoutez ensuite environ 10 % avec un PEA de plus de 5 ans, 11 à 13 % avec une assurance-vie de plus de 8 ans, et près de 20 % avec un compte-titres.
Avec combien d’argent peut-on vivre sans travailler ?
Tout dépend de vos dépenses. Pour vivre au niveau de vie médian d’une personne seule en France (2 228 € par mois en 2024, selon l’INSEE), il faut entre 668 000 et 891 000 € placés, avant impôts. Avec un petit budget de 1 000 € par mois, 300 000 à 400 000 € suffisent, surtout si vous êtes propriétaire de votre logement.
Est-il possible d’arrêter de travailler avec 500 000 € ?
Oui, mais avec un budget serré. En retirant 3,5 % par an, 500 000 € donnent environ 1 458 € par mois avant impôts, soit à peine plus de 1 300 € après les prélèvements sociaux d’un PEA : c’est à peu près le seuil de pauvreté d’une personne seule (1 337 € par mois en 2024). C’est toutefois plus confortable avec un logement payé, un petit revenu d’appoint ou un départ plus tardif.
Comment avoir une rente de 1 000 € par mois ?
Il faut environ 300 000 € placés en retirant 4 % par an, 343 000 € à 3,5 % et 400 000 € à 3 %, avant impôts. Pour y arriver, constituez d’abord votre matelas de sécurité, puis épargnez régulièrement et investissez sur le long terme dans des placements diversifiés, en acceptant le risque de baisse.
Qu’est-ce que la méthode FIRE ?
FIRE signifie Financial Independence, Retire Early : indépendance financière, retraite anticipée. Le principe : épargner une très grosse partie de ses revenus, souvent 50 % ou plus, et l’investir jusqu’à réunir environ 25 fois ses dépenses annuelles. Le mouvement est né aux États-Unis, avec le livre Your Money or Your Life (1992) puis des blogs comme Mr. Money Mustache à partir de 2011.
Comment devenir libre financièrement en partant de zéro ?
Dans l’ordre : faites le point sur vos dépenses, remboursez vos dettes chères, constituez un matelas de 2 à 6 mois de revenus, creusez l’écart entre vos revenus et vos dépenses, investissez chaque mois sur le long terme, puis choisissez votre objectif (liberté totale ou partielle). Comptez des années, pas des mois : en épargnant 20 % de vos revenus, il faut environ 37 à 50 ans pour une liberté totale.
Comment dit-on liberté financière en anglais ?
On dit financial freedom. L’indépendance financière se traduit par financial independence, le I de FIRE (Financial Independence, Retire Early).
La liberté financière, est-ce une arnaque ?
Le concept n’en est pas une : c’est simplement un calcul entre vos dépenses et votre capital. En revanche, le slogan est très utilisé par les escrocs. L’AMF, l’ACPR, la DGCCRF et le Parquet de Paris citent « la liberté financière sans effort », « liberté financière » ou « l’indépendance financière à 35 ans » parmi les marqueurs d’arnaques, notamment dans les formations au trading et les réseaux pyramidaux.
Ce que j’ai corrigé par rapport à la version de 2020.
Cet article existe depuis décembre 2020. Mais en le reprenant, j’ai trouvé plusieurs affirmations que je ne referais plus aujourd’hui. Les voici, par souci de transparence :
- « 90 % des gens échouent » : ce chiffre ne reposait sur aucune source, je l’ai donc supprimé,
- « Vous économiserez 100 à 500 € et plus par mois » en réduisant vos dépenses : invérifiable, car tout dépend de votre situation : retiré lui aussi,
- « 100 € par jour sont atteignables très facilement », avec un calcul faux (3 000 € par mois sur 12 mois font 36 000 €, pas 30 000 €) : corrigé, avec les vrais chiffres de l’INSEE sur les revenus des micro-entrepreneurs,
- « 1 200 voire 5 000 ou 10 000 € par mois » au bout de six mois à un an de business : retiré, car c’est loin de la réalité de la plupart des créateurs,
- « N’achetez jamais à crédit » : nuancé, car un crédit immobilier n’a rien à voir avec un crédit à la consommation,
- « Vous ne pouvez vous en prendre qu’à vous-même » : retiré, car le salaire, le logement et l’héritage pèsent lourd, et beaucoup d’échecs viennent de promesses fausses,
- Koolicar et Drivy pour louer sa voiture : Koolicar a arrêté la location entre particuliers fin 2018, et Drivy est devenu Getaround en 2019,
- L’article ne répondait pas à la question principale : combien faut-il pour être libre ? C’est désormais le cœur du guide.
Comment j’ai vérifié les informations de cet article.
- Les chiffres français viennent des sources officielles, consultées le 10 et le 11 octobre 2026 : INSEE (niveau de vie et patrimoine, taux d’épargne, revenus des micro-entrepreneurs), DREES (pensions), service-public.fr (PEA, assurance-vie, prélèvements sociaux, livrets, retraite, PER), Banque de France et Mes questions d’argent (taux d’usure, épargne de précaution), ACPR (fonds en euros), AMF et DGCCRF (arnaques), Légifrance (vente pyramidale),
- La règle des 4 % a été vérifiée dans les études d’origine : Bengen (1994), l’étude Trinity (1998), Pfau (2010), Morningstar (2025) et Anarkulova, Cederburg, O’Doherty et Sias (2025),
- Tous les calculs (capital, impôts, durées, leviers, retraite) ont été refaits par mes soins, en euros d’aujourd’hui : ce sont des estimations fondées sur des hypothèses, pas des promesses,
- Les témoignages viennent de 23 discussions Reddit lues le 11 octobre 2026. Ce sont des déclarations d’internautes, non vérifiables individuellement,
- Les résultats de Google et son Aperçu IA ont été relevés le 11 octobre 2026. Les captures sont datées.
Par ailleurs, les taux des livrets, l’inflation et la fiscalité changent régulièrement : je mets cet article à jour dès qu’une règle importante évolue. Et si vous repérez une erreur, dites-le-moi en commentaire !
Transparence : les encadrés verts de cet article renvoient vers un site de sondages rémunérés partenaire de La Boîte à Sous. Si vous vous inscrivez, je touche une commission, sans aucun surcoût pour vous. En revanche, les autres liens (organismes officiels, études, Reddit) ne me rapportent rien. Ce guide est informatif et ne constitue pas un conseil en investissement personnalisé : un placement en actions présente un risque de perte en capital.


