

Dernière mise à jour : 10 octobre 2026. Chaque livre pour devenir riche de cette sélection a été revérifié de A à Z : éditions, prix, auteurs et critiques vérifiés à la source, et prix de rachat de 25 livres relevés sur Momox le jour même.
Vous cherchez le livre pour devenir riche, celui qui va tout débloquer ? Soyons honnêtes : aucun livre ne vous rendra riche. Sinon, les bibliothécaires rouleraient tous en Ferrari ! En revanche, certains livres peuvent vraiment changer votre façon de dépenser, d’épargner et de placer votre argent. D’autres vous feront surtout dépenser… en séminaires.
Pour vous la faire courte : si vous ne deviez en lire qu’un, commencez par La psychologie de l’argent de Morgan Housel. Pour apprendre à mettre de côté, rien ne vaut L’homme le plus riche de Babylone (8,40 € en poche). Ensuite, pour investir sans vous faire grignoter par les frais, lisez Bogle, ou Simonin pour un livre pensé pour la France. Et Père riche, père pauvre ? C’est le plus célèbre, mais il se lit avec du recul : je vous explique pourquoi plus bas.
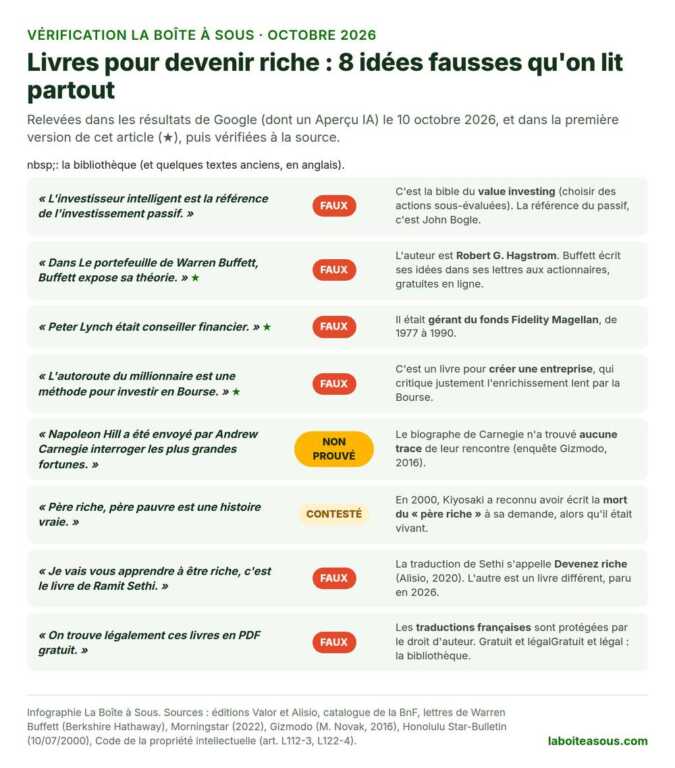
Ma liste de 2022 contenait trois erreurs (dont un livre de Warren Buffett… qu’il n’a jamais écrit), des liens morts et des éditions dépassées. Cette fois, pour chaque livre, j’ai vérifié qui l’a écrit, comment l’auteur a réellement gagné son argent, ce qui ne s’applique pas en France, et combien il vous coûtera : neuf, d’occasion, à la bibliothèque ou revendu une fois lu.
Vous voulez plutôt écrire votre livre ? Voyez mon guide pour gagner de l’argent en écrivant un livre.
Livre pour devenir riche : l’essentiel en 30 secondes.
- Aucun livre ne rend riche à lui seul : ceux qui valent le coup vous apprennent à dépenser moins que vous ne gagnez, à épargner régulièrement, à investir sans frais inutiles et à augmenter vos revenus,
- Le meilleur pour commencer : La psychologie de l’argent (Morgan Housel, Valor, 19,90 €). Court, sans jargon, centré avant tout sur nos comportements,
- Le plus concret pour épargner : L’homme le plus riche de Babylone (George S. Clason) et sa règle simple : mettre de côté au moins 10 % de ce que l’on gagne,
- Le plus connu : Père riche, père pauvre (Robert Kiyosaki). Utile pour comprendre la différence entre un actif et un passif, mais l’histoire du « père riche » est contestée et ses conseils sont pensés pour les États-Unis,
- Pour investir en France : Bogle pour comprendre les fonds indiciels, puis Guillaume Simonin ou Nicolas Bérubé, qui parlent Livret A, assurance-vie, PEA et ETF,
- Regardez qui écrit : plusieurs auteurs célèbres vivent surtout de séminaires, et beaucoup de best-sellers français récents sont signés par des dirigeants de fintech ou de cabinets de gestion de patrimoine,
- Inutile de tout acheter : un livre neuf coûte le même prix partout en France, la bibliothèque est souvent gratuite, et les livres d’investissement se revendent bien (14,73 € chez Momox pour L’investisseur intelligent le 10 octobre 2026),
- Fuyez les PDF « gratuits » et les livres-copies : les traductions françaises sont protégées par le droit d’auteur, et Google Shopping déborde de livres autoédités aux titres racoleurs.
Ma sélection : 10 livres pour devenir riche, et par lequel commencer.
Plutôt qu’un classement du « meilleur au moins bon », voici ma sélection rangée selon votre situation. Car le bon premier livre n’est pas le même si vous êtes à découvert le 15 du mois, si vous avez 10 000 € qui dorment sur un livret ou si vous rêvez de lancer votre boîte.
Le tableau : un livre pour chaque situation.
| Votre situation | Le livre à lire | Pourquoi celui-là | Prix neuf |
|---|---|---|---|
| Vous dépensez tout ce que vous gagnez | L’homme le plus riche de Babylone (Clason) | Des règles simples : 10 %, budget, prudence | 8,40 € (poche) |
| L’argent vous file entre les doigts | La psychologie de l’argent (Housel) | 19 courts chapitres sur nos réflexes face à l’argent | 19,90 € |
| Vous voulez le déclic « actif ou passif » | Père riche, père pauvre (Kiyosaki) | Le plus lu du genre, à lire avec recul | 22,00 € |
| Vous avez de l’épargne et voulez la placer en France | Le guide visuel d’éducation financière (Simonin) | Livrets, assurance-vie, PEA, ETF en fiches, édition d’octobre 2026 | 24,90 € |
| Vous voulez investir en Bourse sans y passer vos soirées | Le petit livre pour investir avec bon sens (Bogle) | Le père du fonds indiciel explique pourquoi les frais comptent | 15,00 € |
| Même chose, mais dans un livre pensé pour la France | De zéro à millionnaire (Bérubé) | Actions, ETF, PEA : écrit en français par un journaliste | 19,90 € |
| Vous croyez que les riches sont ceux qui le montrent | The millionaire next door (Stanley et Danko) | Une enquête auprès de millionnaires américains | 24,99 € |
| Vous voulez choisir vos actions vous-même | Et si vous en saviez assez pour gagner en Bourse (Lynch) | La méthode d’un célèbre gérant, pour amateurs | 27,30 € |
| Vous voulez la référence (et avez du temps) | L’investisseur intelligent (Graham) | Le livre préféré de Warren Buffett | 39,90 € |
| Vous voulez créer votre entreprise | L’autoroute du millionnaire (DeMarco) | L’entreprise plutôt que l’épargne lente, version tranchée | 24,90 € |
Par où commencer si vous partez de zéro ?
Mon ordre de lecture : Clason pour prendre l’habitude d’épargner, puis Housel pour comprendre vos propres réflexes, puis Simonin ou Bérubé pour passer à l’action en France. Les autres viennent ensuite, selon votre projet.
Vous l’avez vu : le premier livre de la liste coûte 8,40 €. Mais si vous voulez commencer à mettre quelques euros de côté avant même de l’ouvrir :

7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
Père riche, père pauvre : résumé, avis, et ce que le livre ne dit pas.
C’est le livre que tout le monde cite en premier, et pour cause : son éditeur français annonce plus de 32 millions d’exemplaires vendus dans le monde. Paru en 1997 aux États-Unis, d’abord à compte d’auteur, il est signé Robert T. Kiyosaki, avec Sharon Lechter. Kiyosaki y oppose deux figures : son vrai père, très diplômé mais toujours à court d’argent selon le récit, et le « père riche », le père de son meilleur ami, un homme d’affaires qui lui aurait appris comment fonctionne l’argent.

- Pour qui : ceux qui n’ont jamais lu un livre sur l’argent et cherchent un déclic,
- Le livre : Un monde différent, édition 20e anniversaire (2017), 336 pages, 22 € ; pas d’édition poche, mais un e-book et un livre audio,
- Les avis : 3,67/5 sur Babelio (1 013 notes) et 4,6/5 sur Amazon (plus de 7 000 évaluations),
- Revente : Momox le rachetait 4,41 € le 10 octobre 2026.
Le résumé en 6 idées.
- Les riches ne travaillent pas pour l’argent : ils font travailler l’argent pour eux, alors que la peur et l’envie poussent la plupart des gens à courir après un salaire,
- Un actif met de l’argent dans votre poche, un passif en retire. Et beaucoup achètent des passifs en croyant acheter des actifs,
- Occupez-vous de vos affaires : construisez votre colonne d’actifs, pas seulement votre carrière,
- Les impôts et les sociétés : aux États-Unis, une société permet de payer certaines dépenses avant impôt,
- Les riches « inventent » l’argent : l’intelligence financière consiste à repérer les occasions, souvent dans l’immobilier,
- Travaillez pour apprendre (vendre, communiquer, gérer), pas seulement pour un salaire.
D’ailleurs, l’édition du 20e anniversaire ajoute 9 « séances d’étude » pour mettre ces idées en pratique. Sa suite, Le quadrant du cashflow (22 €), développe ensuite les quatre façons de gagner sa vie : salarié, indépendant, propriétaire d’entreprise et investisseur.
Ce qui tient la route.
La distinction entre actif et passif est simple, et elle marque les esprits. Elle oblige ainsi à regarder ce que chaque achat vous coûte ou vous rapporte chaque mois. Kiyosaki a aussi raison sur un point : l’école apprend très peu de choses sur l’argent. En France, seuls 42 % des adultes savent que 100 € placés à 2 % pendant 5 ans rapportent plus de 110 €, d’après l’enquête 2026 de la Banque de France. Un livre qui donne envie de s’y intéresser n’est donc pas inutile.
Ce qui coince (et que les autres listes oublient).
- L’histoire est contestée. Kiyosaki a longtemps refusé de nommer le « père riche ». En 2000, il assurait au Honolulu Star-Bulletin que l’histoire était vraie… tout en reconnaissant avoir écrit la mort du père riche à sa demande, alors qu’il était vivant. Puis, en 2009, la famille de Richard Kimi, un homme d’affaires hawaïen, a affirmé qu’il en était le modèle,
- Son argent vient surtout des livres et séminaires. Selon CBS News, son partenariat avec The Learning Annex a généré 438 millions de dollars de ventes, grâce à des séminaires gratuits servant à vendre des stages jusqu’à 45 000 dollars,
- Une de ses sociétés a fait faillite : Rich Global LLC, en 2012, après avoir été condamnée à verser 23,7 millions de dollars à The Learning Annex (ABC News),
- Il revendique plus d’un milliard de dollars de dettes, et explique que s’il fait faillite, ce sera le problème de la banque (Fortune, janvier 2024). À ne pas imiter,
- Il annonce « le plus grand krach de l’histoire » depuis des années : en 2023 et en 2024, le S&P 500 a au contraire pris plus de 20 % par an (The Motley Fool),
- Les conseils fiscaux sont américains. En France, au contraire, faire payer ses dépenses personnelles par sa société expose à un redressement, voire à des poursuites pour abus de biens sociaux,
- « Votre maison n’est pas un actif » : c’est une définition propre à Kiyosaki (un actif doit vous rapporter de l’argent chaque mois). Elle oublie toutefois qu’en France, votre résidence principale vous évite un loyer, et que sa plus-value à la revente est exonérée (service-public.fr).
Mon avis : lisez-le une fois, pour le déclic actif ou passif. Mais ne suivez pas ses conseils fiscaux et immobiliers à la lettre, et passez votre chemin si un séminaire « inspiré de Père riche, père pauvre » vous tend les bras.
Quelle édition choisir ?
- L’édition 20e anniversaire (Un monde différent, 22 €) est celle qu’on trouve partout, en librairie comme en bibliothèque,
- Pour un ado : Père riche, père pauvre pour les ados et les jeunes adultes (2023, 14 €), une version adaptée chez le même éditeur,
- Attention aux « versions inspirées » : Google Shopping propose par exemple un Père riche, père pauvre : Réussir en France aujourd’hui à 16,90 €, présenté comme une « version française inspirée » du livre. Ce n’est pourtant pas l’original,
- D’occasion, l’économie est faible : 18,84 € en très bon état sur momox shop le 10 octobre, contre 22 € neuf. Et Momox ne vous en rendra que 4,41 € si vous le revendez.
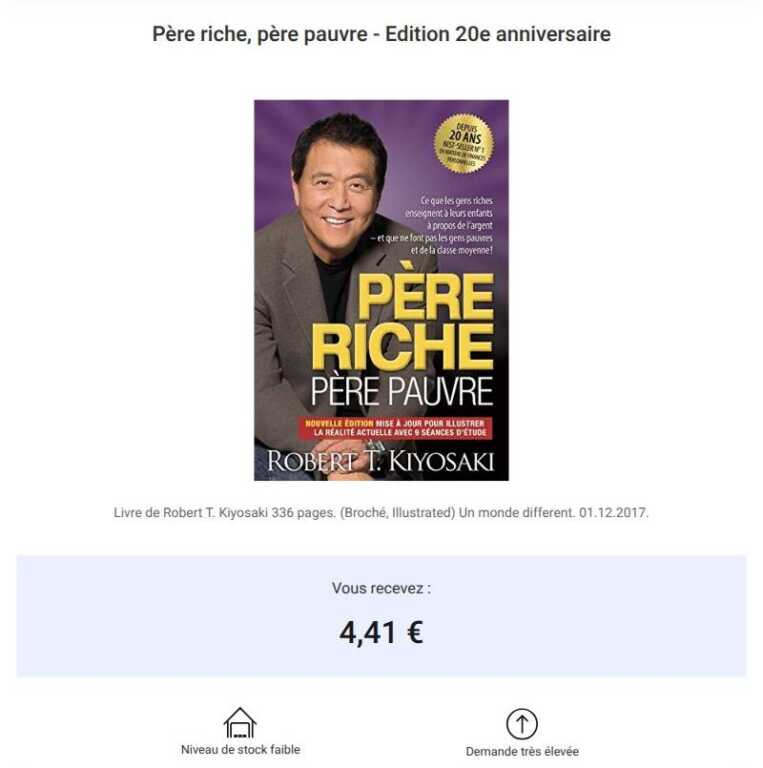
Le plus économique reste donc la bibliothèque : le 10 octobre 2026, le réseau des bibliothèques de la Ville de Paris en avait des exemplaires disponibles.
Les 9 autres livres de ma sélection, passés au crible.
Pour chaque livre, je vous dis pour qui il est fait, ce que vous allez en retenir, ce qui coince, et comment son auteur a vraiment gagné sa vie. Parce qu’un conseil sur l’argent ne s’écoute pas de la même façon quand il vient d’un gérant de fonds, d’un journaliste ou d’un vendeur de séminaires.
1. La psychologie de l’argent (Morgan Housel) : le meilleur pour commencer.
- Pour qui : les débutants, et tous ceux qui gagnent correctement leur vie sans jamais réussir à mettre de côté,
- À retenir : 19 courts chapitres qui montrent que réussir avec l’argent dépend davantage de votre comportement que de vos connaissances. Chacun juge l’argent à travers sa propre histoire, la chance compte autant que le talent, et la vraie richesse, c’est surtout l’argent que vous ne dépensez pas (et le temps libre qu’il vous offre),
- Ce qui coince : peu de « mode d’emploi » concret, et des exemples très américains,
- L’auteur : ancien chroniqueur financier au Wall Street Journal et chez The Motley Fool, aujourd’hui associé d’un fonds d’investissement (Collaborative Fund),
- Le livre : Valor, mars 2022, environ 290 pages, 19,90 € (e-book 14,99 €). Plus de 10 millions d’exemplaires vendus dans le monde, selon son éditeur anglais. 3,94/5 sur Babelio (260 notes).
Mon avis : c’est celui que je mettrais entre toutes les mains en premier. Il ne vous promet pas de vous rendre riche, mais il vous aide à comprendre pourquoi vous dépensez. Bonus : il se revend bien (7,14 € chez Momox le 10 octobre 2026). Ses deux livres suivants sont aussi parus chez le même éditeur : Toujours pareil (2024) et L’art de dépenser (juin 2026).
2. L’homme le plus riche de Babylone (George S. Clason) : le plus concret pour épargner.
- Pour qui : ceux qui arrivent à zéro en fin de mois, ou qui n’ont jamais réussi à épargner,
- À retenir : à travers des paraboles, Arkad, un scribe pauvre devenu l’homme le plus riche de Babylone, enseigne ses « sept remèdes » : mettre de côté au moins un dixième de ce que l’on gagne, tenir un budget, faire fructifier son épargne, la protéger des pertes, devenir propriétaire de son logement, préparer ses vieux jours, et augmenter ses revenus. Il met aussi en garde contre ceux qui promettent des rendements impossibles,
- Ce qui coince : un style très biblique, un décor antique imaginaire, et rien sur l’inflation, la fiscalité ou la diversification,
- L’auteur : selon ses biographes, un éditeur de cartes routières de Denver. Ses paraboles ont d’abord été distribuées sous forme de brochures par des banques et des assureurs, avant d’être réunies en livre en 1926,
- Le livre : en poche chez Points (avril 2026, 224 pages, 8,40 €), ou chez Un monde différent (2014, 15 €). 3,81/5 sur Babelio (192 notes).
Mon avis : c’est le seul « classique » de la liste qui apprend vraiment à gérer son argent au quotidien. Il contredit aussi Kiyosaki sur un point intéressant : pour Clason, devenir propriétaire de son logement fait partie des remèdes. Je reviens aussi plus bas sur sa fameuse règle des 10 %, chiffres à l’appui.
3. Le petit livre pour investir avec bon sens (John C. Bogle) : pour investir sans se faire plumer.

- Pour qui : ceux qui veulent investir en Bourse sur le long terme, sans passer leurs soirées à choisir des actions,
- À retenir : au lieu de chercher l’aiguille dans la botte de foin, achetez toute la botte grâce à un fonds indiciel à bas coût. Les frais et les impôts rognent votre rendement, les fonds gagnants d’hier sont souvent les perdants de demain, et vos propres réactions peuvent transformer un placement gagnant en placement perdant,
- Ce qui coince : l’édition française date de 2008 (chiffres de 2007), et elle parle de fonds américains. En France, l’équivalent, ce sont plutôt les fonds indiciels cotés, les ETF,
- L’auteur : le fondateur de Vanguard (1975), qui a lancé en 1976 le premier fonds indiciel ouvert aux particuliers, d’après l’histoire officielle de Vanguard. Particularité : Vanguard appartient à ses fonds, eux-mêmes détenus par leurs clients,
- Le livre : Valor, 2008, 284 pages, 15 €. 3,86/5 sur Babelio.
Mon avis : le meilleur rapport idées et prix de la liste. Dans ma version de 2022, je résumais ce livre en disant que « les investissements les plus sûrs sont souvent les plus lucratifs » : c’était faux. Le message de Bogle porte en effet sur les frais et la diversification, pas sur la sécurité. Un fonds indiciel actions reste néanmoins un placement qui peut baisser fortement.
4. De zéro à millionnaire (Nicolas Bérubé) : la Bourse expliquée en français.
- Pour qui : les débutants qui veulent comprendre la Bourse dans un livre écrit en français,
- À retenir : comme le dit son sous-titre, le livre passe en revue les actions, les obligations, le CAC 40, les ETF, les dividendes et le PEA, avec une promesse : investir en Bourse « sans souffrir »,
- Ce qui coince : il se concentre sur la Bourse. Ne comptez donc pas sur lui pour votre budget ou l’immobilier,
- L’auteur : journaliste au quotidien québécois La Presse, également auteur de Les millionnaires ne sont pas ceux que vous croyez,
- Le livre : édition adaptée au public français, Valor, janvier 2025, 175 pages, 19,90 € (e-book 14,99 €). 4,27/5 sur Babelio (70 notes) et 4,7/5 sur Amazon (449 évaluations).
Mon avis : la bonne suite à Bogle pour un lecteur français, qui veut passer de la théorie à son propre PEA.
5. Le guide visuel d’éducation financière (Guillaume Simonin) : le plus pratique en France.
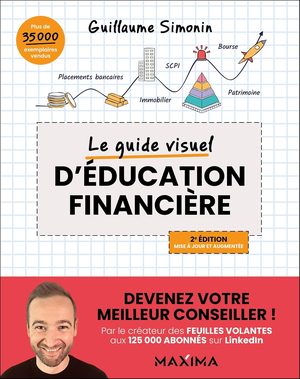
- Pour qui : ceux qui veulent mettre de l’ordre dans leurs finances en France, et qui préfèrent les schémas aux pavés,
- À retenir : comprendre sa fiche de paie, le crédit et l’endettement, la différence entre une action et une obligation, pourquoi ne pas laisser dormir son argent, et des stratégies simples selon votre profil (livrets, assurance-vie…). La 2e édition ajoute un chapitre sur les ETF et une partie sur la transmission du patrimoine,
- Ce qui coince : le format en fiches survole certains sujets, et le livre vous tutoie, ce qui ne plaira pas à tout le monde,
- L’auteur : ancien conseiller en investissements financiers, fondateur de Wizify, un organisme qui forme des professionnels de la finance. Son entreprise ne vend donc pas de placement au grand public. Le livre reprend notamment les fiches visuelles qu’il publie sur LinkedIn,
- Le livre : Maxima (groupe Dunod), 2e édition parue le 7 octobre 2026, 240 pages, 24,90 €. La 1re édition était notée 4,41/5 sur Babelio (29 notes).
Mon avis : c’est le livre « à la française » que je recommande en premier, justement parce que son auteur n’a pas de produit financier à vous vendre. Prenez bien la 2e édition, toute fraîche, plutôt que la première.
6. The millionaire next door (Thomas J. Stanley et William D. Danko) : les vrais millionnaires ne roulent pas en Ferrari.
- Pour qui : ceux qui pensent que les riches sont ceux qui affichent une grosse voiture et une montre en or,
- À retenir : un des rares livres du genre fondé sur des données. Ses auteurs ont interrogé environ 1 000 millionnaires américains en 1995 et 1996, d’après l’université d’Albany, où enseignait Danko. Conclusion : un gros revenu ne fait pas un gros patrimoine, la plupart des millionnaires étudiés vivent sous leurs moyens, et deux sur trois sont des travailleurs indépendants,
- Ce qui coince : des données américaines des années 1990, et un biais connu, celui du survivant. Autrement dit, on n’interroge que ceux qui ont réussi, jamais ceux qui ont eu les mêmes habitudes sans devenir riches. L’éditeur français avance d’ailleurs des chiffres (14 000 millionnaires interrogés) qui ne correspondent pas à la source universitaire de 1996,
- Les auteurs : deux universitaires spécialistes du marketing auprès des clientèles aisées,
- Le livre : Frégate éditions, novembre 2019, 272 pages, 24,99 €, titre conservé en anglais. 4,4/5 sur Amazon (47 évaluations).
7. Et si vous en saviez assez pour gagner en Bourse (Peter Lynch) : pour ceux qui veulent choisir leurs actions.
- Pour qui : ceux qui veulent sélectionner leurs actions eux-mêmes, et qui ont du temps à y consacrer,
- À retenir : un particulier attentif repère parfois avant les professionnels les entreprises prometteuses, dans sa vie de tous les jours. À condition de faire ensuite ses devoirs : derrière chaque action, il y a une entreprise à étudier. Le livre liste aussi « les douze choses les plus bêtes que l’on dit sur les actions »,
- Ce qui coince : des exemples américains des années 1980, et des résultats difficiles à reproduire aujourd’hui, selon Morningstar,
- L’auteur : le gérant du fonds Fidelity Magellan de 1977 à 1990. Entre 1981 et 1990, son fonds a gagné 22,3 % par an, contre 13,7 % pour un indice de comparaison, toujours selon Morningstar. Les performances passées ne préjugent pas des performances futures,
- Le livre : Valor, 240 pages, 27,30 € (titre original : One Up on Wall Street, 1989). 4,5/5 sur Amazon (229 évaluations). Momox le rachetait d’ailleurs 7,21 € le 10 octobre 2026.

Et Battre Wall Street ? C’était le livre de Lynch de ma première liste. Il raconte avant tout sa gestion de Magellan et plusieurs études de cas d’entreprises : à garder pour après. Valor, 2015, 422 pages, 35 €. Et petite correction au passage : en 2022, je présentais Peter Lynch comme un « conseiller financier ». Il était gérant de fonds.
8. L’investisseur intelligent (Benjamin Graham) : la référence, mais pas pour débuter.

- Pour qui : les lecteurs patients, qui ont déjà les bases,
- À retenir : la différence entre investir et spéculer, deux profils d’investisseurs (le « défensif », qui veut peu d’efforts, et l’« entreprenant »), l’allégorie de « Monsieur Marché », cet associé lunatique qui vous propose chaque jour un prix différent, et la marge de sécurité : n’acheter qu’avec un bon écart entre le prix payé et la valeur estimée,
- Ce qui coince : plus de 500 pages, des exemples datés (d’où les commentaires du journaliste Jason Zweig), et une méthode qui demande du travail,
- L’auteur : économiste, professeur à l’université Columbia, considéré comme le père de l’investissement dans la valeur. Warren Buffett, son ancien élève, l’a acheté en 1949 et le présente comme le meilleur livre jamais écrit sur l’investissement,
- Le livre : deux éditions coexistent chez Valor, au même prix de 39,90 € : l’édition historique de 2018 (couverture ci-contre) et la 3e édition de 2025, 528 pages, préfacée par Buffett.
Mon avis : à lire en troisième ou quatrième livre, pas en premier. Et si vous l’achetez, prenez l’édition de 2025 : Momox la rachetait 14,73 € le 10 octobre 2026, contre 5,92 € pour l’édition de 2018. Attention aussi à une erreur qui circule, jusque dans un Aperçu IA de Google : ce n’est pas « le livre de référence de l’investissement passif ». C’est plutôt celui de l’investissement dans la valeur, qui consiste à choisir des actions sous-évaluées. Pour le passif, la référence, c’est donc Bogle.
9. L’autoroute du millionnaire (MJ DeMarco) : pour ceux qui veulent entreprendre.

- Pour qui : ceux qui veulent créer une entreprise, et qui ont besoin d’un électrochoc,
- À retenir : trois routes vers l’argent. Le « trottoir » (on dépense tout), la « voie lente » (salaire, 10 % d’épargne et placements en Bourse pendant 40 ans) et la « voie rapide » : créer une activité qui peut grandir sans dépendre de votre temps de travail,
- Ce qui coince : un discours radicalement anti-épargne, alors que toutes les entreprises ne décollent pas, loin de là. On n’entend parler que de celles qui ont réussi,
- L’auteur : selon ses propres déclarations, il a créé puis revendu un site de location de limousines (Limos.com). Il vit aussi de ses livres, publiés par sa propre maison d’édition aux États-Unis,
- Le livre : Contre-Dires, 2018, 501 pages, 24,90 €. 3,81/5 sur Babelio (96 notes). Sa suite, Non au script, est ensuite parue en 2020.
Mon avis : un bon coup de pied aux fesses pour qui hésite à se lancer, à condition de ne pas tout jeter (l’épargne de précaution reste indispensable). En 2022, je l’avais rangé parmi les livres d’investissement en Bourse : c’est l’inverse, il critique justement l’enrichissement lent par les placements. Enfin, si vous voulez franchir le pas, mon guide pour créer une micro-entreprise vous aidera pour les démarches.
La règle des 10 % : ce qu’elle donne vraiment, chiffres à l’appui.
C’est un conseil que vous retrouverez dans beaucoup de ces livres, et il vient de Babylone : pour dix pièces gagnées, n’en dépensez que neuf. Autrement dit, mettez de côté au moins 10 % de vos revenus, avant de payer quoi que ce soit d’autre. Mais concrètement, qu’est-ce que ça donne pour quelqu’un qui gagne un salaire « normal » ? J’ai donc fait le calcul.
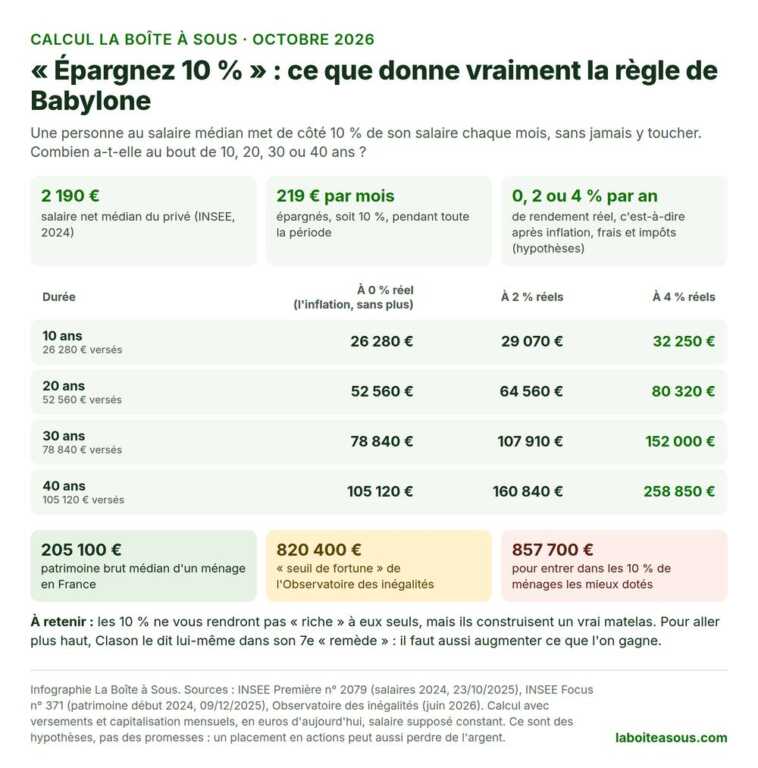
Le point de départ : le salaire net médian du secteur privé, soit 2 190 € par mois en 2024 selon l’INSEE. Dix pour cent, c’est donc 219 € par mois. Placés pendant 40 ans à 4 % par an après inflation, frais et impôts, ils deviendraient environ 258 850 € en euros d’aujourd’hui. C’est plus que le patrimoine brut médian des ménages (205 100 € début 2024), mais très loin des 857 700 € qu’il faut pour entrer dans les 10 % de ménages les mieux dotés.
Autrement dit, la règle de Babylone ne vous rendra pas riche à elle seule. En revanche, elle vous construit un vrai matelas, ce qui est déjà énorme. Pour aller plus haut, Clason le dit lui-même dans son septième remède : il faut aussi augmenter ce que vous gagnez.
Pourquoi le rendement change tout.
Entre 0 % et 4 % de rendement réel, l’écart atteint plus de 150 000 € au bout de 40 ans : c’est l’effet des intérêts composés, quand les intérêts produisent eux-mêmes des intérêts. Un mécanisme que peu de Français maîtrisent : dans l’enquête 2026 de la Banque de France, seuls 42 % savent que 100 € placés à 2 % pendant 5 ans font plus de 110 € (110,41 € exactement).
- L’argent qui dort perd de la valeur : le Livret A rapporte 1,70 % depuis le 1er août 2026 (service-public.fr), alors que les prix ont augmenté de 3,0 % sur un an en septembre 2026, d’après l’estimation provisoire de l’INSEE. Sur un an à ce rythme, votre épargne perd donc environ 1,3 % de pouvoir d’achat. Le livret reste utile pour l’épargne de précaution, disponible à tout moment, mais pas pour s’enrichir,
- La Bourse a fait mieux, avec de vrais trous d’air : l’indice mondial MSCI World a progressé de 6,67 % par an depuis fin 2000 (dividendes réinvestis, en euros, d’après la fiche officielle de MSCI au 30 septembre 2026). Mais il a aussi perdu 53,6 % entre 2001 et 2009. Les performances passées ne préjugent pas des performances futures, et un placement en actions présente un risque de perte en capital,
- Les frais et les impôts mangent aussi une partie du rendement : c’est tout le message de Bogle. D’où mes hypothèses prudentes de 2 et 4 % réels, et pas les rendements à deux chiffres qu’on voit parfois promettre sur les réseaux sociaux.
Ce calcul est une illustration, pas un conseil personnalisé : votre situation, votre horizon et votre tolérance au risque comptent. Pour aller plus loin, les guides gratuits de l’AMF sont également une bonne base.
Le vrai levier : vos revenus.
Pour augmenter vos revenus, le levier que les livres les plus sérieux finissent par mettre en avant, j’ai réuni des pistes concrètes dans mon article pour arrondir ses fins de mois, et dans mon comparatif des plateformes freelance si vous avez une compétence à vendre. Mais en attendant, une petite entorse à la règle de Babylone :
7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
Livre américain, lecteur français : le tableau de traduction.
Presque tous ces classiques sont américains. Les grandes idées voyagent bien (dépenser moins, épargner tôt, limiter les frais), mais les produits financiers ne traversent pas l’Atlantique. Voici comment les « traduire ».
| Dans le livre | En France, l’idée la plus proche | Ce qu’il faut savoir (au 10 octobre 2026) |
|---|---|---|
| 401(k), la retraite via l’employeur | L’épargne salariale (PEE, PER d’entreprise), avec l’abondement de l’employeur | Sur un PEE, l’argent est bloqué au moins 5 ans, sauf déblocage anticipé (mariage, 3e enfant, divorce…) |
| IRA, l’épargne retraite individuelle | Le PER individuel | Versements déductibles (dans une limite), argent bloqué jusqu’à la retraite, sauf achat de la résidence principale et accidents de la vie (service-public.fr) |
| Roth IRA | Pas d’équivalent. L’esprit est proche du PEA et de l’assurance-vie | PEA : pas d’impôt sur le revenu après 5 ans, mais 18,6 % de prélèvements sociaux, et 150 000 € de versements au maximum (service-public.fr) |
| Brokerage account | Le compte-titres ordinaire | Les gains perçus en 2026 sont taxés à 31,4 % (flat tax), et non plus 30 % (service-public.fr) |
| Index fund (Bogle, Vanguard) | Les fonds indiciels cotés, ou ETF | Éligible au PEA s’il est investi à au moins 75 % en actions européennes (certains ETF « monde » le sont grâce à un échange de performance) |
| Savings account | Les livrets réglementés : Livret A, LDDS, LEP | Livret A à 1,70 %, plafonné à 22 950 €, sans impôt |
| Credit score | N’existe pas | Pas de note de crédit : la Banque de France tient un fichier des incidents de remboursement (FICP), et les taux sont plafonnés (taux d’usure) |
| Rental property (Kiyosaki) | La location nue ou la location meublée (LMNP) | Prélèvements sociaux de 17,2 % en location nue, 18,6 % en meublé |
Attention : la flat tax n’est plus de 30 %.
La « flat tax de 30 % » que vous lirez encore un peu partout est passée à 31,4 % pour les revenus perçus en 2026, avec la hausse de la CSG votée dans la loi de financement de la Sécurité sociale. Seules exceptions notables, toutefois : l’assurance-vie, l’épargne logement et les revenus fonciers, restés à 17,2 % de prélèvements sociaux.
Les classiques à lire avec des pincettes.
Ces livres sont dans toutes les listes. Ils peuvent motiver, mais leurs auteurs ont souvent vécu… de la vente de la richesse. Voici donc ce qu’il faut savoir avant de les ouvrir, ou d’en offrir un.
Réfléchissez et devenez riche (Napoleon Hill) : motivant, mais pas une méthode.

- Ce que dit le livre : paru en 1937, il décrit une « philosophie de la réussite » en 13 étapes, du désir et de la foi jusqu’au « sixième sens », en passant par l’autosuggestion, la persévérance et le groupe d’entraide (le « Master Mind »). En revanche, il ne parle presque pas de budget ni de placements,
- Ce qu’on sait de l’auteur : Hill affirmait avoir été envoyé par le milliardaire Andrew Carnegie interroger les plus grandes fortunes de son temps. Une enquête de Gizmodo (2016) rappelle que le biographe de Carnegie n’a trouvé aucune trace de leur rencontre, et retrace les nombreuses affaires douteuses de Hill avant son succès,
- Les ventes : entre 10 et 60 millions d’exemplaires selon les sources, aucune n’étant vérifiable,
- Le livre : J’ai Lu, poche, 224 pages, 7,50 € (une nouvelle édition poche est annoncée pour le 18 novembre 2026 à 8,20 €). 3,43/5 sur Babelio (542 notes). Enfin, Momox ne le rachète que 0,15 €.
Mon avis : pour une dose de motivation à 7,50 €, pourquoi pas. Mais lisez-le comme un livre d’état d’esprit des années 1930, pas comme un guide pour gagner de l’argent. Même chose pour Une année pour devenir riche (J’ai Lu, 7,80 €), son plan en 52 étapes qui remonte dans Google.
Les secrets d’un esprit millionnaire (T. Harv Eker) : le livre d’un vendeur de séminaires.

- Ce que dit le livre : chacun aurait un « plan financier » inconscient, façonné dans l’enfance, qui décide de son rapport à l’argent. Suivent ensuite 17 « dossiers » qui opposent la façon de penser des riches à celle des autres, et une méthode de répartition de ses revenus en plusieurs comptes,
- Ce qu’on sait de l’auteur : Eker a fondé une société de séminaires, Peak Potentials. Selon Publishers Weekly (2005), il a utilisé le fichier des participants à ses stages pour lancer le livre. Livre et séminaires se font donc la promotion l’un de l’autre,
- Le livre : éditions du Trésor caché, 2008, 222 pages, 19,90 €. 4,19/5 sur Babelio (57 notes), donc des lecteurs plutôt séduits. Momox le rachète 2,68 €.
Mon avis : contrairement à ce que j’écrivais en 2022, il ne contient presque aucun conseil d’investissement. Il peut aider à travailler son rapport à l’argent, mais méfiez-vous de l’opposition caricaturale entre « riches » et « pauvres ».
Devenez riche (Ramit Sethi) : bon, mais très américain.
- Ce que dit le livre : un programme de six semaines. On assainit ses cartes et ses crédits, on choisit les bons comptes, on ouvre une épargne retraite, on répartit ses dépenses, on automatise tout, puis on investit sans chercher à battre le marché,
- Ce qui coince : c’est le plus américain de la liste (credit score, 401(k), Roth IRA). Pour un lecteur français, il faut donc tout transposer avec le tableau ci-dessus,
- L’auteur : il vit de ses formations en ligne, de ses livres et de sa série Netflix,
- Le livre : Alisio, nouvelle édition 2020, 460 pages, 25 €.
Attention à la confusion : Je vais vous apprendre à être riche : le guide financier si puissant…, vendu 19,90 € et bien placé dans Google Shopping, reprend presque mot pour mot le titre anglais de Sethi. Ce n’est pourtant pas son livre : c’est un autre ouvrage, paru en février 2026 chez un petit éditeur (JIKJI), signé par un auteur dont je n’ai trouvé aucune biographie vérifiable.
L’argent : l’art de le maîtriser (Tony Robbins) : 700 pages et des conflits d’intérêts.
Le pavé du coach américain (Un monde différent, 2015, 29 €) promet « 7 étapes simples » vers la liberté financière, à partir d’entretiens avec de grands noms de la finance, dont John Bogle. Mais en 2014, le magazine professionnel ThinkAdvisor révélait que Robbins prévoyait de rejoindre la société de conseil financier mise en avant dans son livre, et qu’un document déposé auprès du gendarme boursier américain mentionnait ce conflit d’intérêts. Les lecteurs français ne sont pas tendres non plus (2,49/5 sur Babelio), et Momox ne le rachète que 0,15 €. Pour ma part, je passe donc mon tour.
Warren Buffett : le seul livre qu’il a (vraiment) écrit.
Le nom de Buffett fait vendre, alors les rayons en profitent. Avant d’acheter un livre « de » Warren Buffett, vérifiez qui l’a écrit :

- Le portefeuille de Warren Buffett (Valor, 2000, 27,30 €) est écrit par Robert G. Hagstrom, un gérant de fonds qui analyse la méthode de Buffett. Dans ma version de 2022, j’écrivais que Buffett y « expose sa théorie » : c’était faux,
- Les 7 secrets de Warren Buffett pour devenir riche (Maxima, 2024, 19,80 €) est signé Mary Buffett, son ex-belle-fille, et Sean Seah. Selon la notice de la BnF, Warren Buffett n’y a pas participé,
- Les écrits de Warren Buffett (Valor, 34,40 €) est le seul recueil de ses propres textes : des extraits de ses lettres aux actionnaires, sélectionnés et classés par thème par Lawrence Cunningham.
- Le bon plan gratuit : ces lettres annuelles aux actionnaires sont publiées en intégralité, et gratuitement, sur le site de Berkshire Hathaway, en anglais,
- À lire en priorité : la lettre de 2013. Buffett y explique qu’un investisseur non professionnel ne devrait pas chercher à choisir les gagnants, mais détenir un large panier d’entreprises via un fonds indiciel à bas coût. Il précise également avoir prévu, pour l’argent laissé à son épouse, 90 % dans un tel fonds et 10 % en obligations d’État à court terme.
Les best-sellers français récents : utiles, mais regardez qui les écrit.
Bonne nouvelle : depuis 2024, les livres d’argent écrits en France pour des lecteurs français se multiplient. Enfin des livres qui parlent Livret A, assurance-vie et PEA plutôt que 401(k) ! Mais beaucoup sont signés par des dirigeants d’entreprises qui vendent… des placements. Ce n’est pas un défaut en soi. C’est toutefois une information utile pour lire avec recul, et que les autres listes oublient de vous donner.
Même la presse culturelle s’interroge : en mai 2026, Lire Magazine consacrait une enquête à ces livres, reprise par Ouest-France, avec une question en titre : « aubaine ou imposture ? ».
| Livre | Auteur | Prix | Ce que fait l’auteur (ou son entreprise) |
|---|---|---|---|
| Investir pour être libre (First, édition augmentée de mars 2026, 400 p.) | Mounir Laggoune | 19,95 € | Fondateur de Finary, une appli de suivi de patrimoine qui vend un abonnement (149,99 € par an), une assurance-vie et de l’achat de crypto-actifs |
| Prenez votre argent en main (Michel Lafon 2024, poche J’ai Lu 2026) | Matthias Baccino | 18,95 € (poche 8,40 €) | Dirige les marchés européens de Trade Republic, un courtier en ligne (actions, ETF, plans d’investissement) |
| Tout le monde mérite d’être riche (Maxima, 3e éd. 2025) | Olivier Seban | 24,80 € | Trader et investisseur, il anime des séminaires |
| Construis ton patrimoine même en partant de zéro ! (Larousse, 2025) | G. Bonnet, J. Doyen, J.-F. Delage | 24,99 € | Associés d’un cabinet de gestion de patrimoine, dont le site présente le livre comme « notre méthode » |
| Votre argent, vos choix ! (Albin Michel, septembre 2026) | Alix de Renty | 19,90 € | Plus de quinze ans de conseil patrimonial auprès des particuliers et des familles, notamment en banque privée |
| La stratégie Bitcoin (Michel Lafon, 2026) | Éric Larchevêque | 19,95 € | Cofondateur de Coinhouse (achat de crypto-actifs) et de Ledger (portefeuilles crypto) |
Investir pour être libre (Mounir Laggoune).
- Ce que dit le livre : une méthode en 10 étapes vers l’indépendance financière (9 dans la première édition), du budget à la Bourse, à l’immobilier puis aux placements alternatifs, avec des arbres de décision. L’édition 2026 ajoute un chapitre sur la holding et un focus sur l’or,
- Les avis : 4,32/5 sur Babelio (108 notes) et 4,6/5 sur Amazon (537 évaluations). Son éditeur revendique plus de 75 000 lecteurs,
- À savoir : son entreprise, Finary, est agréée pour fournir des services d’investissement et vend ses propres produits. Les membres du forum r/vosfinances, qui le recommandent souvent aux débutants, le relèvent eux aussi.
Prenez votre argent en main (Matthias Baccino).
- Ce que dit le livre : il démonte les idées reçues (« l’épargne, c’est pour les riches »), distingue épargne et investissement, puis passe en revue budget, crédit, épargne de précaution, livrets, assurance-vie, PEA et PER,
- Les avis : 3,69/5 sur Babelio (119 notes) et 4,5/5 sur Amazon (500 évaluations). Plusieurs lecteurs le trouvent très pédagogique, mais d’autres un peu répétitif. Plus de 45 000 exemplaires vendus selon son éditeur,
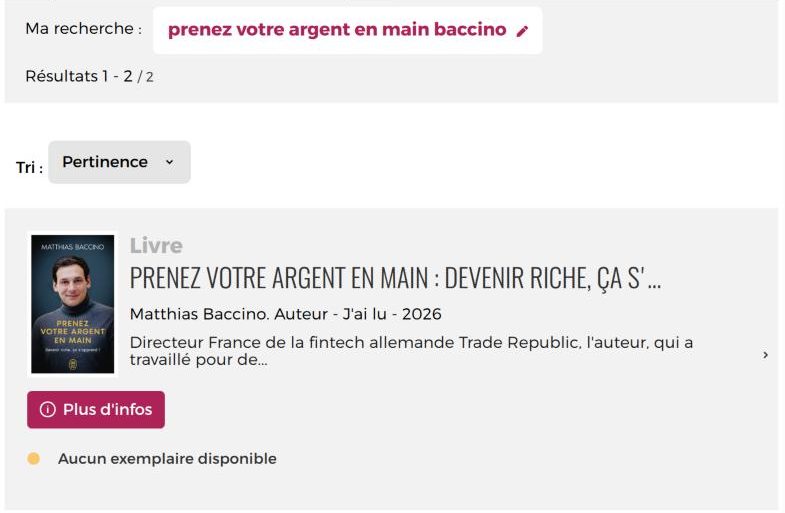
- À savoir : même le catalogue des bibliothèques de Paris présente l’auteur comme le directeur France de Trade Republic. Enfin, le poche J’ai Lu, sorti en février 2026, est à 8,40 €.
Ceux que recommandent les investisseurs de Reddit.
Sur le forum r/vosfinances, qui réunit plus de 400 000 membres, deux livres français reviennent sans cesse dans les recommandations, et ils ne sont pas dans les listes habituelles :
- Épargnant 3.0 (Édouard Petit, voir sur Amazon) : 128 pages, 7,99 €, autoédité en 2015, sur l’investissement en ETF et la gestion passive. 4,4/5 sur Amazon (1 929 évaluations). Son auteur se présente comme professeur de finance et propose aussi une formation en ligne. Attention toutefois, l’édition vendue date de 2015 : vérifiez les chiffres et la fiscalité, qui ont changé depuis,
- Investissez votre épargne ! (Nicolas Decaudain, Ludovic Chaput et Justin Rouzier, voir sur Amazon) : 534 pages, 36 €, Éditions DYL, novembre 2023. 4,8/5 sur Amazon (488 évaluations). Deux de ses auteurs ont fondé un site d’information sur l’investissement, qui édite lui-même le livre.
À l’inverse, Père riche, père pauvre y est le livre le plus critiqué : définitions jugées trompeuses, montages fiscaux inapplicables en France, auteur dont le principal succès serait… d’avoir vendu son livre. Ce sont des avis d’internautes, pas une vérité scientifique, mais la convergence est frappante.
Mon avis : ces livres français sont souvent plus utiles qu’un classique américain, parce qu’ils parlent de vos produits et de votre fiscalité. Lisez-en un, puis comparez ce qu’il conseille avec les fiches gratuites et neutres de Mes questions d’argent, le portail d’éducation financière de la Banque de France. Enfin, si un livre vous pousse vers l’appli ou le service de son auteur, prenez le temps de comparer avant d’ouvrir un compte.
Comment ces auteurs sont-ils vraiment devenus riches ?
C’est la question que je me pose systématiquement avant de suivre un conseil sur l’argent. Ainsi, en mettant tous ces auteurs côte à côte, un schéma apparaît.
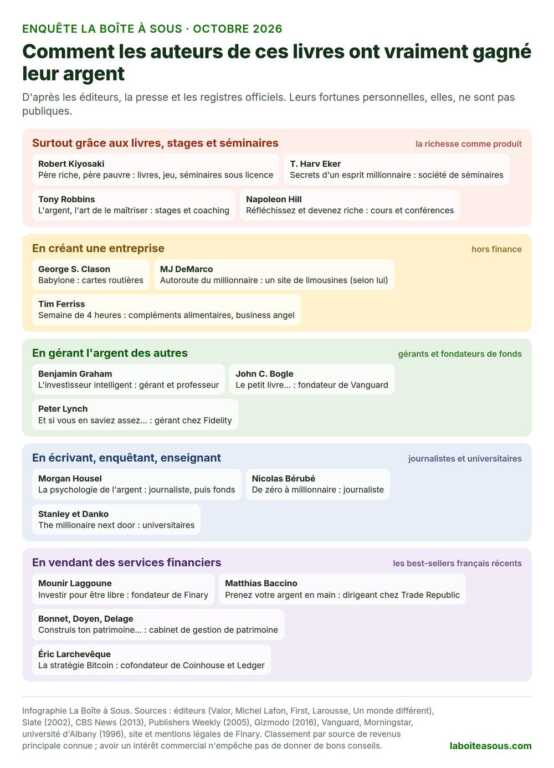
Les livres qui promettent le plus clairement la richesse sont souvent écrits par des auteurs qui vivent de séminaires et de stages : Kiyosaki, Eker, Robbins, et Hill de son vivant. À l’inverse, ceux qui parlent le plus sobrement d’investissement ont géré l’argent des autres (Graham, Bogle, Lynch) ou l’ont observé en journalistes (Housel, Bérubé). Ce n’est pas une règle absolue, mais c’est un excellent filtre : plus la promesse est grande, plus il faut regarder ce que l’auteur vous vendra à la fin du livre.
Comment lire ces livres pour (presque) rien, et légalement.
Ce serait dommage de dépenser 40 € dans un livre pour devenir riche… et de commencer par vous appauvrir ! Bonne nouvelle : il existe plusieurs façons de les lire pour trois fois rien, voire gratuitement.
Le prix d’un livre neuf est le même partout.
En France, c’est l’éditeur qui fixe le prix d’un livre neuf, et les vendeurs ne peuvent pas faire plus de 5 % de remise (loi Lang de 1981). Et quand le livre vous est livré, pas de remise du tout : depuis le 7 octobre 2023, les frais de port sont même d’au moins 3 € pour une commande de livres neufs de moins de 35 € (arrêté du 4 avril 2023, validé par le Conseil d’État le 13 mai 2026). Inutile, donc, de comparer les sites : pour payer le moins cher possible un livre neuf, faites-le venir en librairie et allez le chercher.
La bibliothèque : imbattable.
L’accès aux bibliothèques municipales et la consultation sur place sont gratuits par la loi (article L320-4 du Code du patrimoine). Pour l’emprunt, les tarifs dépendent des communes, et l’inscription est souvent gratuite : renseignez-vous auprès de la vôtre. Beaucoup de médiathèques prêtent aussi des livres numériques. Le 10 octobre 2026, j’ai vérifié dans le catalogue des bibliothèques de Paris : Père riche, père pauvre était disponible, mais les exemplaires de Housel et de Baccino étaient tous empruntés. Pensez donc à réserver.
Le poche, l’occasion et la revente.
Plusieurs classiques existent en poche autour de 8 € : Hill (7,50 €), Clason (8,40 €), Baccino (8,40 €), Covey (8,90 €). Pour les autres, j’ai relevé le soir du 10 octobre 2026 ce que coûtaient 10 livres de cette liste neufs, d’occasion, et ce que Momox vous en rendrait une fois lus :
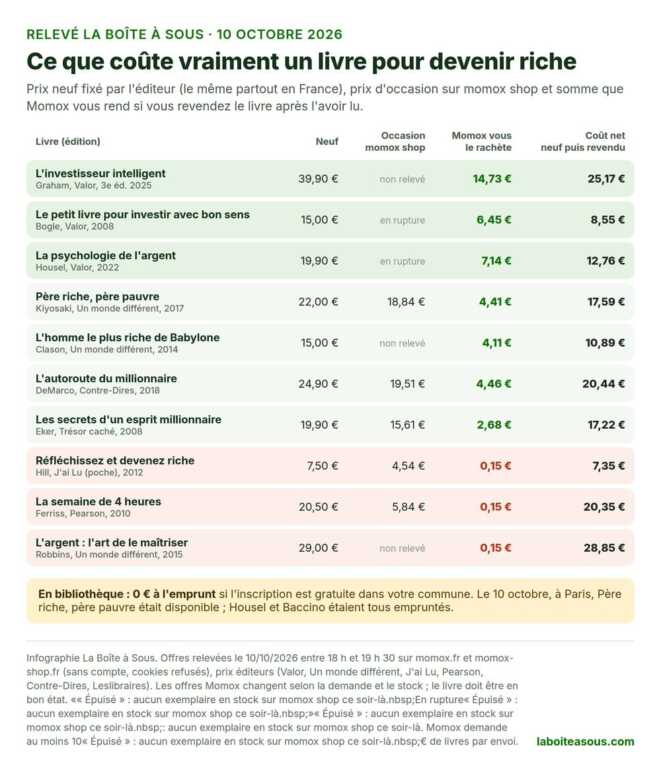
Deux enseignements. D’abord, les livres d’investissement se revendent bien : Momox rendait jusqu’à 14,73 € pour la dernière édition de Graham, 7,14 € pour Housel et 6,45 € pour Bogle. Ensuite, les livres de motivation ne valent presque rien une fois lus : 0,15 € pour Hill, Ferriss ou Robbins. Et pour les titres les plus demandés, l’occasion fait à peine économiser : 18,84 € pour Père riche, père pauvre, contre 22 € neuf. Si vous revendez, regroupez donc vos livres : Momox demande au moins 10 € par envoi. J’ai aussi détaillé toutes les solutions dans mon guide pour vendre ses livres, test à l’appui.
Gratuit et légal : ça existe aussi.
- Les lettres de Warren Buffett, en anglais, sur le site de Berkshire Hathaway,
- Mes questions d’argent, le portail de la Banque de France : fiches sur le budget, le crédit, l’épargne et les arnaques, sans aucun produit à vendre,
- Les guides de l’AMF, comme « Investir votre épargne : étape par étape », téléchargeables sur amf-france.org.
Et les PDF gratuits de Père riche, père pauvre ?
Ils apparaissent dès la première page de Google, et rien n’indique qu’ils soient autorisés par l’éditeur. En France, une traduction est une œuvre protégée en elle-même, et la reproduire sans autorisation est une contrefaçon, punie jusqu’à 3 ans de prison et 300 000 € d’amende (Code de la propriété intellectuelle, articles L112-3, L122-4 et L335-2). Télécharger depuis une source illicite n’entre pas non plus dans la copie privée, puisque celle-ci suppose une source licite.
Et non, les classiques ne sont pas encore libres de droits : en règle générale, une œuvre entre dans le domaine public en France le 1er janvier qui suit les 70 ans de la mort de son auteur (article L123-1). Le texte original de Dale Carnegie l’est depuis le 1er janvier 2026, celui de Clason le sera en 2028 et celui de Napoleon Hill en 2041. Et même alors, les traductions françaises récentes resteront protégées. La bibliothèque reste donc votre meilleure amie.
Les pièges à éviter quand on cherche un livre pour devenir riche.
Les livres-copies et les résumés vendus comme des livres.
Tapez « livre pour devenir riche » dans Google, et le bloc Shopping vous proposera des titres comme La Science pour devenir riche : les secrets éprouvés pour attirer la richesse…, Devenir riche : synthèse des meilleurs livres… ou Comment devenir riche sans rien savoir : le guide interdit…. Certains sont des rééditions de textes anciens, d’autres plutôt des compilations ou des résumés. Quelques exemples relevés le 10 octobre 2026 : une « synthèse » autoéditée qui prétend résumer 16 livres en 125 pages, une « version française inspirée » de Père riche, père pauvre de 98 pages qui vante encore la loi Pinel, alors que cette réduction d’impôt ne concerne plus les investissements réalisés après le 31 décembre 2024, ou encore le résumé de 28 pages d’Épargnant 3.0, vendu 7,99 €, exactement le prix du livre original de 128 pages. Voici donc les signaux qui doivent vous alerter :
- un titre à rallonge rempli de mots-clés (« secrets », « interdit », « que les millionnaires ne veulent pas que vous connaissiez »),
- un éditeur absent ou la mention « Independently published », c’est-à-dire autoédité, ce qui n’est pas un défaut en soi mais demande plus de vigilance. Autre indice : pour un livre en français, un ISBN qui commence par 979-8 (numéros attribués par les plateformes d’autoédition) plutôt que par 978-2,
- un auteur introuvable, sans biographie, ou qui signe en quelques mois des livres sans rapport entre eux (le même nom publie aussi bien sur le potager que sur les neurosciences),
- un titre qui imite un best-seller (« version inspirée », titre anglais traduit mot pour mot),
- le mot « résumé » ou « synthèse » en petit, sous le titre d’un livre célèbre,
- très peu d’avis, mais tous excellents, et aucune fiche dans les catalogues des libraires. Le bon réflexe : tapez l’ISBN dans le catalogue de la BnF (catalogue.bnf.fr), où un livre d’éditeur a une notice complète.
Le « livre offert, payez juste les frais de port ».
Sur les réseaux sociaux, il arrive qu’un coach en richesse vous « offre » son livre : vous ne payez que quelques euros de frais de port. Si l’on vous fait cette proposition, regardez bien ce qui suit : une formation, un abonnement, des relances par e-mail ? Je n’ai trouvé aucune fiche officielle sur ce cas précis, mais la DGCCRF décrit le même mécanisme dans sa fiche sur les abonnements cachés : un essai ou un échantillon « gratuit » sert d’appât, et un abonnement se cache dans les conditions générales. Avant de payer, cherchez donc la mention « commande avec obligation de paiement » et le prix total, que le vendeur doit vous indiquer clairement. J’en parlais aussi dans mon article sur les arnaques Facebook qui promettent de gagner de l’argent, rubrique e-books et formations.
Les gourous qui vendent la richesse (et la formation qui va avec).
L’AMF cite noir sur blanc, parmi les slogans typiques des escrocs, « gagnez de l’argent facilement » et « l’indépendance financière à 35 ans » (AMF, novembre 2024). Ses signaux d’alerte : une personne inconnue vous contacte, on vous promet un rendement élevé sans risque, on vous presse de décider, on vous demande un virement vers l’étranger. Dès 2020, elle alertait aussi sur des formations au trading vendues en système pyramidal. Avant de confier un euro à quelqu’un, vérifiez qu’il ne figure pas sur les listes noires de l’AMF, en gardant en tête que son absence de la liste n’est pas une garantie.
Depuis la loi du 9 juin 2023 sur les influenceurs, il est également interdit à un influenceur de faire la promotion des produits financiers les plus risqués et des crypto-actifs proposés par des acteurs non agréés, et toute collaboration commerciale doit être signalée comme telle. Un livre n’est pas un produit financier, mais si son auteur vous renvoie vers un placement « exceptionnel », vous savez maintenant quoi vérifier.
Entreprendre, développement personnel : que valent les autres livres de ma liste de 2022 ?
Dans ma première version, j’avais aussi mis des livres d’entrepreneuriat et de développement personnel. Ils ne sont pas inutiles, mais ce ne sont pas vraiment des livres « pour devenir riche ». Voici donc mon verdict, livre par livre, avec la bonne édition à acheter en 2026.

La semaine de 4 heures (Tim Ferriss).
Le livre culte de l’automatisation et des « mini-retraites » (Pearson, 2e édition de 2010, 20,50 €). La promesse de gagner en 4 heures par semaine le salaire d’une année est toutefois un argument de couverture, pas un résultat moyen. Son auteur a surtout gagné de l’argent en vendant des compléments alimentaires en ligne, puis en investissant tôt dans des start-up. Comme je l’expliquais dans mes idées reçues sur le business en ligne, ce modèle repose sur la sous-traitance et n’est pas à la portée de tout le monde. Verdict : daté, à emprunter plutôt qu’à acheter (Momox le rachète 0,15 €).

Tout le monde n’a pas eu la chance de rater ses études (Olivier Roland).
Un plaidoyer pour apprendre en dehors du système et créer une entreprise au service de sa vie, par un entrepreneur, blogueur et youtubeur. L’édition de 2019 contient aussi une préface de Xavier Niel. Il existe désormais en poche (Le Livre de Poche, 2022, 960 pages, 11,90 €), bien moins cher que le grand format à 27 €. Verdict : motivant si vous voulez entreprendre, à prendre en poche.

Votre empire dans un sac à dos (Stan Leloup).
Trouver une idée de business en partant de la psychologie des clients, la tester, puis vendre sur Internet (Eyrolles, 2020, 19,90 €). L’auteur est notamment le créateur de la chaîne YouTube Marketing Mania. Verdict : un bon point de départ pour un business en ligne, à compléter par mon guide pour lancer un business en ligne en partant de zéro.

Lean Startup (Eric Ries).
La méthode « construire, mesurer, apprendre » : lancer vite un produit minimum, observer les clients, et changer de cap si nécessaire (Pearson, 2015, 31 €). Verdict : indispensable si vous lancez un produit ou une start-up, inutile pour gérer votre budget. Momox le rachète tout de même 4,48 €.

Backpack, le guide de l’entrepreneuriat (Maddyness).
Un guide pratique pour créer son entreprise en France : démarches, financement, image de marque, recrutement, avec des témoignages. Mon lien de 2022 pointait vers la 5e édition, que Momox refuse aujourd’hui de racheter. Désormais, la 7e édition (2024, 280 pages, 29,90 €) est vendue directement par Maddyness. Verdict : utile pour les démarches, à condition de prendre la dernière édition.
Réussir ma création de micro entreprise (Charlyne Renault).
Un guide pour préparer, déclarer puis gérer sa micro-entreprise, paru en 2021 (279 pages, 19,99 €). Mon ancien lien menait, lui, vers une version numérique qui n’est plus en vente. Surtout, le livre n’a pas été mis à jour depuis 2021, alors que plusieurs règles du régime ont changé. Verdict : pour les seuils et les taux de 2026, référez-vous plutôt au portail officiel de l’Urssaf et à mon guide pour créer une micro-entreprise.

Les 7 habitudes de ceux qui réalisent tout ce qu’ils entreprennent (Stephen R. Covey).
Être proactif, commencer avec la fin en tête, donner la priorité aux priorités, penser gagnant-gagnant… Un classique de l’efficacité personnelle (J’ai Lu, 2019, 8,90 €), qui ne parle pourtant pas d’argent. Verdict : bon livre, mauvais rayon.

Comment se faire des amis (Dale Carnegie).
S’intéresser sincèrement aux autres, écouter, ne pas critiquer : un classique des relations humaines, écrit pour des vendeurs et des cadres. Il reste donc utile pour vendre ou négocier une augmentation. Une nouvelle édition est également parue au Livre de Poche en 2023 (9,20 €). Verdict : à lire pour la carrière, pas pour les placements.

La puissance de la pensée positive (Norman Vincent Peale).
Je l’avais appelé « Le pouvoir de la pensée positive » : son vrai titre est La puissance de la pensée positive. Écrit en 1952 par un pasteur new-yorkais, il mêle confiance en soi et prière, et sa méthode a été critiquée par des psychologues dès les années 1950. Il existe désormais en poche chez Marabout (2026, 8,90 €). Verdict : un livre de spiritualité, pas d’argent.
Mon avis : un livre peut-il vraiment rendre riche ?
Non, aucun livre pour devenir riche ne le fera à votre place, et c’est peut-être la meilleure nouvelle de cet article. Ceux qui se sont le plus enrichis grâce à ces livres, ce sont souvent… leurs auteurs, et les organisateurs des séminaires qui vont avec. Autrement dit, un livre ne vous rapportera pas un euro tant qu’il reste sur votre table de chevet.
En revanche, le bon livre au bon moment peut vous faire gagner des années. Il vous apprend ainsi à arrêter de laisser filer votre argent, à épargner avant de dépenser, à investir sans vous faire plumer en frais, et à miser sur ce qui fait vraiment la différence : vos revenus. Et pour avoir lancé La Boîte à Sous en partant de zéro (avec 0 € de revenus les six premiers mois, je le raconte dans mon article sur la liberté financière), je peux vous le dire : c’est la patience et l’action qui paient, pas la lecture seule.
Ma méthode « un livre, une action ».
Pour que votre prochaine lecture vous rapporte vraiment quelque chose :
- Choisissez un seul livre dans mon tableau, selon votre situation,
- Notez une seule règle à appliquer dès ce mois-ci : par exemple, un virement automatique de 10 % vers votre livret le jour de la paie,
- Vérifiez chaque conseil chiffré auprès d’une source française officielle (service-public.fr, AMF, Mes questions d’argent) avant de l’appliquer,
- Revendez ou rendez le livre, et passez au suivant seulement quand la règle est devenue une habitude.
Vous avez votre livre et votre première règle ? Il ne vous reste alors plus qu’à faire le premier pas :
7 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
7 € offerts
Ce que j’ai corrigé par rapport à la première version de cet article.
J’aime autant vous le dire : ma liste de 2022 contenait des erreurs, et certaines se retrouvent encore sur d’autres sites, voire dans les réponses automatiques de Google. Voici donc ce que j’ai corrigé :
- Le portefeuille de Warren Buffett n’est pas écrit par Buffett, mais par Robert G. Hagstrom,
- Peter Lynch n’était pas « conseiller financier », mais gérant du fonds Fidelity Magellan,
- L’autoroute du millionnaire n’est pas un livre d’investissement en Bourse, mais d’entrepreneuriat,
- Le message de Bogle porte sur les frais et la diversification, pas sur « les investissements les plus sûrs »,
- Le bouton de Père riche, père pauvre ne menait nulle part, celui de Hill pointait vers une offre d’un vendeur tiers plus chère que le prix de l’éditeur, et celui du guide de la micro-entreprise était mort,
- Plusieurs liens menaient vers d’anciennes éditions (Backpack, Carnegie, Peale, Graham), et Peale n’avait pas le bon titre,
- Certains résumés étaient recopiés des quatrièmes de couverture, et une section sur « ce que lisent les riches » ne s’appuyait sur aucune source : je l’ai supprimée,
- Enfin, j’ai ajouté ce qui manquait le plus : le parcours des auteurs, leurs critiques, les prix, et ce qui ne s’applique pas en France.
FAQ : livre pour devenir riche.
Quel est le meilleur livre pour devenir riche ?
Il n’y en a pas un seul : tout dépend de votre situation. Pour commencer, La psychologie de l’argent de Morgan Housel est le plus utile au plus grand nombre. Ensuite, pour apprendre à épargner, L’homme le plus riche de Babylone de George S. Clason. Enfin, pour investir sans frais inutiles, Le petit livre pour investir avec bon sens de John Bogle. Père riche, père pauvre reste le plus connu, mais il se lit avec recul.
Père riche, père pauvre est-il une histoire vraie ?
C’est contesté. Robert Kiyosaki présente le livre comme autobiographique, mais il n’a pendant longtemps jamais nommé le « père riche ». En 2000, il a reconnu au Honolulu Star-Bulletin avoir écrit sa mort à sa demande, alors qu’il était vivant. En 2009, la famille d’un homme d’affaires hawaïen, Richard Kimi, a affirmé qu’il en était le modèle.
Réfléchissez et devenez riche vaut-il encore le coup ?
Comme livre de motivation, à 7,50 € en poche, pourquoi pas. Comme méthode pour gagner de l’argent, non : il ne parle presque pas de budget ni de placements, et les rencontres que Napoleon Hill dit avoir faites avec de grandes fortunes, dont Andrew Carnegie, n’ont jamais été prouvées.
Peut-on télécharger Père riche, père pauvre en PDF gratuit ?
Pas légalement. La traduction française est protégée par le droit d’auteur, et les PDF qui circulent ne sont, selon toute vraisemblance, pas autorisés par l’éditeur. Pour le lire gratuitement, empruntez-le en bibliothèque : à Paris, des exemplaires étaient disponibles le 10 octobre 2026.
Quel livre de Warren Buffett faut-il lire ?
Warren Buffett n’a pas écrit de livre au sens strict. Ses idées sont plutôt dans ses lettres annuelles aux actionnaires, gratuites sur le site de Berkshire Hathaway, et dans Les écrits de Warren Buffett (Valor), qui en réunit des extraits. Le portefeuille de Warren Buffett est écrit par Robert G. Hagstrom, et Les 7 secrets de Warren Buffett pour devenir riche par son ex-belle-fille Mary Buffett.
Quel livre d’éducation financière offrir à un ado ?
Père riche, père pauvre existe dans une version pour les ados et les jeunes adultes (Un monde différent, 14 €). La psychologie de l’argent convient aussi très bien à un jeune adulte. Et le portail Mes questions d’argent de la Banque de France propose des jeux et des fiches gratuites dès l’école primaire.
Quels sont les 3 conseils pour devenir riche que l’on retrouve dans ces livres ?
Dépenser moins que ce que l’on gagne et mettre de côté une partie de ses revenus avant le reste (Clason, Stanley et Danko), investir régulièrement sans payer trop de frais (Bogle), et augmenter ses revenus, en se formant ou en créant une activité (Clason, DeMarco). Aucun ne garantit la richesse, mais ensemble, ils construisent un patrimoine.
Combien faut-il gagner pour être riche en France ?
Il n’existe pas, à ce jour, de définition officielle. L’Observatoire des inégalités fixe le seuil de richesse au double du niveau de vie médian, soit 4 456 € par mois après impôts pour une personne seule, sur les données de 2024. Côté patrimoine, il fallait 857 700 € début 2024 pour faire partie des 10 % de ménages les mieux dotés, selon l’INSEE.
Les livres pour devenir riche sont-ils une arnaque ?
Pas en eux-mêmes : beaucoup donnent de bons conseils de base. Le risque est ailleurs, dans les formations, séminaires ou placements vers lesquels certains auteurs orientent ensuite leurs lecteurs. Une promesse de rendement élevé sans risque, ou d’« indépendance financière à 35 ans », doit vous alerter : l’AMF cite ces slogans parmi ceux des escrocs.
Comment j’ai vérifié les informations de cet article.
- Les livres : éditions, dates, pages et prix relevés le 10 octobre 2026 sur les sites des éditeurs (Valor, Un monde différent, J’ai Lu, Michel Lafon, First, Maxima…), le catalogue de la BnF et les fiches des libraires, notes relevées sur Babelio et Amazon,
- Les auteurs et leurs critiques : presse et sources primaires (Slate, CBS News, ABC News, Fortune, Gizmodo, Publishers Weekly, Morningstar, Vanguard, lettres de Warren Buffett, université d’Albany), mentions légales des entreprises citées,
- Les règles françaises : INSEE, service-public.fr, impots.gouv.fr, Banque de France, AMF, DGCCRF, Légifrance (Code de la propriété intellectuelle, loi sur le prix du livre, loi sur les influenceurs),
- Mes relevés du jour : prix de rachat de 25 livres sur momox.fr et prix d’occasion sur momox-shop.fr, catalogue des bibliothèques de la Ville de Paris, résultats de Google (dont les Aperçus IA) et discussions du forum r/vosfinances,
- Transparence : les liens vers Amazon sont des liens partenaires. En revanche, aucun auteur ni éditeur n’a payé pour figurer dans cette liste.
Les prix, les éditions et les taux changent : je mets cet article à jour régulièrement. Alors si vous repérez une information dépassée, dites-le-moi en commentaire !


