
(Définitions, exemples et conditions vérifiés sur les sources officielles : economie.gouv.fr, conditions générales et FAQ des sites de cashback, des banques et des services cités).
Cashback. Vous avez croisé ce mot dans l’appli de votre banque, sur un site de bons plans, à la caisse du supermarché… ou pire, sur votre relevé de compte, à côté d’un prélèvement que vous ne comprenez pas ? Pas de panique, vous n’êtes vraiment pas les seuls à vous poser la question !
Alors, le cashback, c’est quoi ? Le cashback (« retour d’argent » en anglais), c’est une partie du prix de vos achats qui vous est rendue après coup. Concrètement, vous payez le prix normal, puis un petit pourcentage atterrit dans une cagnotte, que vous transférez ensuite sur votre compte. Et c’est le commerçant qui paie, pas vous.
Sauf que voilà : derrière ce même mot se cachent au moins sept choses différentes. Certaines vous font gagner quelques euros, une autre vous permet de retirer des espèces en caisse… et une dernière vous coûte de l’argent tous les mois !
Dans cet article, je vous explique simplement ce qu’est le cashback, d’où vient vraiment l’argent, combien vous toucherez (calcul à l’appui, et vous allez être surpris), et comment repérer le faux cashback. On y va ?
Le cashback, c’est quoi ? Ma réponse en 30 secondes.
- Définition : une remise différée. Vous payez le prix affiché, et une partie vous est reversée après l’achat, dans une cagnotte,
- Qui paie : le commerçant. Il verse une commission au site de cashback (ou à votre banque) qui lui a amené un client, et celui-ci vous en reverse une partie,
- Combien : en général de 1 à 10 % selon l’enseigne, souvent calculés sans les frais de port et parfois sans la TVA. Un « 5 % » affiché donne souvent moins de 4 € sur une commande de 100 €,
- Quand : pas tout de suite. Le gain reste « en attente » plusieurs semaines, puis il faut atteindre un seuil de retrait (souvent 10 ou 20 €),
- Gratuit ? Oui. Un vrai service de cashback ne vous demande jamais d’abonnement. Si on vous prélève chaque mois, c’est un club payant, pas du cashback classique,
- À ne pas confondre : le « cash back » en caisse, qui permet de retirer jusqu’à 60 € d’espèces en payant par carte chez un commerçant.
Un exemple concret : « 5 % de cashback » sur 100 €, ça donne quoi ?
Tout le monde vous donne le même exemple : vous achetez pour 100 €, le cashback est de 5 %, vous récupérez 5 €. Sur le papier, c’est limpide. Pourtant, dans la vraie vie, c’est presque toujours moins !
J’ai relu les conditions générales et les FAQ d’iGraal et d’eBuyClub, les deux sites de cashback les plus connus en France. Et surprise : aucun des deux ne calcule le cashback sur la somme que vous payez vraiment.
- Les frais de livraison sont exclus, chez l’un comme chez l’autre,
- la TVA l’est parfois : les conditions générales d’iGraal calculent le cashback sur « la valeur nette de l’Achat », sans TVA ni frais d’expédition. Sa FAQ, elle, parle du montant TTC hors livraison. Et eBuyClub écrit TTC dans ses conditions, mais « Hors taxe et hors frais de livraison » dans une page d’aide,
- le « jusqu’à 5 % » ne vaut souvent que pour une catégorie de produits, ou pour les nouveaux clients de l’enseigne.
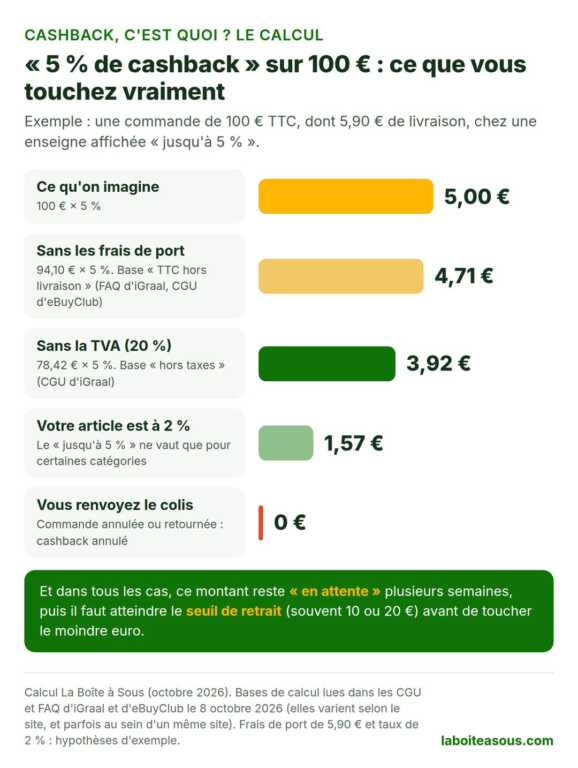
Le résultat : 3,92 € au lieu de 5 €.
Résultat : sur une commande de 100 €, le « 5 % » se transforme vite en 3,92 €, voire en 1,57 € si votre article n’est pas dans la bonne catégorie. Et si vous renvoyez le colis, c’est zéro. Attention, ce n’est pas une arnaque pour autant : c’est écrit noir sur blanc dans les conditions. Mais curieusement, personne ne le précise dans les exemples !
Mon conseil : avant de compter sur un cashback, ouvrez la fiche de l’enseigne sur le site de cashback. En effet, les taux par catégorie et les exclusions y sont presque toujours indiqués. Ensuite, considérez le montant affiché comme un maximum, pas comme une promesse.
Petit calcul au passage : pour toucher 7 € avec un cashback de 5 % calculé hors TVA, il faut dépenser 168 € TTC. Si vous voulez ces 7 € sans passer à la caisse :

6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
Comment fonctionne le cashback, étape par étape ?
Prenons le cas le plus courant : le site ou l’appli de cashback (iGraal, eBuyClub, Poulpeo, Joko…). Le principe est en fait toujours le même, en 5 étapes :
- Vous vous inscrivez gratuitement sur un site ou une appli de cashback,
- vous passez par lui avant d’acheter : vous cliquez sur l’enseigne depuis le site, l’appli ou l’extension de votre navigateur. Pour certaines applis et pour les banques, il suffit de payer avec votre carte enregistrée,
- vous payez le prix normal chez le commerçant, rien ne change pour vous,
- le cashback apparaît « en attente » dans votre cagnotte, en général sous quelques jours. Le commerçant le valide ensuite, une fois passé le délai de retour (plusieurs semaines, parfois plusieurs mois pour un voyage),
- vous retirez votre argent quand vous avez atteint le seuil minimum, le plus souvent par virement.

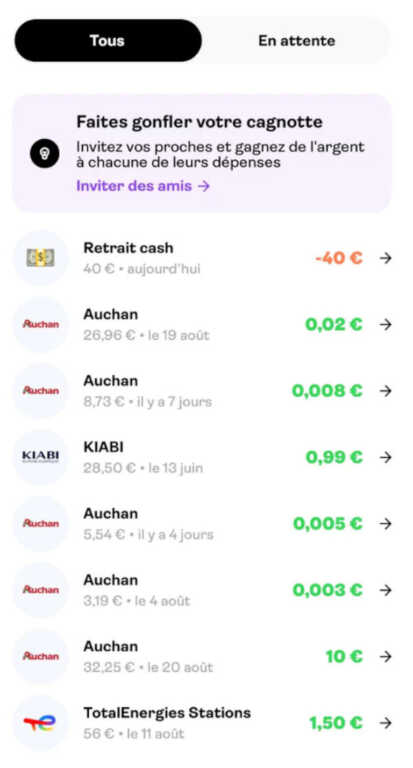
Concrètement, votre cagnotte se remplit souvent par petites touches : quelques centimes ici, un ou deux euros là. Puis, un beau jour, le seuil est atteint et vous déclenchez enfin le virement. Voilà à quoi ressemble un historique réel, chez Joko :
Comment le site sait-il que vous avez acheté ?
C’est LA question qu’on se pose tous ! Quand vous cliquez sur une enseigne depuis un site de cashback, vous passez par un lien spécial, dit lien d’affiliation. Ce lien dépose ensuite un petit fichier (un cookie) qui dit en gros au commerçant : « ce client vient de chez iGraal ». Ainsi, au moment du paiement, le commerçant le lit et sait à qui il doit sa commission.
Bon à savoir : en pratique, c’est le dernier lien cliqué qui gagne. Si, entre votre clic et le paiement, vous passez par un comparateur, un site de codes promo ou un autre site de cashback, votre cashback risque de filer… chez eux. C’est la règle du « dernier clic », le standard du secteur selon le réseau d’affiliation Awin, qui précise aussi que le cookie dure le plus souvent 30 jours, une durée fixée par la marque. iGraal cite d’ailleurs ce détour par un autre site parmi les causes de cashback non enregistré, avec les bloqueurs de publicité et le refus des cookies du commerçant. Son dirigeant reconnaissait même en 2021, dans le Journal du Net, que « pas de tracking veut dire pas de cashback » et qu’« une commande sur dix ne marche pas ».
Pour info, la CNIL considère que les cookies des services de cashback n’ont pas besoin de votre consentement, puisque c’est vous qui avez demandé le service (question 14 de sa FAQ sur les cookies, qui s’appuie sur une décision du Conseil d’État du 8 avril 2022). Mais attention, ça ne suffit pas toujours : si le bandeau du commerçant bloque tout, le suivi peut sauter. D’ailleurs, iGraal et Joko demandent noir sur blanc d’accepter les cookies du marchand et de couper les bloqueurs.
En revanche, pour le cashback de votre banque et pour les applis comme Joko, le suivi est différent : c’est la transaction de votre carte bancaire qui sert de preuve. Voilà pourquoi ces services vous demandent d’enregistrer votre carte, ou de connecter votre compte bancaire.
Les 10 erreurs qui font perdre un cashback (et comment réclamer) sont détaillées dans mon comparatif des sites de cashback.
Les mots du cashback, en clair.
Quand vous ouvrez une appli de cashback pour la première fois, le vocabulaire peut d’ailleurs dérouter. Voici les termes que vous croiserez partout :
| Le mot | Ce que ça veut dire |
|---|---|
| Cagnotte | Votre solde sur le site ou l’appli de cashback. Ce n’est pas encore de l’argent sur votre compte. |
| En attente | Le commerçant a signalé votre achat, mais ne l’a pas encore validé (un retour ou une annulation reste possible). |
| Validé (ou confirmé) | L’achat est définitif : le cashback vous est acquis. |
| Refusé (ou annulé) | Commande retournée, annulée, mal suivie ou hors conditions : pas de cashback. |
| Seuil de retrait | Le minimum pour transférer votre cagnotte : par exemple 10 € chez eBuyClub, 20 € chez iGraal. |
| « Jusqu’à » X % | Le taux maximum, souvent réservé à une catégorie de produits ou aux nouveaux clients. |
| Boost | Un taux augmenté pendant quelques jours, comme les iGraal Days (deux fois par an). |
| Bon d’achat (ou carte cadeau) | Une carte prépayée d’une enseigne, vendue avec un cashback crédité tout de suite. |
| Parrainage | Un bonus quand un proche s’inscrit avec votre lien, et parfois un pourcentage de ses gains. |
| Extension | Un module ajouté à votre navigateur, qui vous signale les boutiques où activer du cashback. |
Qui paie le cashback ? Suivez l’argent.
Si on vous rend de l’argent, c’est bien que quelqu’un paie. Et je vous rassure tout de suite : ce n’est ni vous, ni le site de cashback. C’est le commerçant.
En fait, le cashback est une forme de publicité payée au résultat. Le commerçant accepte de verser une commission à chaque site qui lui amène un client qui achète. Pas de vente, pas de commission ! Le site de cashback touche alors cette commission (souvent via un réseau d’affiliation qui suit les ventes), en garde une partie et vous reverse le reste. iGraal le résume dans ses conditions : il négocie des commissions avec les marchands, puis vous en redistribue une partie.
Et cette commission n’est pas symbolique. D’après le baromètre 2025 du CPA, le collectif des plateformes d’affiliation, elle va en moyenne de 3,9 % de la vente dans l’alimentation à 8,6 % dans la mode. Le même baromètre montre que les sites de cashback sont devenus les premiers apporteurs de ventes dans la plupart des secteurs : environ 29 % des ventes affiliées dans la mode, 37 % dans la beauté et le high-tech, 41 % dans l’alimentation.
Quelle part de la commission vous revient ?
Mais quelle part vous revient, exactement ? Les sites le disent rarement, et jamais dans leurs conditions. J’ai retrouvé quelques déclarations : Widilo écrit dans sa FAQ que vous percevez « au minimum 60 % » de la commission, un responsable d’iGraal parlait en 2023 d’un partage « à hauteur de 50 % minimum » (et jusqu’à 80 %), et le directeur de Poulpeo de « 70 à 90 % » en 2022. TopCashback, lui, affirme reverser toute la commission et se financer autrement (publicités, bonus des marchands).
Ce que révèlent les comptes officiels.
Pour aller plus loin que ces déclarations, j’ai donc cherché du côté des comptes officiels. Et c’est au Royaume-Uni que j’ai trouvé la réponse la plus précise : TopCashback, qui possède aussi TopCashback France, publie ses comptes chaque année. Ceux de 2025, déposés le 7 octobre 2026, sont très parlants :
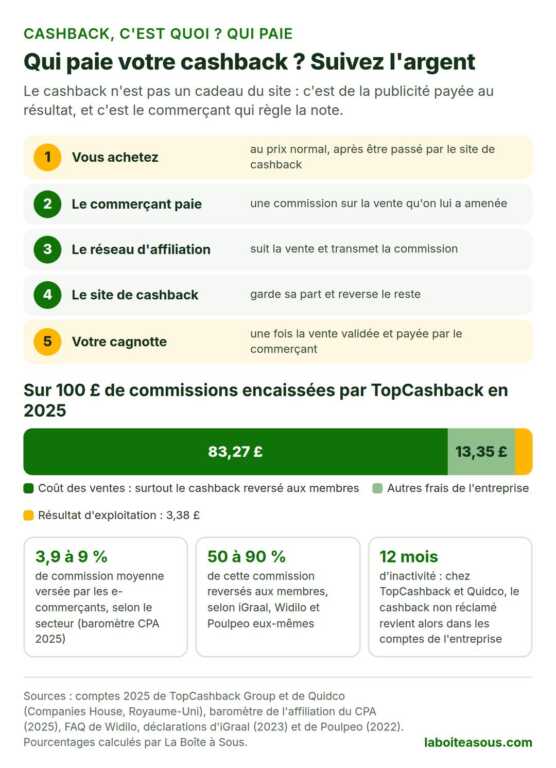
Sur 100 £ de commissions encaissées en 2025, TopCashback en a dépensé 83,27 £ en « coût des ventes », c’est-à-dire surtout le cashback reversé à ses 31 millions de membres. Au final, il ne lui reste qu’environ 3,38 £ de résultat d’exploitation. Chez Quidco, son concurrent britannique, ce coût des ventes (cashback et marketing direct) pèse environ 70 % du chiffre d’affaires. D’ailleurs, les comptes de Quidco disent même noir sur blanc que son client, c’est le commerçant. Pas vous !
En France, on n’a pas ce détail, seulement les grandes masses. iGraal a réalisé 63,6 millions d’euros de chiffre d’affaires en 2024, pour un bénéfice net de 5,3 millions. C’est une vraie entreprise rentable, créée en 2006, rachetée par le groupe M6 en 2016, puis par l’allemand atolls (ex-Global Savings Group) en 2020.
Et pourquoi le commerçant accepte-t-il de payer ? Parce que c’est rentable pour lui. D’abord, il ne paie que si vous achetez, contrairement à une pub classique. Le cashback l’aide aussi à gagner de nouveaux clients, à vous faire revenir, ou à écouler un stock. Enfin, c’est lui qui choisit le taux : voilà pourquoi il varie d’une enseigne à l’autre, et d’une semaine à l’autre.
Et pour le cashback de votre banque ?
Le principe est le même : ce sont les enseignes partenaires qui financent les offres, et la banque (souvent avec un prestataire spécialisé) se rémunère au passage. Par contre, vous avez peut-être entendu parler des cartes américaines qui rendent 1 ou 2 % sur tous les achats. En Europe, c’est beaucoup plus rare, et il y a une raison simple : les commissions que les banques touchent sur chaque paiement par carte (l’interchange) sont plafonnées à 0,2 % pour une carte de débit et 0,3 % pour une carte de crédit, par un règlement européen de 2015. Difficile de vous reverser 2 % quand on en touche 0,2 !
Alors, le cashback est-il vraiment gratuit ?
Oui, l’inscription sur un vrai site de cashback ou l’activation du programme de votre banque ne coûte rien. Mais « gratuit » ne veut pas dire « sans contrepartie ». En échange, vous laissez par exemple des informations sur vos achats. Et pour les applis qui se connectent à votre compte bancaire, c’est l’historique de vos dépenses que vous partagez, ce qui mérite d’y réfléchir deux minutes.
Autre petite ligne à connaître : en principe, le prix est le même que vous passiez par un site de cashback ou non. Mais iGraal reconnaît dans sa FAQ que, « dans de rares cas », le prix peut être plus élevé après activation, parce que certains marchands réservent des offres personnalisées aux visiteurs qui n’arrivent pas d’un site de cashback. Comparez donc le prix final avant de payer.
Enfin, le vrai coût caché du cashback, c’est la tentation. Acheter un truc dont vous n’aviez pas besoin parce qu’il est « remboursé à 10 % », c’est dépenser 90 % de trop. Et ce n’est pas qu’une impression : une étude publiée en 2018 dans le Journal of Marketing Research, menée sur plus de 76 000 membres d’un site de cashback, montre que chaque dollar de cashback versé entraîne en moyenne 32 cents de dépenses supplémentaires. Ses auteurs l’ont résumé d’une formule : « cashback is cash forward ». Autrement dit, le cashback est aussi conçu pour vous faire revenir acheter !
Combien rapporte vraiment le cashback ?
On ne va pas se mentir : le cashback ne vous rendra pas riche. C’est une remise, pas un revenu. En effet, il ne rapporte que si vous achetez, et seulement une petite partie de ce que vous dépensez.
Quelques repères honnêtes :
- iGraal annonce sur la fiche Google Play de son appli qu’on peut économiser « en moyenne 120 € par an ». C’est un chiffre de l’entreprise, sans détail sur le calcul. En 2012, son dirigeant parlait plutôt d’environ 40 € par membre actif,
- un cyberacheteur français dépense en moyenne 4 657 € par an sur Internet, selon la Fevad. Même en passant tous ces achats par un site de cashback à 2 %, on plafonnerait autour de 93 €, et c’est un maximum théorique (beaucoup d’enseignes ne versent rien, ou très peu),
- mon estimation détaillée, avec ses hypothèses, tourne autour d’une cinquantaine d’euros par an pour un acheteur moyen, et grimpe surtout si vous payez aussi vos courses en bons d’achat. Je la détaille par profil dans mon comparatif des sites de cashback.
Bref, comptez plutôt quelques euros par mois que quelques centaines. C’est sympa, ça s’additionne sans effort, mais ça ne remplit pas un frigo. Si vous cherchez un vrai complément de revenus, jetez plutôt un œil à mon guide pour gagner de l’argent sur Internet.
Et si vous trouvez que la cagnotte se remplit un peu lentement, il existe une façon simple de lui donner un coup de pouce :
6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
Cashback : les 7 choses différentes qu’on appelle comme ça.
Avant de faire le tour, un mot sur le mot. « Cashback » vient de l’anglais cash back, littéralement « de l’argent qui revient ». Le principe est né aux États-Unis : la carte Discover se présente comme la pionnière, avec un « Cashback Bonus » lancé en 1986. Internet a pris le relais avec Ebates, lancé en 1999 et racheté 1 milliard de dollars par le japonais Rakuten en 2014. En France, eBuyClub est apparu en 2000 et iGraal en 2006.
Et en bon français ? FranceTerme recommande depuis 2011 « remise différée »… mais le définit comme une « remise proposée à un client sur un achat ultérieur », ce qui n’est pas tout à fait la même chose. Les Québécois, eux, disent « remise en argent », le terme recommandé par l’Office québécois de la langue française. Et pour le retrait d’espèces en magasin, l’expression officielle est « retrait d’espèces à l’achat », FranceTerme jugeant même l’anglicisme « à proscrire ».
Vous l’avez compris, le mot cashback est un vrai fourre-tout. Les dictionnaires restent sages : le Larousse le définit comme une « technique commerciale qui consiste à rembourser au consommateur une petite partie du montant de ses achats ». Mais dans la vraie vie, on colle cette étiquette sur au moins sept choses très différentes, et la réponse à « cashback, c’est quoi ? » dépend surtout de l’endroit où vous avez vu le mot. Certaines vous font gagner de l’argent, d’autres pas du tout. Voici comment les reconnaître :
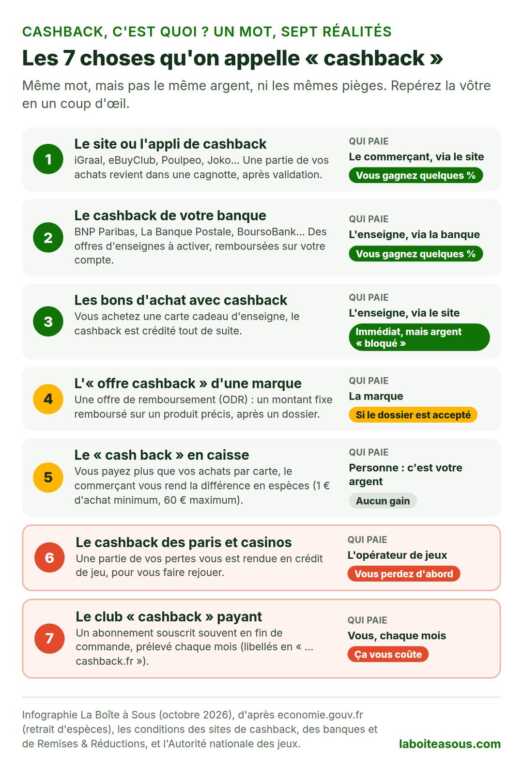
1. Le site ou l’appli de cashback (le cashback « classique »).
C’est celui dont je vous parle depuis le début : iGraal, eBuyClub, Poulpeo, Widilo, TopCashback, ou des applis comme Joko et ShopBuddies. Vous passez par eux avant d’acheter en ligne (ou vous enregistrez votre carte pour le cashback en magasin), et une partie de vos achats revient dans votre cagnotte.
Pour savoir lequel choisir, j’ai comparé les principaux, avec des taux relevés le même jour, dans mon comparatif des sites de cashback. Et pour les deux plus connus, vous avez aussi mon avis sur iGraal et mon avis complet sur Joko.
Même Microsoft a le sien : Microsoft Cashback (l’ancien Bing Rebates), utilisable depuis Bing ou Edge, avec un versement sur PayPal après 30 à 90 jours d’attente. La France figure bien parmi les pays concernés, mais aucune offre n’était affichée pour la France lors de ma vérification. À surveiller, donc, sans trop y compter.
2. Le cashback de votre banque.
Si vous avez tapé « cashback BNP c’est quoi » ou « cashback La Banque Postale », c’est de lui qu’il s’agit. Plusieurs banques proposent dans leur appli un programme gratuit : BNP Paribas (Mes Extras), Hello bank! (Hello Extra), La Banque Postale, BoursoBank (The Corner), le Crédit Mutuel de Bretagne, et depuis peu la Banque Populaire (EXTRA +X, lancé en juillet 2025) et la Caisse d’Épargne (réservé à ses sociétaires, depuis novembre 2025). À l’inverse, la Société Générale a fermé le sien le 31 mars 2026, et LCL ne propose plus le sien aux particuliers.
Le principe : vous activez le programme, des enseignes partenaires vous proposent des offres, et quand vous payez chez elles avec votre carte, une partie de l’achat revient sur votre compte. BNP Paribas le définit sobrement dans ses conditions : un « remboursement différé d’une partie du montant d’un achat effectué chez un Commerçant partenaire ». Mais avant d’activer, retenez trois choses :
- ce n’est pas sur tous vos achats, seulement sur les offres des enseignes partenaires du moment. Chez BNP Paribas, « chaque enseigne choisit à qui elle propose ses différentes offres »,
- c’est lent : chez BNP Paribas et chez Hello bank!, le versement peut prendre jusqu’à 120 jours. Ailleurs, il faut parfois atteindre un seuil avant de récupérer l’argent (5 € à La Banque Postale, 10 € au Crédit Mutuel de Bretagne),
- vos données de paiement sont analysées : chez BNP Paribas, votre historique d’achats des 6 derniers mois est partagé, sous forme pseudonymisée, avec le prestataire PayLead, pour vous proposer des offres ciblées. C’est la vraie contrepartie de la gratuité.
Et le cashback « sur tous vos achats », comme aux États-Unis ?
Il existe en France, mais il est presque toujours payant, plafonné, ou versé en points. Par exemple, l’offre Metal de BoursoBank rend 0,20 % sur les achats en euros, dans la limite de 20 € par mois… pour un abonnement de 9,90 € par mois. Pour que ce seul cashback en euros rembourse l’abonnement, il faudrait dépenser près de 5 000 € par mois avec la carte ! Revolut et Klarna, eux, versent des points, et Trade Republic investit votre « Saveback » au lieu de vous le verser. Quant au Crédit Agricole, son programme Malicéa est en fait un site de cashback classique, édité par Plebicom, la société d’eBuyClub.
Et si vous pensez à changer de banque pour en profiter, sachez que les primes de bienvenue et de parrainage bancaire rapportent en général bien plus que quelques mois de cashback.
3. Les bons d’achat avec cashback (le cashback immédiat).
C’est l’exception à la règle « on vous rembourse après ». Sur la plupart des sites de cashback, vous pouvez acheter une carte cadeau d’une enseigne (Carrefour, Decathlon, IKEA, Nike…) et récupérer quelques pourcents tout de suite. eBuyClub, Poulpeo et Widilo parlent d’un cashback crédité « immédiatement », iGraal d’un cashback validé sous 24 heures. Pas d’attente de plusieurs semaines, pas de cookie qui saute : c’est donc la forme de cashback la plus fiable.
D’ailleurs, c’est devenu LA forme de cashback des grandes enseignes. Souvenez-vous de l’image plus haut : en 2022, iGraal affichait 1,75 % de cashback en ligne chez Nike et 4 % chez Booking.com. Lors de mon relevé du 8 octobre 2026, il n’y avait plus de cashback en ligne ni chez l’un, ni chez l’autre. Pour Nike, il ne restait que 5 % sur la carte cadeau. Et sur les 28 enseignes de ce relevé, 9 n’offraient de cashback en ligne sur aucun des cinq sites testés, dont Amazon, Zalando, IKEA et Decathlon.
Le revers de la médaille ? Votre argent est bloqué chez une seule enseigne. N’achetez une carte cadeau que pour une dépense déjà prévue, et pour le montant dont vous avez besoin.
4. L’« offre cashback » d’une marque (offre de remboursement).
Quand une marque d’électroménager ou de produits du quotidien annonce « jusqu’à 100 € remboursés » ou « 100 % remboursé », on parle souvent d’« offre cashback ». En réalité, c’est une offre de remboursement différé (ODR) : un montant fixe, sur un produit précis, payé par la marque. Rien à voir avec un pourcentage de vos achats. Et aucun texte ne l’encadre spécialement : le gouvernement a rappelé en 2019 qu’elle relève des règles générales contre les pratiques commerciales trompeuses.
Les marques emploient d’ailleurs elles-mêmes le mot. Samsung propose par exemple jusqu’à 50 € remboursés sur un smartphone Galaxy acheté entre le 14 septembre et le 18 octobre 2026 : il faut envoyer en ligne la preuve d’achat, une photo de l’étiquette découpée sur le carton (code-barres et numéro IMEI) et un RIB, puis attendre un virement sous 4 semaines après validation. Chez LG, pour une offre sur des téléviseurs, le délai annoncé est de 10 semaines.
Le hic, cependant, c’est qu’il faut monter ce dossier sans rien oublier, dans un délai souvent court, puis patienter. Et beaucoup ne vont jamais au bout : une étude économique publiée en 2025 dans l’American Economic Journal a mesuré que 47 % des acheteurs ne réclamaient pas leur remboursement. Pour la marque, c’est tout bénéfice !
Les applis de « cashback courses », comme Shopmium ou Coupon Network, reposent sur le même principe : vous achetez un produit précis en magasin, vous scannez votre ticket, et la marque vous rembourse tout ou partie du prix. Mon conseil : ne comptez sur une offre de remboursement que si vous auriez acheté le produit de toute façon, et faites votre demande le jour même. Et les « Tickets E.Leclerc » ? Ce n’est pas du cashback au sens strict : c’est un avoir, à dépenser chez Leclerc.
5. Le « cash back » en caisse : retirer des espèces.
Celui-là, Google le met même en premier ! En magasin, le cash back (le « retrait d’espèces à l’achat ») n’a rien à voir avec une remise. Vous payez par carte un montant supérieur à vos achats, et le commerçant vous rend la différence en billets. L’exemple du ministère de l’Économie : un article à 20 €, vous payez 60 €, vous repartez avec 40 € en espèces.
Les règles, fixées par un décret du 24 décembre 2018 :
- 1 € d’achat minimum, et 60 € d’espèces maximum par opération,
- uniquement à votre demande, avant le paiement, et pour un usage personnel,
- impossible avec un chèque, un chèque-cadeau, des chèques-vacances ou une carte prépayée,
- le commerçant n’est pas obligé de le proposer. S’il le fait, il doit afficher près du terminal de paiement les montants minimum et maximum, et préciser si le service est gratuit ou payant (avec ses frais).
Vous ne gagnez rien : ce sont vos propres euros, débités de votre compte comme au distributeur. C’est simplement pratique quand il n’y a pas de distributeur dans le coin. Bon à savoir : une proposition de loi veut relever ce plafond à 150 € et rendre le service gratuit pour le client. Elle a été adoptée en commission en décembre 2025, mais elle n’avait toujours pas été votée le 9 octobre 2026. La limite reste donc de 60 €.
6. Le cashback des paris en ligne et des casinos.
Si vous avez vu « cashback » sur un site de paris sportifs ou de casino (les recherches « cashback 1xbet » sont nombreuses), méfiance. Ici, le cashback rembourse une partie de vos pertes, souvent sous forme de crédit de jeu à remiser. Autrement dit, il faut d’abord perdre, et l’argent rendu sert surtout à vous faire rejouer.
Autre point important : en France, seuls les opérateurs agréés par l’Autorité nationale des jeux (ANJ) peuvent proposer des paris en ligne. 1xbet ne figure pas dans cette liste, que j’ai vérifiée le 9 octobre 2026. En cas de problème, vous n’auriez donc aucun recours. Vérifiez toujours la liste avant de déposer le moindre euro. Quant aux casinos en ligne (roulette, machines à sous…), ils sont tout simplement interdits en France, rappelle l’ANJ.
Jouer comporte des risques : endettement, dépendance… Si vous en ressentez le besoin, Joueurs Info Service répond au 09 74 75 13 13 (appel non surtaxé).
7. Le club « cashback » payant.
Le dernier est le seul qui vous coûte de l’argent à coup sûr : un abonnement mensuel présenté comme un programme de remboursement. Et comme c’est peut-être pour lui que vous êtes arrivé ici, je lui consacre une partie entière, juste après.
Et en finance ? Vous croiserez encore le mot dans deux cas. Un « cashback SCPI » est une partie des frais de souscription que le distributeur vous rétrocède quand vous investissez. Et certaines cartes crypto versent leur « cashback » en cryptomonnaie, dont la valeur peut fondre. Là, on n’est plus dans le bon plan conso, mais dans le placement à risque.
« Avantages cashback », « fidélité cashback » sur votre relevé : c’est quoi ce prélèvement ?
Si vous êtes arrivé ici parce qu’un débit mystérieux avec le mot « cashback » apparaît sur votre compte, cette partie est pour vous. Et je préfère vous le dire tout de suite : ce n’est pas du cashback au sens où on l’a vu plus haut. C’est un abonnement.
Ces libellés appartiennent à Remises & Réductions, un club de réductions payant édité par la société suisse Webloyalty. C’est sa propre FAQ qui le dit : quand le club prélève sa cotisation mensuelle, votre relevé affiche une référence contenant « remisereduc.fr », « avantagescashback.fr », « offrescashback.fr » ou « fidelitecashback.fr », avec le numéro 0800 908 444. Et quand c’est lui qui vous verse de l’argent, c’est « Webloyalty Sàrl » qui apparaît.
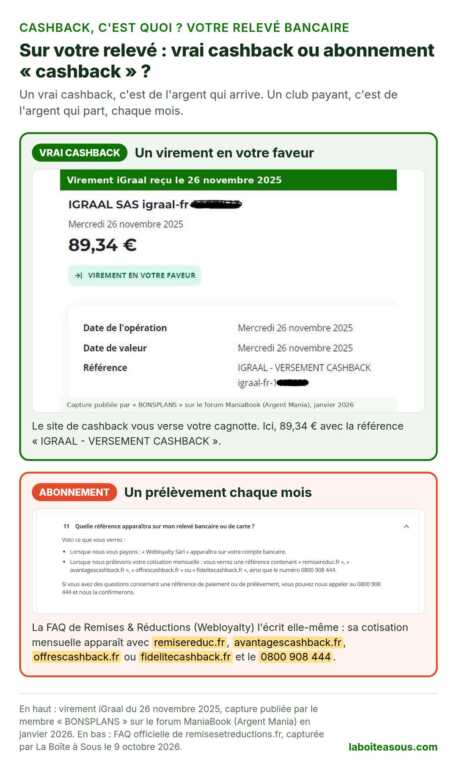
Petit détail qui explique sans doute pourquoi tant de gens tapent « avantages cashback c’est quoi » : ces libellés sont récents. Les trois noms de domaine en « …cashback.fr » ont été déposés en juin 2025, et ils sont apparus dans la FAQ du club entre mai et août 2025. Avant, la cotisation apparaissait plutôt sous « WLY*REMISEREDUC.FR ». Aujourd’hui, les quatre adresses mènent à une page du club qui explique ce libellé et propose un formulaire de résiliation.
Comment ce prélèvement est-il arrivé sur votre compte ?
Pas par hasard, mais souvent sans qu’on s’en rende compte. D’après les conditions du club, on ne peut y adhérer que depuis le site d’un marchand partenaire. En pratique, l’offre s’affiche généralement juste après une commande en ligne : un bandeau vous propose un « remboursement de bienvenue » de quelques euros (des témoignages de 2025 et 2026 parlent de 16,87 € ou de 26,87 €) si vous rejoignez le programme. Derrière, il y a une période d’essai, puis une cotisation débitée chaque mois sur votre carte, jusqu’à ce que vous résiliiez.
Selon Que Choisir, Webloyalty revendiquait en 2023 des partenariats avec de grands sites comme Cdiscount, la Fnac, Darty ou La Redoute. Brico Dépôt présente encore le service dans sa propre FAQ, comme « un abonnement mensuel payant, résiliable à tout moment ».
Combien ça coûte, et est-ce légal ?
Le prix n’est affiché nulle part sur le site public : il est indiqué pendant l’adhésion. En 2022, un député évoquait dans une question écrite à l’Assemblée nationale un service « facturé 18 euros par mois ». Depuis 2025, la grande majorité des témoignages publiés parlent de 21 € par mois. C’est très probablement l’« avantage cashback de 21 € » sur lequel tant de monde s’interroge : ce n’est pas un bonus qu’on vous verse, c’est ce qu’on vous prélève.
Et l’« Offre de Fidélité », présentée comme équivalente à la cotisation ? Elle n’est pas automatique : il faut refaire un achat chez le marchand par lequel vous avez adhéré, puis la réclamer avec un justificatif dans les 30 jours. La cotisation, elle, part bel et bien automatiquement chaque mois.
Est-ce légal ? Le gouvernement a répondu en 2023 que le cashback est « une pratique légale » et que l’abonnement est proposé « de manière explicite ». Que Choisir indiquait la même année que Webloyalty n’avait fait l’objet d’aucune condamnation en France, et je n’en ai pas trouvé depuis. Mais en Italie, l’autorité de la concurrence lui a infligé 800 000 € d’amende en 2014, en lui reprochant d’avoir abonné des consommateurs à leur insu. Et en France, la Répression des fraudes a enjoint en 2023 un club concurrent, Remises & Privilèges, de cesser des pratiques commerciales trompeuses, d’après Que Choisir.
D’autres clubs fonctionnent exactement sur le même modèle, avec leurs propres libellés : Remises & Privilèges (« REMISESPRIV.FR », 25 € par mois selon ses conditions), Réductions Privées (« REDUCPRIV.COM », 24,90 € par mois), ou Loisirs & Privilèges, du même éditeur que Remises & Réductions (« loisirsprivi.fr »). Attention à ne pas les confondre entre eux !
Comment l’arrêter et récupérer votre argent ?
Bonne nouvelle : on peut en sortir, et sans payer qui que ce soit. Voici les étapes, dans l’ordre :
- Résiliez auprès du club, gratuitement : en ligne (formulaire de résiliation sur son site, accessible aussi depuis les adresses du libellé), par téléphone au 0800 908 444, ou par e-mail. Depuis 2023, la loi oblige les professionnels à proposer une résiliation en ligne simple. Gardez bien la confirmation,
- si vous avez adhéré il y a moins de 14 jours, rétractez-vous plutôt : c’est votre droit pour un contrat conclu en ligne, et vous devez alors être remboursé. Ce délai est même prolongé de 12 mois si l’information sur ce droit ne vous a pas été donnée,
- réclamez par écrit le remboursement des mois déjà payés. Résilier arrête les prélèvements futurs, mais ne rembourse pas forcément le passé : le club annonce rembourser la dernière cotisation, pour le reste il faut demander,
- signalez le problème sur SignalConso, le service de la Répression des fraudes, qui transmet votre signalement à l’entreprise,
- sans réponse satisfaisante au bout de 2 mois, saisissez gratuitement le médiateur de la consommation. Pour Remises & Réductions, ses conditions désignent le médiateur de la Fevad,
- parlez-en aussi à votre banque, par écrit. Attention, ce n’est pas un prélèvement SEPA mais un paiement par carte : si vous avez donné votre carte au départ, la banque risque de le considérer comme « autorisé ». Le Code monétaire et financier permet en revanche de retirer votre consentement à une série de paiements (article L133-7). Et pour un paiement que vous n’avez jamais autorisé, vous avez 13 mois pour le contester.
Deux pièges à éviter.
D’abord, faire opposition ou changer de carte ne suffit pas toujours : la politique de confidentialité du club prévoit que vos coordonnées de carte peuvent être mises à jour automatiquement, via les services de Visa et Mastercard. Ensuite, ne payez jamais un site qui propose de résilier « à votre place » : le club met lui-même en garde contre ces services payants, puisque la résiliation directe est gratuite.
Ces informations sont générales et ne remplacent pas un conseil juridique. La fiche de la DGCCRF sur les abonnements cachés détaille aussi ces démarches.
Les avantages et les inconvénients du cashback, sans langue de bois.
Le cashback a de vrais atouts, mais aussi des défauts dont on parle rarement. Voici donc mon bilan :
| Les avantages | Les inconvénients |
|---|---|
| Gratuit sur les vrais sites et les programmes bancaires | L’attente : plusieurs semaines avant validation, parfois plusieurs mois |
| De l’argent réel, pas des points (sauf exceptions comme Klarna ou Revolut) | Le seuil de retrait : souvent 10 ou 20 € avant de toucher quoi que ce soit |
| Aucun effort une fois le réflexe pris, surtout avec une extension | Un calcul plus bas que prévu : hors frais de port, parfois hors TVA, « jusqu’à » |
| Souvent cumulable avec les soldes et avec les codes promo affichés par le site de cashback lui-même | Un suivi fragile : bloqueur de pub, cookies refusés, mauvais code promo, et c’est perdu |
| Immédiat sur les bons d’achat, chez beaucoup d’enseignes | Une cagnotte qui peut expirer si vous oubliez le site (de 12 à 24 mois selon les cas) |
| Utile sur les grosses dépenses prévues (voyage, électroménager) | La tentation d’acheter plus, et vos données d’achat partagées |
Ce qui coince le plus, à mon avis : la cagnotte qui dort. eBuyClub efface le solde après 12 mois sans achat, Widilo supprime le compte après 12 mois sans connexion, iGraal fait expirer le cashback au bout de 2 ans. Et on l’a vu plus haut : chez TopCashback et Quidco, le cashback non réclamé au bout de 12 mois d’inactivité finit dans les comptes de l’entreprise. Le cashback oublié, c’est un peu le pourboire du site !
Le cimetière du cashback : que sont devenus les sites de 2022 ?
Autre risque dont personne ne parle : le site lui-même peut tout simplement fermer. Dans la première version de cet article, en 2022, j’avais illustré le choix d’un site de cashback avec cette image de 13 logos. J’ai vérifié le 9 octobre 2026 ce qu’ils sont devenus :

| Site (2022) | Ce qu’il est devenu (9 octobre 2026) |
|---|---|
| iGraal, eBuyClub, Poulpeo, Widilo, Joko | Toujours actifs. Poulpeo appartient désormais à Plebicom, comme eBuyClub |
| Capital Koala, Au Bon Profit | Toujours actifs (petits acteurs, cashback versé sur un livret ou reversé en dons) |
| Boursorama Banque | Devenue BoursoBank, son programme « The Corner » existe toujours |
| aklamio | Reconverti : c’est aujourd’hui une plateforme de parrainage pour les entreprises |
| Bankybee | Fermé : son site affiche « Fermeture définitive du service » |
| Keetiz | Inactif : le site n’affiche plus qu’une page technique par défaut |
| Flouzy | Disparu : le site ne répond plus |
| Fun-C | Disparu : le site affiche une page « Coming Soon » |
Et ce n’est pas fini : le Club R de Rakuten France s’est arrêté le 13 août 2026, la Société Générale a fermé son programme « Le Cashback SG » le 31 mars 2026, et Cashback World (ex-Lyoness) a disparu de France après les déboires de sa maison mère. La leçon ? Ne laissez pas dormir une grosse cagnotte. Dès que vous atteignez le seuil, retirez votre argent.
Le cashback, c’est fait pour vous ? Par où commencer.
Le cashback vaut surtout le coup si vous achetez déjà régulièrement en ligne, ou si vous pouvez payer vos courses avec des bons d’achat. En revanche, si vous n’achetez presque jamais sur Internet, inutile de vous inscrire partout : le jeu n’en vaut pas la chandelle.
Selon votre profil, voici par quoi je commencerais :
- Vous achetez en ligne plusieurs fois par mois : inscrivez-vous sur un ou deux sites de cashback généralistes, et installez leur extension pour ne plus oublier,
- vous voulez réduire la facture des courses : regardez les bons d’achat des grandes surfaces (cashback immédiat) et les applis de cashback en magasin comme Joko,
- vous êtes client d’une banque qui a un programme : activez-le, c’est gratuit et ça ne demande rien de plus que de payer avec votre carte,
- vous préparez un gros achat (voyage, électroménager) : comparez les taux de cashback avant de commander, l’écart peut être de plusieurs dizaines d’euros.
Pour démarrer avec un site de cashback, le duo que je conseille dans mon comparatif reste iGraal (le plus connu, retrait par virement dès 20 €) et eBuyClub (retrait dès 10 €, y compris sur PayPal, et 3 € offerts à l’inscription). Les deux sont gratuits. Conditions vérifiées le 8 octobre 2026 :
Transparence : ces deux boutons sont des liens de parrainage. Si vous vous inscrivez avec, je peux toucher un bonus, sans que cela ne vous coûte rien. Ça ne change rien à mes conseils, et les autres sites sont présentés dans mon comparatif.
Mes 5 règles pour profiter du cashback sans se faire avoir.
- N’achetez jamais « pour » le cashback. Il récompense une dépense prévue, il ne la justifie pas,
- activez le cashback juste avant de payer, puis allez droit au paiement, sans détour par un autre site,
- n’utilisez que les codes promo affichés par le site de cashback, les autres font souvent sauter le cashback,
- gardez vos confirmations de commande : elles vous serviront si le cashback n’apparaît pas et qu’il faut réclamer,
- retirez votre cagnotte dès le seuil atteint, et ne payez jamais rien pour du « cashback ».
Et si vous n’habitez pas en France ?
Le principe du cashback est le même partout, mais les services changent selon le pays. En bref :
- Belgique : plusieurs sites français acceptent les résidents belges (iGraal, Widilo avec une rubrique dédiée). Et si vous avez vu passer « Easy Cashback », c’est le programme gratuit de BNP Paribas Fortis dans son appli bancaire (KBC a le sien, avec ses « Kate Coins »),
- Suisse : attention, iGraal ne verse pas de virement vers un compte suisse. Le site local Rabattcorner paie à partir de 20 francs suisses,
- Québec et Canada : on parle plutôt de « remise en argent », le terme recommandé par l’Office québécois de la langue française. Elle est très répandue sur les cartes de crédit, et des sites comme Rakuten.ca paient dès 5,01 $,
- Afrique francophone : je n’ai trouvé aucun site de cashback généraliste qui fonctionne vraiment pour les résidents. Les sites français demandent un compte bancaire européen.
J’ai détaillé les options pays par pays dans mon comparatif des sites de cashback, et les pistes qui marchent vraiment dans mon guide pour gagner de l’argent en Afrique.
Mon avis : le cashback, bon plan ou arnaque ?
Alors, le cashback, c’est quoi au final ? Un petit coup de pouce sur vos dépenses, rien de plus, rien de moins. Et le cashback, le vrai, n’est pas une arnaque. C’est un mécanisme simple et légal : un commerçant vous rend une partie de ce qu’il aurait dépensé en publicité. Les grands sites existent depuis plus de vingt ans, et ils paient bel et bien leurs membres.
Cependant, ce n’est pas non plus le bon plan magique qu’on vous vend parfois. Le montant réel est souvent plus bas que le taux affiché, il faut attendre, atteindre un seuil, et ne pas faire d’erreur sur le chemin. De plus, le mot « cashback » sert aussi d’étiquette à des abonnements payants dont il faut absolument se méfier.
Mon conseil : utilisez le cashback comme un petit réflexe, sur des achats que vous auriez faits de toute façon. Un ou deux sites, le programme de votre banque si elle en a un, des bons d’achat pour les courses, et c’est tout. Et gardez un œil sur votre relevé de compte !
Vous savez maintenant tout ce qu’il faut savoir sur le cashback. Si vous voulez commencer à remplir une cagnotte dès aujourd’hui, sans attendre votre prochain achat :
6 € offerts
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer par PayPal ou en carte cadeau Amazon et bien plus !
Gagnez de l’argent avec les sondages
Répondez à des enquêtes faciles et rapides et faites-vous payer en Cash, par PayPal ou en carte cadeau Amazon !
6 € offerts
FAQ : vos questions sur le cashback.
Le cashback, c’est quoi en une phrase ?
C’est une partie du prix de vos achats qui vous est rendue après coup, dans une cagnotte ou directement sur votre compte, grâce à la commission que le commerçant verse au site ou à la banque qui vous a amené chez lui.
Comment fonctionne le cashback ?
Vous passez par un site, une appli ou le programme de votre banque avant d’acheter chez une enseigne partenaire. L’enseigne verse une commission, dont une partie vous est reversée dans une cagnotte une fois l’achat validé. Vous transférez ensuite cette cagnotte sur votre compte, à partir d’un seuil minimum.
Est-ce que le cashback est gratuit ?
Oui pour les vrais services : l’inscription sur un site de cashback ou l’activation du programme de votre banque ne coûte rien, c’est le commerçant qui finance. La contrepartie, ce sont vos données d’achat. En revanche, les « clubs de cashback » proposés après une commande sont des abonnements payants, autour de 18 à 25 € par mois selon les cas.
Comment récupérer l’argent du cashback ?
Attendez que le cashback passe de « en attente » à « validé », atteignez le seuil de retrait (par exemple 10 € chez eBuyClub, 20 € chez iGraal), puis demandez le versement depuis votre compte : par virement, parfois par PayPal ou en carte cadeau selon le site. Avec le cashback bancaire, c’est automatique : l’argent arrive sur votre compte, jusqu’à 120 jours après l’achat chez BNP Paribas.
Le cashback est-il appliqué immédiatement ou après l’achat ?
Après, dans la grande majorité des cas : le commerçant attend la fin du délai de retour avant de valider. La grande exception, ce sont les bons d’achat (cartes cadeaux) vendus sur les sites de cashback, dont le cashback est crédité tout de suite ou sous 24 heures.
Quels sont les inconvénients du cashback ?
Le délai (plusieurs semaines, parfois des mois), le seuil de retrait, un montant souvent calculé sans les frais de port voire sans la TVA, un suivi qui peut sauter (bloqueur de pub, autre lien cliqué), une cagnotte qui peut expirer, et la tentation d’acheter plus. Sans oublier le partage de vos données d’achat.
Le cashback est-il imposable ?
Aucun texte fiscal ne vise le cashback des particuliers. Comme il réduit après coup le prix d’un achat personnel, il est généralement considéré comme une réduction de prix, et non comme un revenu : c’est aussi la lecture du site pédagogique de la Fédération bancaire française. Les primes de parrainage versées en argent relèvent en revanche, en principe, des bénéfices non commerciaux. Pour des montants importants, renseignez-vous auprès de votre service des impôts.
Le prélèvement « fidélité cashback » est-il automatique ?
La cotisation, oui : si vous voyez « fidelitecashback.fr », « avantagescashback.fr », « offrescashback.fr » ou « remisereduc.fr » sur votre relevé, c’est l’abonnement mensuel du club Remises & Réductions, débité automatiquement jusqu’à la résiliation. L’« Offre de Fidélité » promise en échange, elle, n’est pas automatique : il faut la réclamer après un nouvel achat chez le marchand d’origine.
C’est quoi le cashback de BNP Paribas ou de La Banque Postale ?
C’est le programme gratuit de votre banque (Mes Extras chez BNP Paribas, le programme de cashback de La Banque Postale). Vous l’activez dans votre espace client ou votre appli, et quand vous payez avec votre carte chez une enseigne partenaire qui vous fait une offre, une partie de l’achat revient sur votre compte. Il ne porte que sur ces offres, pas sur tous vos achats.
Le cashback est-il une arnaque ?
Non : le cashback des sites, des applis et des banques est légal et paie réellement ses membres, avec des montants modestes. Méfiez-vous en revanche des clubs « cashback » à abonnement, des faux SMS ou e-mails « votre cashback vous attend » qui cherchent vos coordonnées bancaires, et de tout système qui vous demande de payer ou de recruter pour toucher du « cashback ».
Peut-on cumuler cashback et code promo ?
Oui, avec les codes promo affichés par le site de cashback lui-même. Un code trouvé ailleurs, sur un site de codes promo par exemple, fait souvent sauter le cashback, car c’est le dernier lien cliqué qui compte.
Quel est le leader du cashback en France ?
Il n’existe pas de classement indépendant. iGraal se présente comme le n° 1 en France, et c’est le plus gros des acteurs qui publient leurs comptes (63,6 millions d’euros de chiffre d’affaires en 2024). eBuyClub, qui ne publie pas les siens, revendique plus de 2,5 millions de membres. Pour choisir, ce sont surtout les conditions de chaque site qui comptent.
Le « cash back » en caisse est-il gratuit ?
Le commerçant peut le proposer gratuitement ou le facturer : dans ce cas, il doit afficher ses frais près du terminal de paiement. Et ce n’est jamais un gain : c’est un retrait de votre propre argent, limité à 60 € par opération, avec un achat d’au moins 1 €.
Comment j’ai vérifié les informations de cet article.
Pour cette mise à jour, j’ai tout revérifié entre le 8 et le 9 octobre 2026, à partir des sources suivantes :
- le calcul du cashback : les conditions générales et les FAQ d’iGraal et d’eBuyClub,
- qui paie et combien : les comptes 2025 de TopCashback Group et de Quidco déposés au registre britannique (Companies House), les comptes 2024 d’iGraal SAS (données ouvertes de l’INPI) et un communiqué du groupe M6 de 2019,
- le retrait d’espèces en caisse : la page officielle d’economie.gouv.fr et le décret du 24 décembre 2018,
- les clubs payants : la FAQ et les conditions de Remises & Réductions (Webloyalty), relues et capturées le 9 octobre 2026,
- les programmes bancaires et les autres sens du mot : les pages officielles des banques, des services et des autorités cités (CNIL, Autorité nationale des jeux, règlement européen sur l’interchange),
- les sites disparus : une visite de chacun des 13 sites de mon image de 2022, le 9 octobre 2026,
- les termes officiels : FranceTerme et le Grand dictionnaire terminologique de l’Office québécois de la langue française.
Les conditions des services changent souvent : si vous remarquez une info dépassée, dites-le-moi en commentaire, je mets l’article à jour.


Bonjour je m’appelle Corentin je voudrais me faire beaucoup d’argent paypal mais je sais pas comment faire mais j’aimerais bien en gagner un peu mais je sais pas comment ça marche pourtant j’ai dit à jouer à des jeux pour n’en gagner un peu mais je regarde pas beaucoup